量化策略代码生成Agent:自然语言生成策略+自动回测实战指南
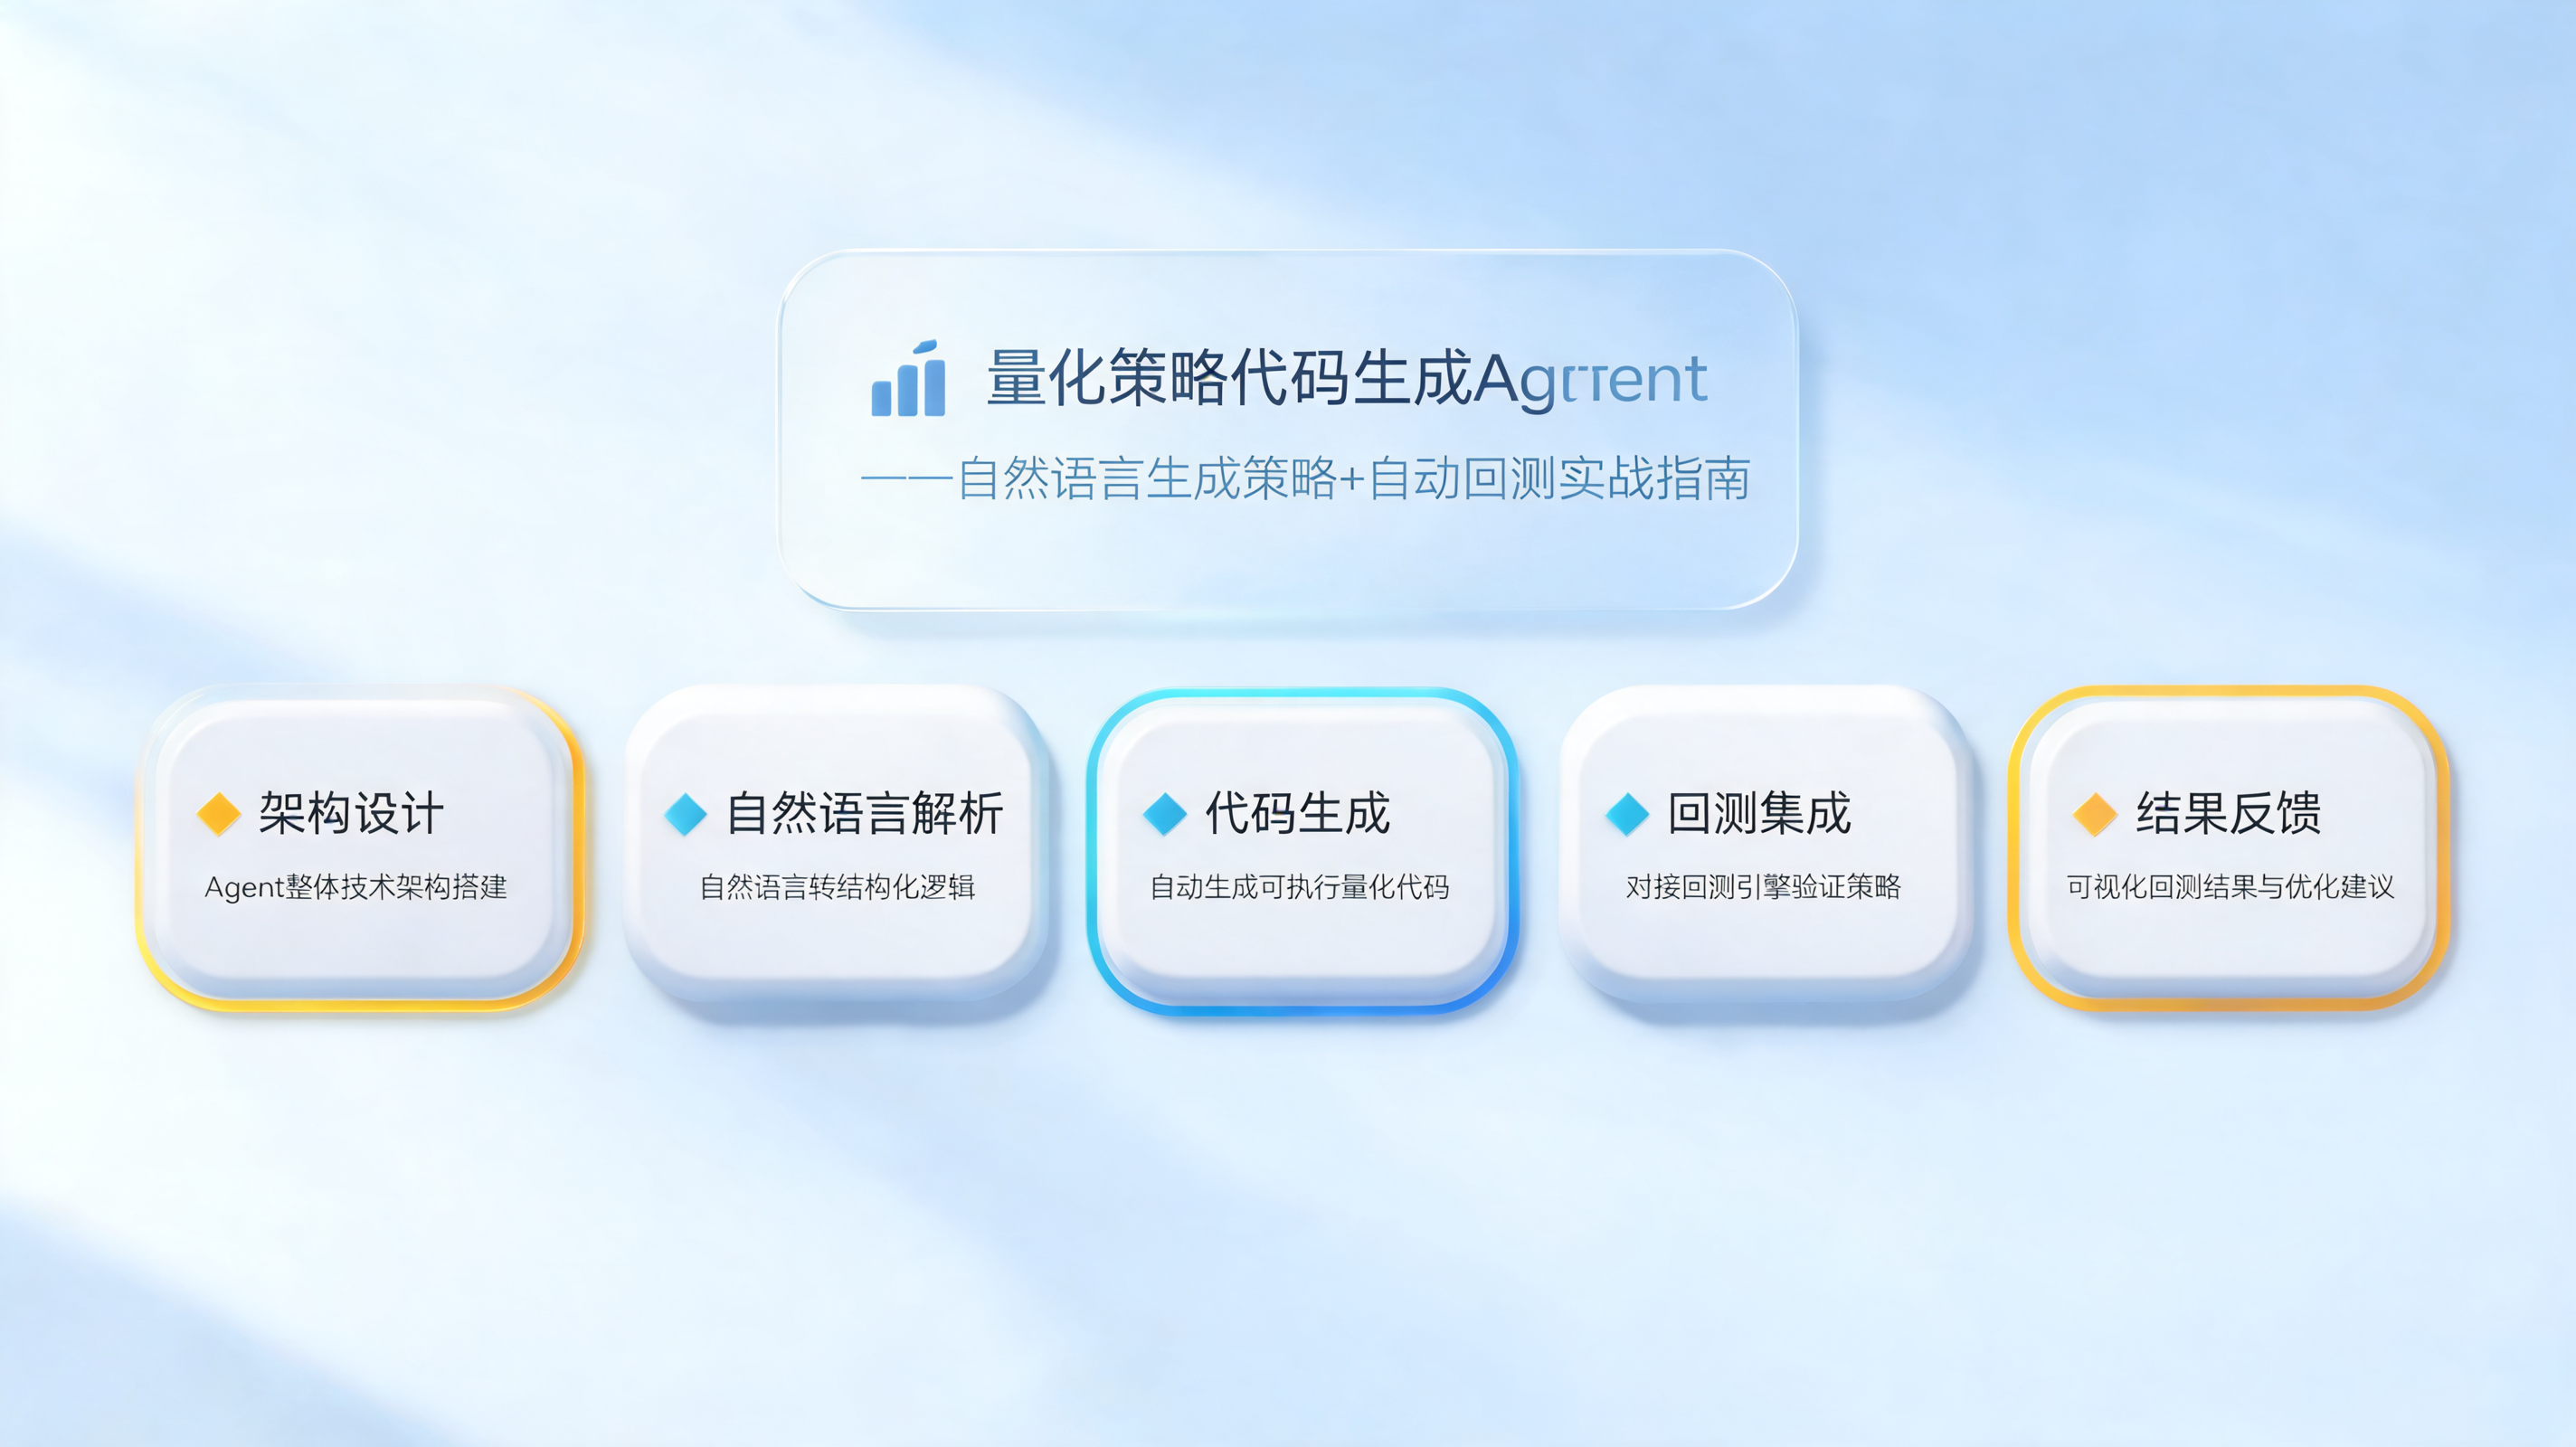
量化策略代码生成Agent是一种将自然语言策略描述自动转换为可执行代码,并立即进行历史回测验证的技术方案。它的核心价值在于缩短从想法到验证的周期,让策略研究者无需手动编写大量重复代码即可快速迭代。本文将从架构设计、自然语言解析、代码生成、回测集成和结果反馈五个环节,逐步说明如何构建这样一个Agent。
一、整体架构与工作流
Agent的工作流分为四步:接收自然语言描述、解析为结构化策略逻辑、生成目标平台代码、调用回测引擎并返回绩效报告。
典型数据流如下:
用户输入 -> 意图识别 -> 参数抽取 -> 代码模板填充 -> 回测执行 -> 结果摘要建议将每个环节解耦为独立模块,便于替换自然语言解析器或回测引擎。例如,解析层可以选用大语言模型或规则引擎,回测层可以对接Backtrader、VectorBT或自研引擎。
二、自然语言策略描述的解析方法
用户输入通常包含标的、时间周期、入场条件、出场条件和仓位规则。例如:“当5日均线上穿20日均线时,用10%仓位买入,下穿时卖出。”
解析步骤:
- 识别意图类型(均线交叉、突破、均值回归等)。
- 抽取关键参数(均线周期、仓位比例、止损阈值)。
- 映射为中间表示(IR),例如JSON格式。
中间表示示例:
{
  "strategy": "ma_cross",
  "params": {"fast": 5, "slow": 20},
  "entry": "fast_cross_above_slow",
  "exit": "fast_cross_below_slow",
  "position_size": 0.1
}
对于复杂条件(如“RSI低于30且价格在布林带下轨”),需要支持逻辑组合。建议使用抽象语法树或条件表达式列表来承载。
三、代码生成:从中间表示到可执行策略
代码生成器接收中间表示,输出目标回测框架的策略类。以Backtrader为例,生成的核心代码结构如下:
class GeneratedStrategy(bt.Strategy):
    params = (('fast', 5), ('slow', 20), ('size', 0.1),)

    def __init__(self):
        self.fast_ma = bt.indicators.SMA(self.data.close, period=self.p.fast)
        self.slow_ma = bt.indicators.SMA(self.data.close, period=self.p.slow)
        self.crossover = bt.indicators.CrossOver(self.fast_ma, self.slow_ma)

    def next(self):
        if not self.position and self.crossover > 0:
            self.buy(size=self.p.size)
        elif self.position and self.crossover < 0:
            self.close()
生成时注意三点:
- 参数必须从中间表示注入,避免硬编码。
- 指标计算与交易信号分离,便于单元测试。
- 输出代码需包含必要的导入和引擎启动脚本。
四、自动回测的集成与执行
回测模块负责加载历史数据、运行策略、计算绩效指标。推荐使用命令行或函数调用方式触发,例如:
python run_backtest.py --strategy generated_strategy.py --data ./data/BTC_USDT_1h.csv --cash 10000 --commission 0.001回测引擎应输出以下核心指标:
- 总收益率、年化收益率
- 最大回撤、夏普比率
- 胜率、盈亏比
- 交易次数与持仓时间
若使用VectorBT,可以向量化执行,速度更快:
import vectorbt as vbt
pf = vbt.Portfolio.from_signals(close, entries, exits, init_cash=10000, fees=0.001)
print(pf.stats())
注意:回测结果必须与生成代码时的假设一致,例如手续费、滑点、数据频率。建议在Agent中固定这些默认值,并允许用户覆盖。
五、结果反馈与策略迭代
Agent不应只返回一个数字,而应提供可操作的反馈。例如:
- 若最大回撤超过阈值,提示“建议增加止损条件”。
- 若交易次数过少,提示“当前参数可能过拟合,建议放宽入场条件”。
反馈可以基于规则模板生成,也可以让大语言模型根据回测摘要给出自然语言建议。迭代闭环如下:
生成策略 -> 回测 -> 分析报告 -> 修改自然语言描述 -> 重新生成为了提高效率,可以缓存已回测过的参数组合,避免重复计算。同时记录每次迭代的输入、代码和绩效,形成可追溯的实验日志。
六、关键实现细节与避坑建议
- 自然语言歧义:用户说“近期高点”时,需明确是20日高点还是60日高点。建议Agent主动追问或提供默认窗口。
- 代码安全:生成的代码应在沙箱中执行,限制文件读写和网络访问。
- 数据对齐:不同标的的交易时间不同,回测前需对齐时间戳并处理缺失值。
- 过拟合风险:自动回测容易产生过度优化的策略。建议加入样本外测试或滚动窗口验证。
- 性能:若策略数量多,使用并行回测(如
joblib)缩短等待时间。
七、小结
构建量化策略代码生成Agent的关键在于:稳定的自然语言解析、可复用的代码模板、可靠的回测引擎以及闭环的反馈机制。本文给出的架构和代码示例可以直接作为起点。实际落地时,优先保证解析准确率和回测一致性,再逐步扩展支持的策略类型和资产类别。