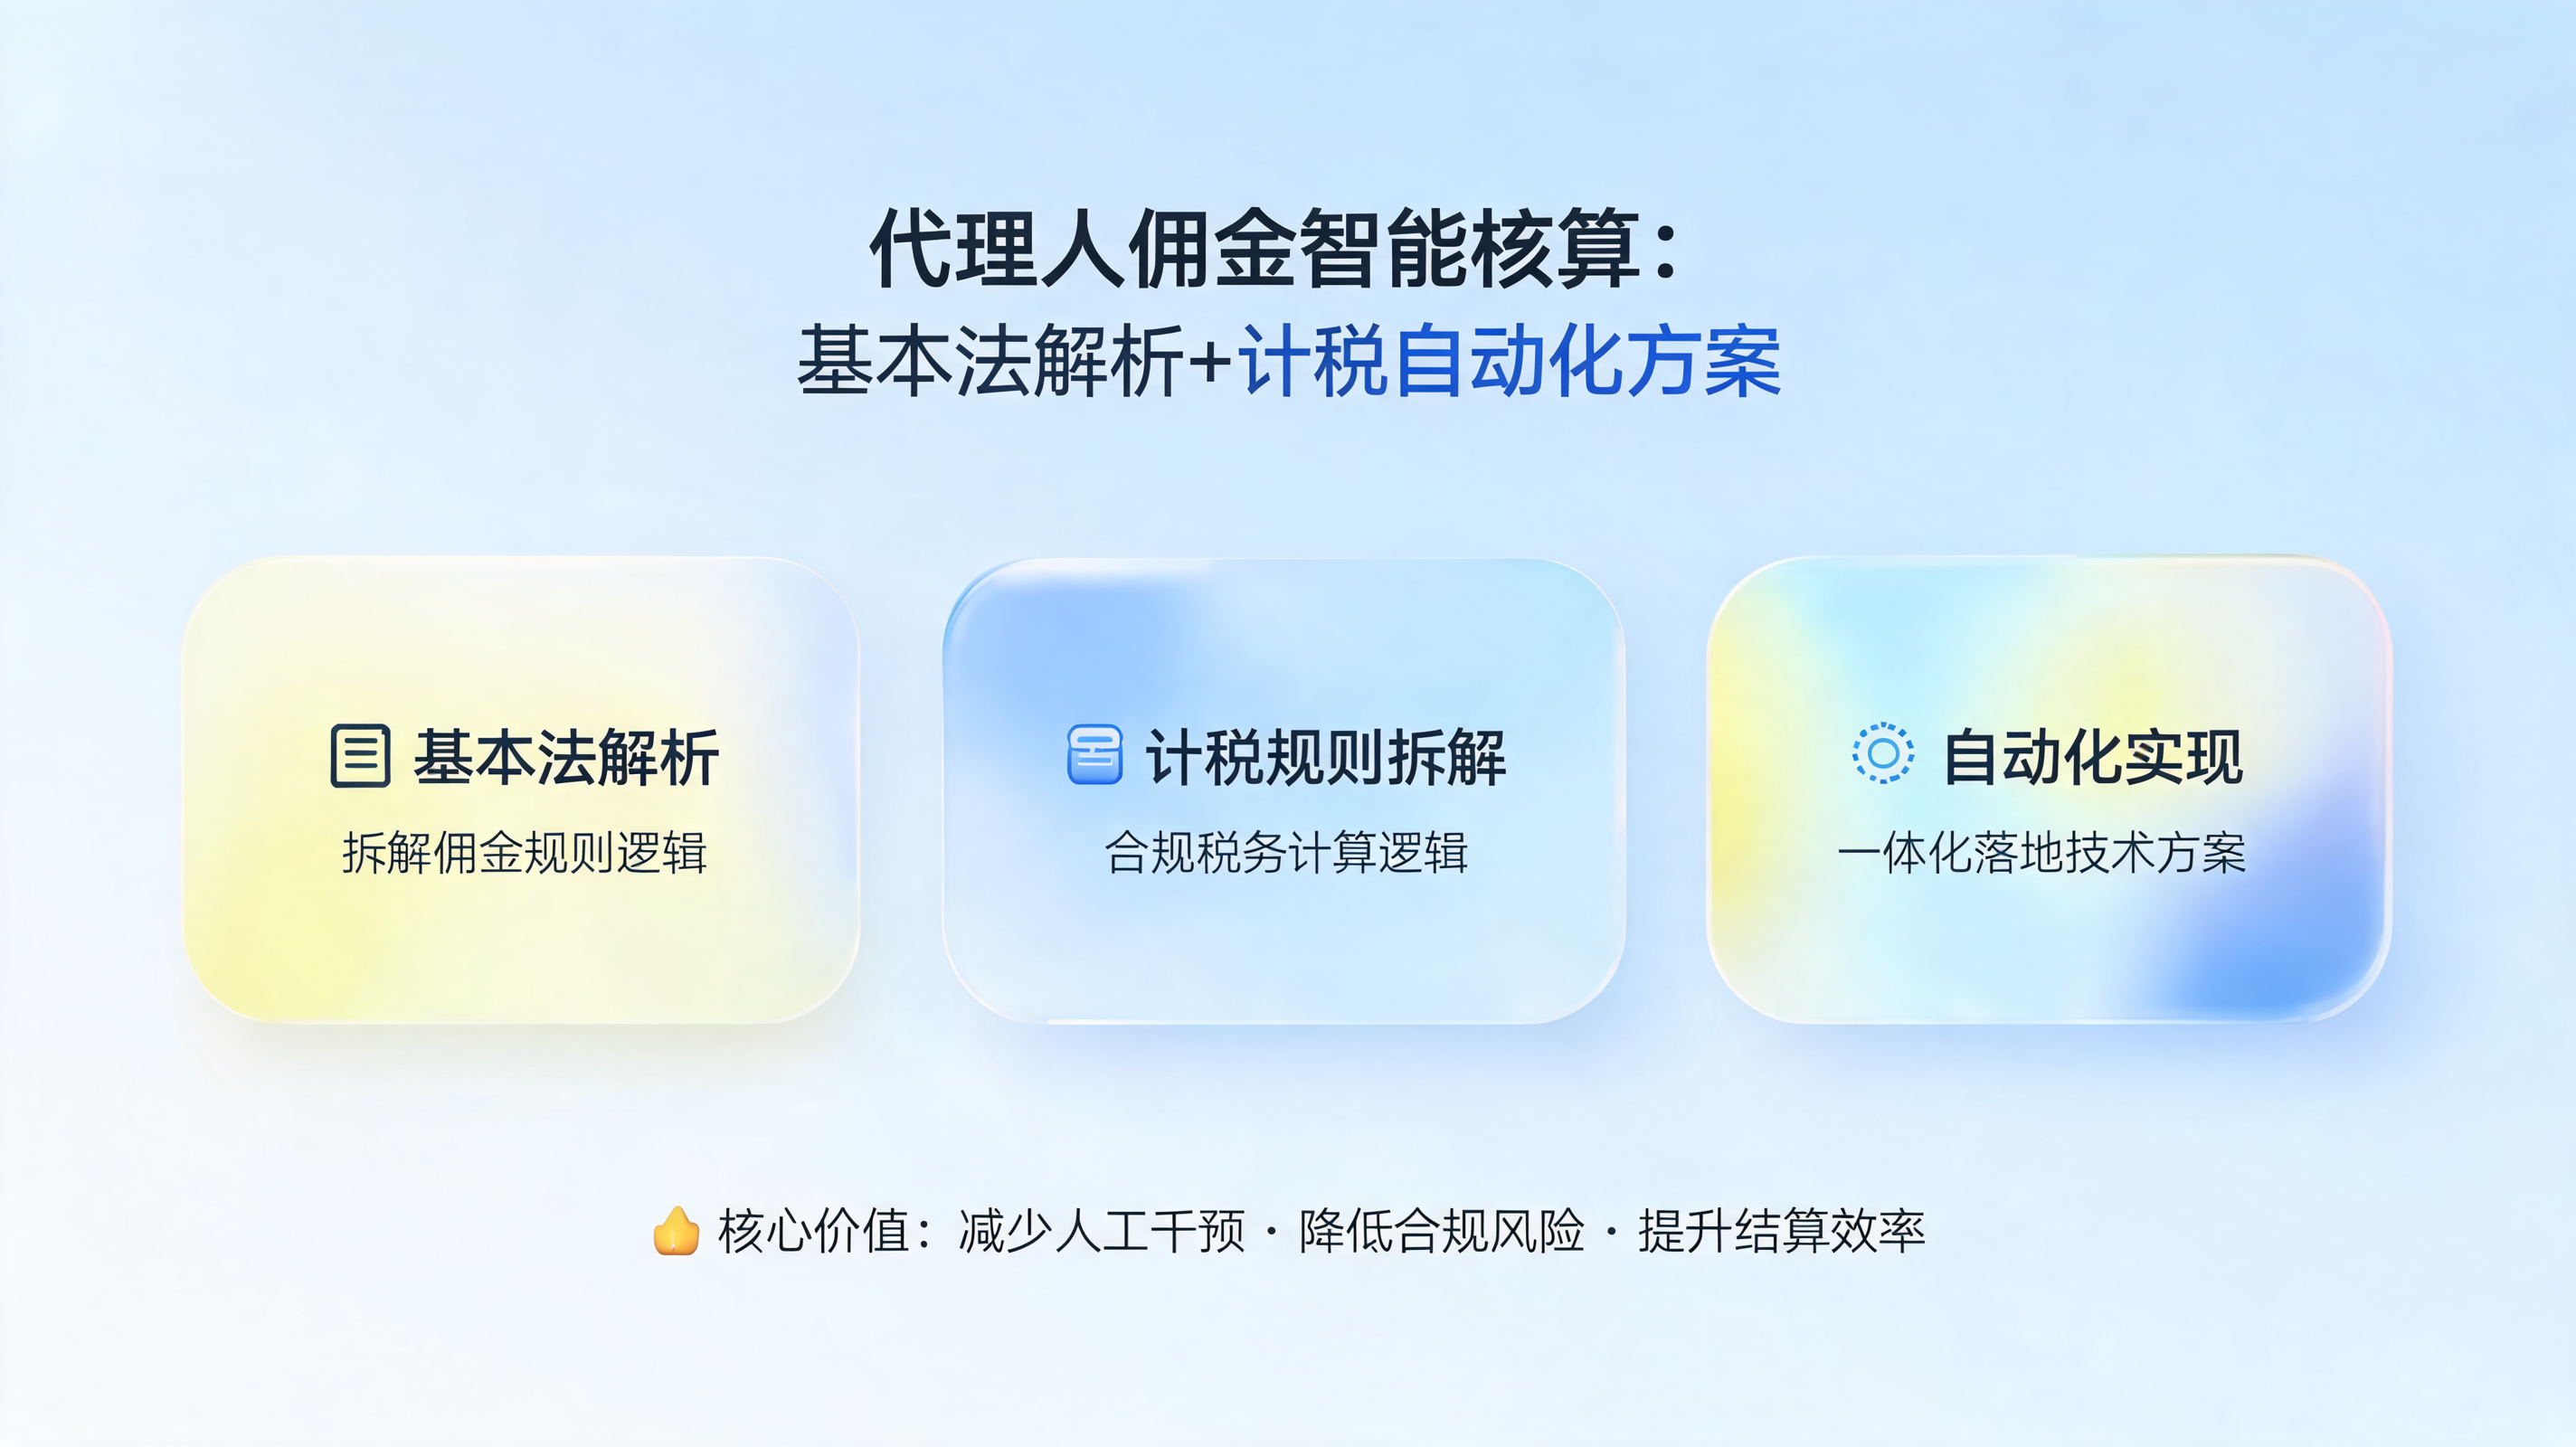
代理人佣金智能核算:基本法解析+计税自动化方案
2026-09-17 16:06:56阅读 2
代理人佣金智能核算是指通过解析基本法规则,结合自动化计税逻辑,实现佣金计算与税务处理的一体化流程。其核心价值在于减少人工干预、降低合规风险、提升结算效率。本文将从基本法解析、计税规则拆解、自动化实现三个层面展开,提供可落地的技术方案。
一、基本法解析:从规则到数据模型
基本法是佣金核算的底层依据,通常包含层级关系、业绩指标、佣金比例、考核周期等要素。解析的第一步是将文本规则转化为结构化数据。
关键步骤:
- 规则提取:识别基本法中的佣金比例表、晋升降级条件、交叉销售系数等。
- 数据建模:建立代理人、团队、业绩、佣金规则四类实体,并定义关联关系。
- 版本管理:基本法常随季度调整,需记录生效时间与版本号,避免核算错乱。
示例:某基本法规定“高级代理人直接佣金为保费的25%,间接佣金为下级业绩的8%”。可建模为:
{
  "agent_level": "senior",
  "direct_rate": 0.25,
  "indirect_rate": 0.08,
  "effective_date": "2025-01-01"
}
二、计税自动化:拆解个税与增值税逻辑
代理人佣金涉及个人所得税(劳务报酬或经营所得)和增值税(小规模纳税人或一般纳税人)。自动化计税需区分代理人类型、收入额度、专项扣除等。
常见计税路径:
- 劳务报酬:按次预扣,税率20%-40%,年终汇算清缴。
- 经营所得:核定征收或查账征收,适用5%-35%超额累进税率。
- 增值税:月收入10万以下免征,超过则按1%或3%征收(视政策)。
自动化要点:
- 身份标识:为每个代理人打标签(劳务/经营、小规模/一般)。
- 累计预扣:对劳务报酬,需按年度累计收入计算预扣率。
- 免税额度:自动判断增值税起征点,并关联附加税减免。
示例:计算某劳务报酬代理人单月佣金10,000元的个税:
def calc_tax(income):
    if income <= 4000:
        taxable = income - 800
    else:
        taxable = income * 0.8
    rate = 0.2 if taxable <= 20000 else 0.3
    return taxable * rate - (0 if rate == 0.2 else 2000)
三、佣金核算引擎:规则与计税的融合
将基本法解析结果与计税逻辑合并,形成核算引擎。引擎输入为业绩流水、代理人关系、基本法版本,输出为应发佣金、代扣税、实发金额。
架构建议:
- 规则层:加载基本法配置,计算毛佣金。
- 税务层:根据代理人类型调用对应计税函数。
- 对账层:生成佣金明细与税务申报表,支持导出。
关键路径:
- 输入:
/api/commission/calculate - 输出:
/api/commission/result/{batch_id} - 税务申报文件:
/export/tax/{year}/{month}.csv
四、异常处理与合规校验
自动化核算需处理常见异常:代理人离职、业绩退保、基本法追溯调整、税务政策变更。
校验规则示例:
- 佣金比例总和不超过100%。
- 计税结果不能为负。
- 基本法生效日期与业绩日期匹配。
建议引入日志审计,记录每次核算的输入、规则版本、输出,便于回溯。
五、部署与迭代建议
初期可采用批处理模式,每日或每周跑一次核算。随着数据量增长,可迁移至流式计算。税务规则需定期更新,建议将税率表、起征点等配置化,避免硬编码。
监控指标:
- 核算耗时
- 税务误差率(与人工复核对比)
- 基本法版本覆盖率
通过以上方案,可实现佣金核算的透明化、自动化,同时满足税务合规要求。实际落地时,建议先小范围试点,验证基本法解析与计税逻辑的准确性,再逐步推广。