网银单笔付款怎么弄?自动生成凭证——企业财务智能化的关键一步
每到月末,财务人员最头疼的场景之一就是:打开三四个网银U盾,逐笔录入付款信息,付完之后还要手工整理回单、编制记账凭证。一笔付款从操作到入账,往往要跨越网银客户端、Excel台账和财务系统三个平台。根据行业调研数据,一家中型企业每月处理300笔网银付款,仅录入和制证环节就要耗费超过40个工时。那么,网银单笔付款到底怎么弄才能既准确又高效?自动生成凭证又该如何实现?本文将结合企业级AI智能体的实际应用,拆解从付款操作到凭证生成的全流程优化方案。
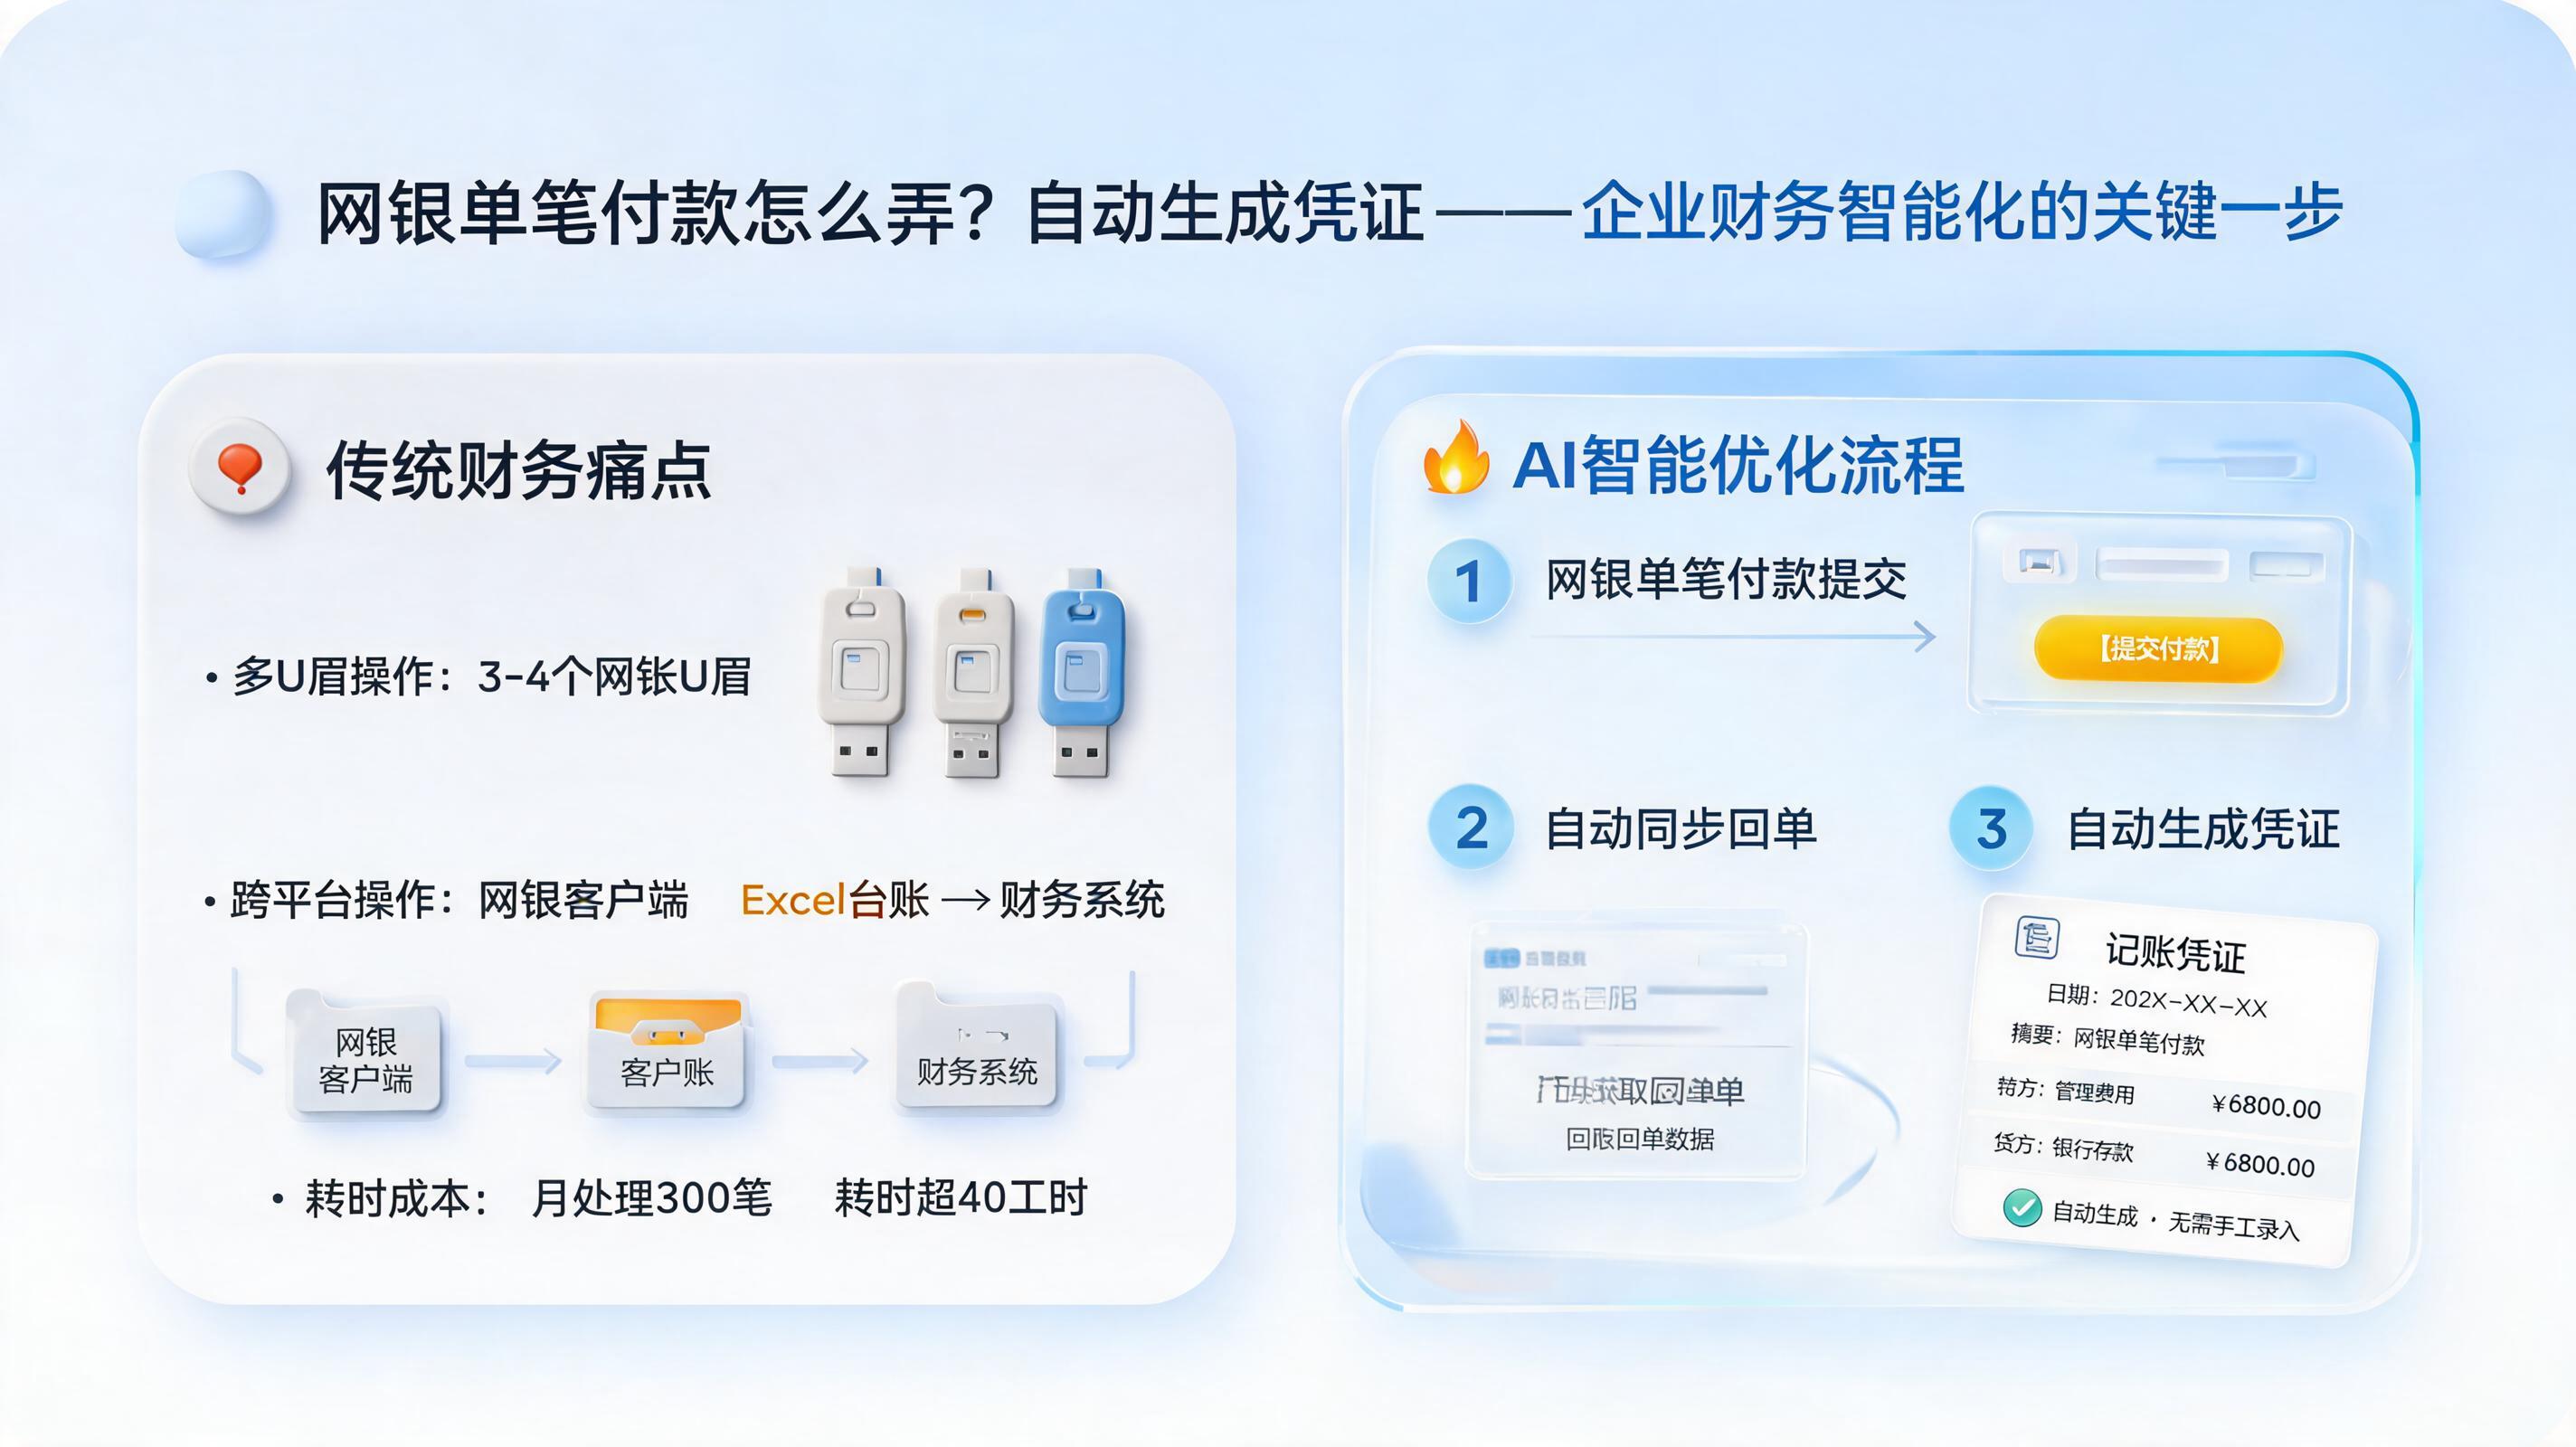
一、传统网银单笔付款的操作流程与痛点
1.1 网银单笔付款的标准步骤
网银单笔付款,通常是指企业通过银行企业网银系统,向单一收款方发起的一笔转账支付操作。标准流程大致如下:
- 登录企业网银:插入U盾或使用密码器,登录对应银行的企业网银客户端
- 选择付款功能:进入“转账支付”或“单笔付款”模块
- 录入收款信息:填写收款方户名、账号、开户行、金额、用途等字段
- 复核与授权:由复核员和授权员分别确认,部分企业还需多重审批
- 提交并获取回单:付款成功后下载电子回单,作为后续记账依据
这套流程看似清晰,但在实际操作中,问题往往出在“录入”和“后续处理”两个环节。
1.2 财务人员面临的三大核心痛点
- 重复录入耗时易错:付款申请单在OA或ERP里已经有一份数据,到了网银还要再手工敲一遍,金额、账号输错的风险始终存在
- 多银行多U盾切换繁琐:企业往往在多家银行开户,出纳需要反复插拔不同U盾,切换不同网银界面
- 回单与凭证脱节:付款完成后,回单是PDF或图片,凭证要在财务系统里手工编制,两者之间没有自动关联,对账时经常“找不着北”
这些痛点的本质,是付款动作与账务处理之间存在数据断点。而自动生成凭证,正是打通这个断点的关键。
二、自动生成凭证:从“人找数据”到“数据找人”
2.1 什么是自动生成凭证
自动生成凭证,是指系统在完成付款操作后,自动抓取付款金额、收款方、用途、日期等关键字段,按照预设的会计规则,在财务系统中生成对应的记账凭证。简单来说,就是付款一完成,凭证就自动出现在账套里。
2.2 自动生成凭证的三种技术路径
- 网银接口直连模式:通过银企直联或RPA模拟操作,从网银获取付款结果,再写入财务系统
- 回单解析模式:对下载的电子回单进行OCR识别,提取结构化数据后生成凭证
- 端到端智能体模式:由AI智能体同时操作网银和财务系统,完成付款、回单获取、凭证生成的全链路自动化
前两种模式各有局限:接口直连对银行和财务系统的兼容性要求高,回单解析则依赖模板稳定性。而端到端智能体模式,正在成为越来越多企业的选择。
2.3 实在Agent如何实现付款与制证一体化
实在Agent作为企业级AI智能体,可以模拟人工操作网银界面,自动完成单笔付款的全部动作,并在付款成功后即时抓取回单信息,按照企业预设的会计科目和辅助核算规则,自动在财务系统中生成凭证。
具体来说,实在Agent可以做到:
- 自动读取付款申请单:从OA、ERP或Excel中获取待付款清单,无需人工二次录入
- 跨网银自动操作:支持多家银行网银的自动登录、信息填写、复核提交
- 智能匹配会计规则:根据收款方类型、付款用途,自动匹配借方贷方科目
- 凭证自动写入:将生成的凭证数据回写至用友、金蝶等主流财务系统
- 异常自动预警:付款失败或金额不符时,即时通知相关人员处理
这意味着,财务人员只需要在系统中确认付款申请,剩下的网银操作和凭证编制,都可以交给实在Agent完成。
三、典型场景拆解:网银单笔付款+自动凭证的落地实践
3.1 场景一:日常费用报销付款
某中型制造企业每月有大量员工报销付款,出纳需要逐笔登录网银支付,再手工编制“管理费用—报销”类凭证。引入实在Agent后,系统自动从报销系统中读取审批通过的付款单,批量完成网银单笔付款,并按照部门、费用类型自动生成对应凭证。出纳的工作从“逐笔操作”变为“批量审核”,每月节省约25个工时。
3.2 场景二:供应商货款支付
供应商付款往往涉及金额大、笔数多、时效要求高。通过实在Agent,企业可以将采购系统传来的付款计划自动排期,到期自动执行网银付款,并同步生成“应付账款—供应商”凭证。付款回单与凭证自动关联归档,审计时一键调取,不再需要翻找邮件和文件夹。
3.3 场景三:多银行账户统一管理
对于在多家银行开户的集团企业,实在Agent可以统一调度不同银行的网银操作,按照账户余额和付款优先级自动分配付款路径,并统一生成凭证至集团财务系统。某零售企业应用后,多银行付款的对账时间从每周2天缩短至半天。
四、企业落地自动付款与制证的三个关键建议
4.1 先梳理会计规则,再谈自动化
自动生成凭证的前提,是会计规则足够清晰。建议企业先整理一份“付款类型—会计科目—辅助核算”的映射表,明确什么类型的付款对应什么科目。这份规则越细,自动生成的凭证就越准确。
4.2 选择兼容性强的智能体平台
不同企业的网银环境、财务系统、审批流程差异很大。实在Agent的优势在于其非侵入式部署能力,无需改造现有网银和财务系统,通过模拟人工操作即可实现跨系统自动化,大幅降低实施门槛。
4.3 建立异常处理与复核机制
自动化不等于无人化。建议企业设置关键节点的复核规则,例如大额付款仍需人工授权,异常凭证自动标记待审。实在Agent支持在流程中嵌入人工复核环节,确保效率与风控兼顾。
五、从单笔付款到智能财务的演进路径
网银单笔付款怎么弄?自动生成凭证怎么实现?这两个问题的答案,其实指向同一个方向:让数据在业务系统和财务系统之间自动流动。实在Agent通过模拟人工操作网银和财务系统,打通了付款与制证之间的最后一公里。对于财务团队而言,这不仅是效率的提升,更是角色转型的契机——从繁琐的操作者,转变为规则的设计者和异常的管控者。
随着企业级AI智能体技术的成熟,未来财务共享中心的日常付款和制证工作,将越来越多地由智能体承担。越早布局,越能在数字化转型中占据主动。
常见问题解答
Q1:自动生成凭证的准确率如何保证?
A:准确率取决于会计规则的清晰度和智能体的识别能力。实在Agent支持在凭证生成前进行规则校验,并可将不确定的凭证标记为待人工确认,实际应用中准确率可达95%以上。
Q2:实在Agent支持哪些银行和财务系统?
A:实在Agent通过模拟人工操作网银界面,理论上支持所有提供网页或客户端的企业网银。财务系统方面,已适配用友、金蝶、SAP等主流产品,具体可咨询官方技术支持。
Q3:自动付款会不会带来资金安全风险?
A:实在Agent支持多重授权机制,可设置单笔限额、收款方白名单、大额人工复核等风控规则。所有操作留痕可追溯,安全性高于人工操作。
Q4:实施周期一般需要多久?
A:标准场景下,从规则梳理到上线运行通常需要2-4周。复杂场景或多银行环境可能延长至6-8周,具体取决于企业流程的标准化程度。
Q5:自动生成的凭证可以修改吗?
A:可以。实在Agent生成的凭证写入财务系统后,财务人员仍可按照原有权限进行修改和调整,智能体不会锁定凭证。