网银批量付款怎么弄?批量生成单据的自动化方案详解
每到月末付款高峰期,财务室里总能看到这样的场景:出纳人员一手翻着Excel付款清单,一手在网银页面上逐条录入收款方账号、金额、用途,几百笔款项要耗费整整两天,稍不留神输错一位账号,就得走繁琐的退回重付流程。根据行业调研数据,超过65%的企业财务人员每月至少有30%的工作时间花在重复性的付款制单和核对上。那么,网银批量付款怎么弄才能又快又准?批量生成单据有没有更智能的方式?本文将结合企业级AI智能体的实际应用,系统拆解从批量制单到银企支付的全流程自动化方案。
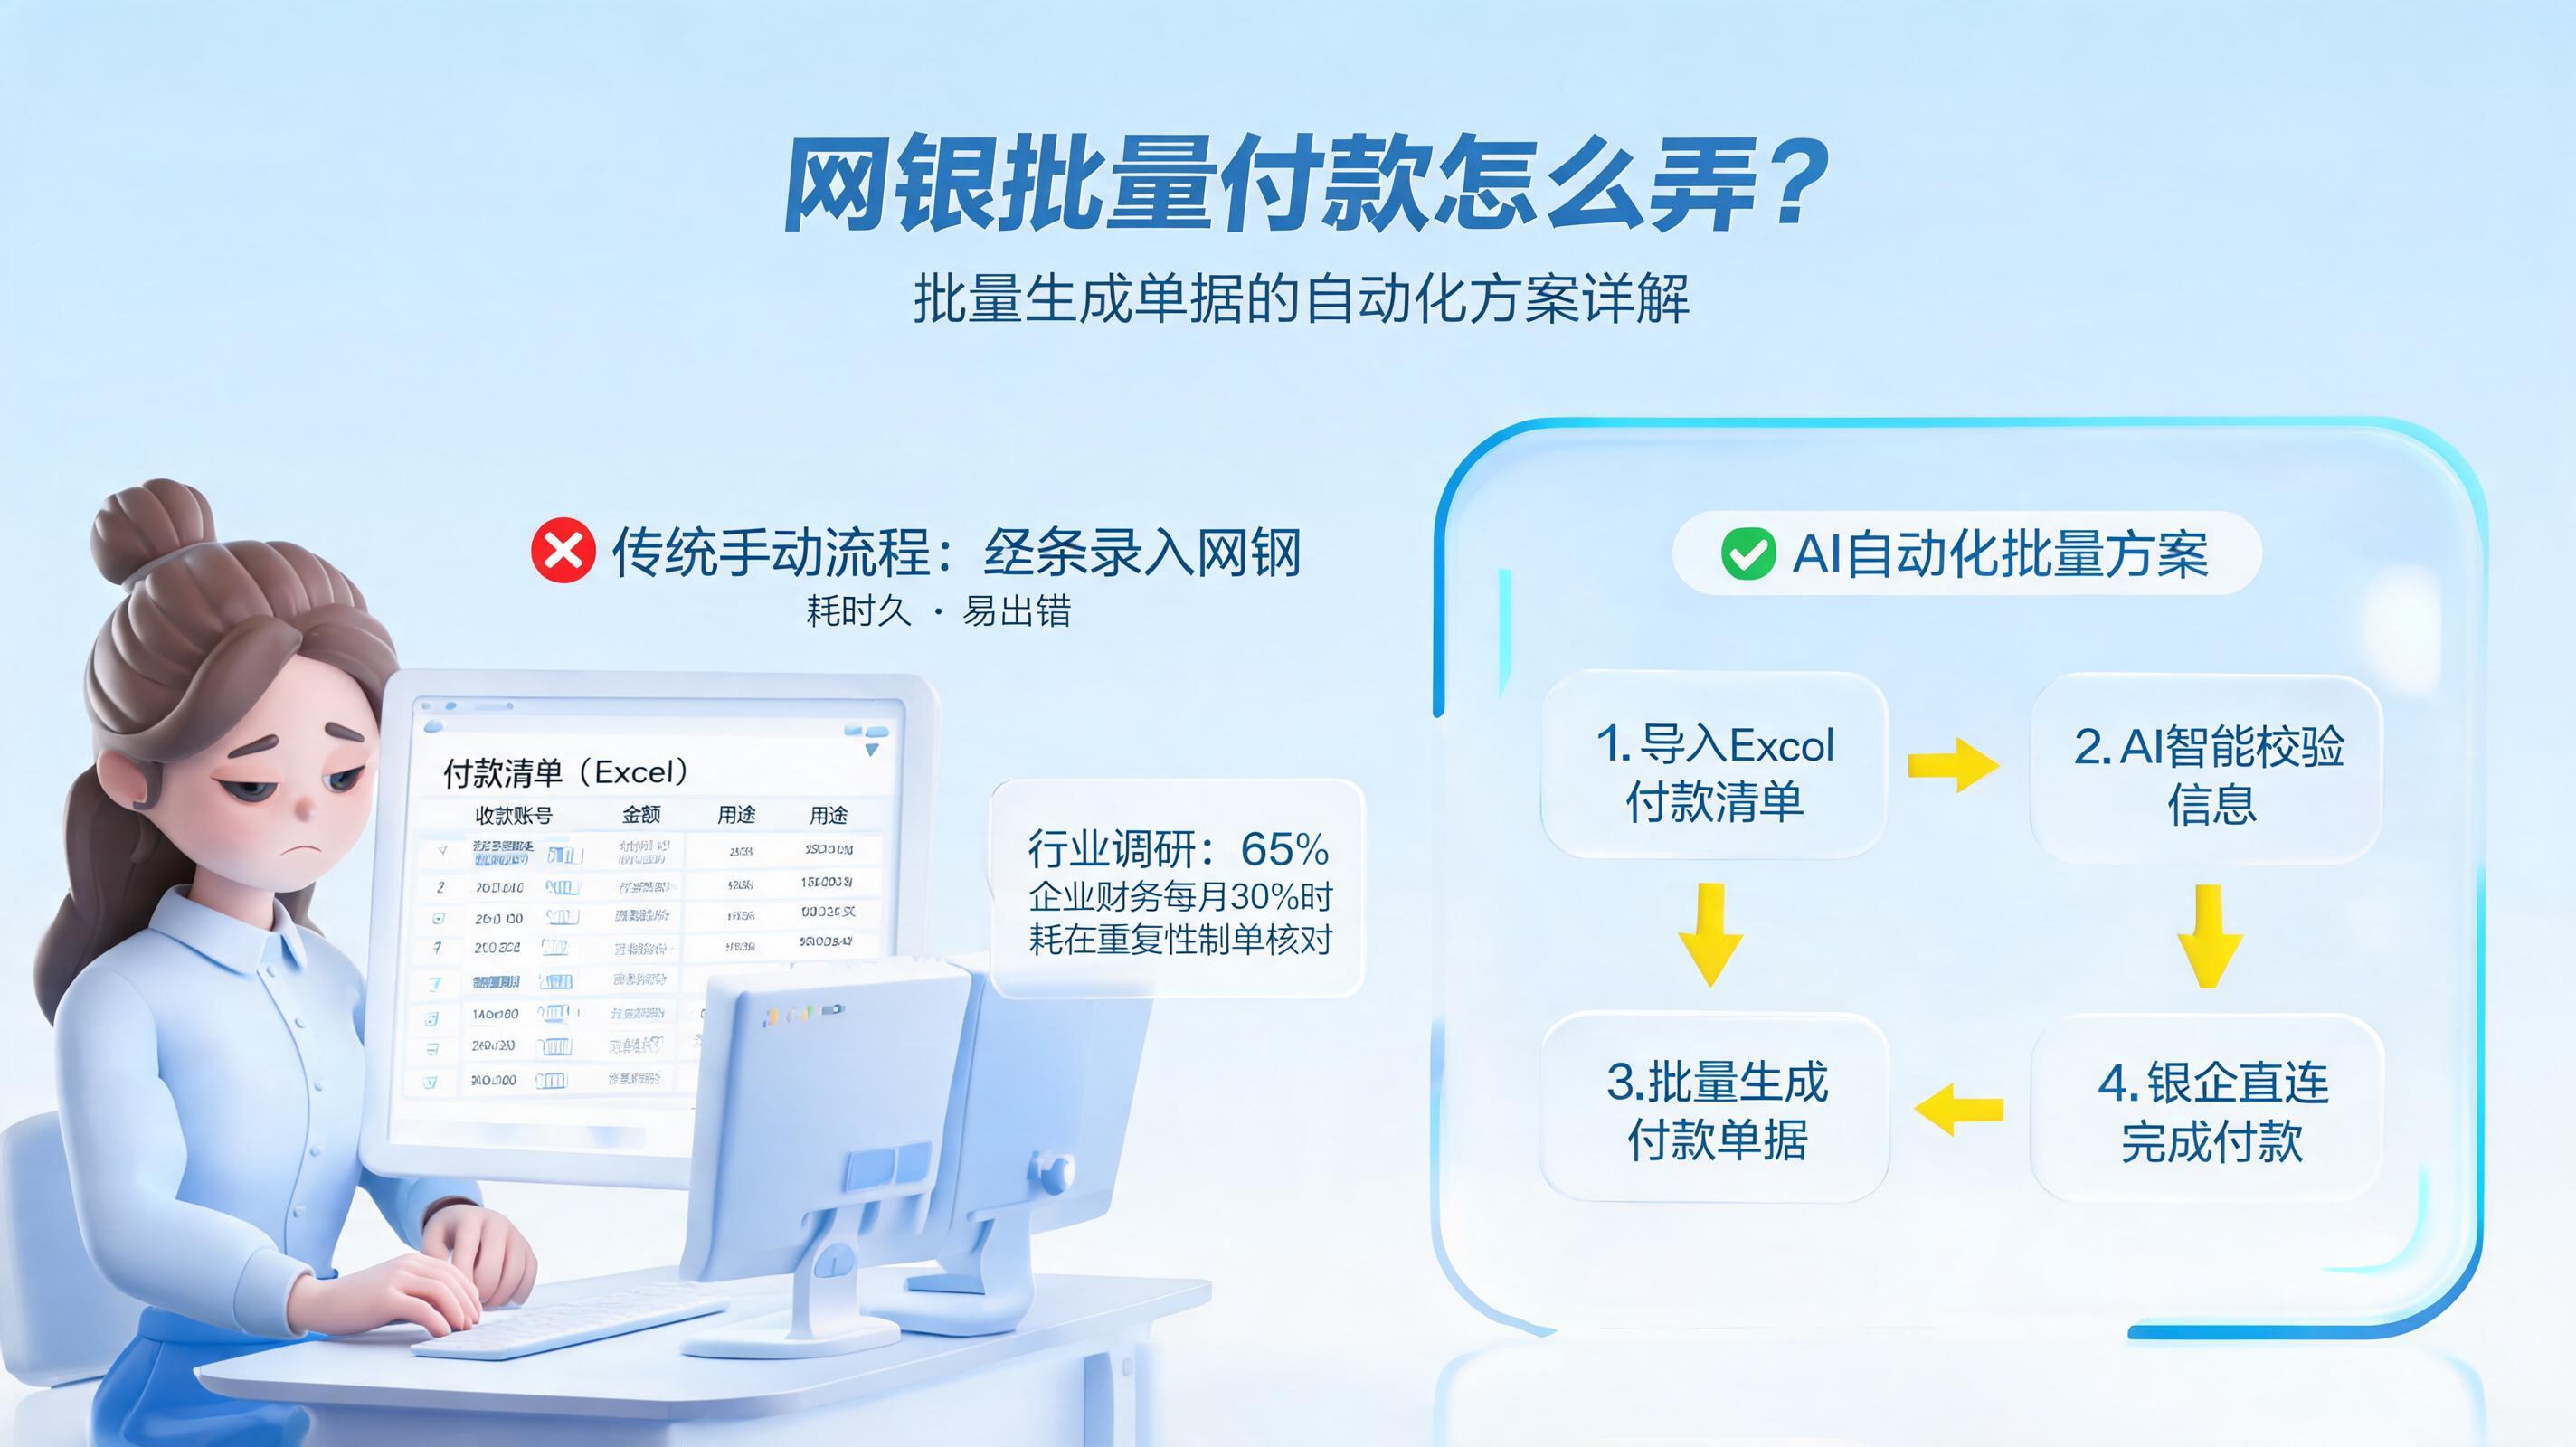
一、为什么网银批量付款成了财务效率的"卡脖子"环节
1.1 传统批量付款的三重困境
在讨论解决方案之前,有必要先厘清企业在网银批量付款中面临的真实痛点。
- 手工录入效率低、易出错:多数企业的网银系统虽然支持批量导入,但模板格式要求严格,财务人员需要将ERP或财务系统中的付款数据逐条整理成银行指定格式,字段映射、金额精度、账号校验全靠人工把关。
- 多银行操作标准不统一:集团型企业往往涉及多家银行、多个账号,每家银行的批量付款模板、审核流程、U盾管理方式都不一样,出纳需要反复切换系统,操作复杂度成倍增加。
- 审批与制单脱节:付款申请在OA或ERP中审批完成后,仍需人工将数据搬运到网银端生成付款单据,信息孤岛导致重复劳动,且难以追溯操作痕迹。
1.2 批量生成单据的核心诉求
企业真正需要的,不是单纯的"批量导入"功能,而是一套能够自动完成数据采集、格式转换、单据生成、提交支付的端到端方案。这正是实在Agent这类企业级AI智能体发挥价值的场景。
二、网银批量付款自动化的核心能力拆解
2.1 从付款申请到批量制单的自动流转
实在Agent可以模拟人工操作,自动登录ERP或财务系统,按照预设规则抓取已审批通过的付款申请数据,包括收款方名称、银行账号、开户行、金额、付款用途等关键字段。
具体来说,它能做到:
- 自动采集付款数据:从OA审批流、ERP付款申请单、Excel台账等多源系统中提取待付款明细,无需人工导出整理。
- 智能字段映射:将内部系统的字段自动对应到不同银行网银模板的必填项,处理账号格式、金额大小写、摘要内容等转换逻辑。
- 批量生成付款单据:按照银行要求的文件格式自动生成批量付款文件,或直接在网银界面逐条填充制单,形成待审核的付款单据。
2.2 跨银行、跨账号的统一调度
对于涉及多家银行的企业,实在Agent可以配置多个操作流程,按照付款账户自动路由到对应的网银系统,统一完成制单动作。出纳人员只需在一个管理界面监控执行状态,不必再逐家银行登录操作。
2.3 审核与支付环节的衔接
批量生成单据后,实在Agent还能辅助完成后续的审核提交动作。例如,自动勾选待审核单据、触发U盾签名提醒、下载支付回单并归档,形成"制单—审核—支付—回单"的完整闭环。
三、实在Agent在网银批量付款场景中的落地实践
3.1 典型应用流程
以一家国内电商企业的资金部为例,其每月需处理供应商货款、物流费用、平台佣金等多类付款,涉及数百笔交易。引入实在Agent后,其网银付款自动制单流程如下:
- 数据准备阶段:Agent自动登录财务系统,导出当期审批通过的付款申请明细,并按照银行模板要求进行数据清洗和格式转换。
- 批量制单阶段:Agent登录企业网银,选择批量付款功能,上传生成的付款文件或逐条录入,系统自动校验收款方信息,生成待审核的付款单据。
- 审核支付阶段:Agent根据预设规则勾选单据提交审核,并通知授权人员完成U盾复核,支付完成后自动下载电子回单。
- 归档对账阶段:回单信息自动回传至财务系统,与付款申请进行核销匹配,更新付款状态。
3.2 可量化的效率提升
根据实在Agent在财务场景中的实践数据,网银付款自动制单可以带来以下改善:
- 制单效率提升3倍以上:原本需要人工逐条录入的批量付款,现在由Agent自动完成,单批次处理时间从小时级压缩到分钟级。
- 差错率大幅降低:自动字段映射和校验规则避免了人工录入的账号、金额错误,退票率显著下降。
- 人力释放:出纳人员从重复的制单操作中解放出来,转向资金计划、风险监控等更高价值的工作。
3.3 与其他财务场景的协同
网银批量付款并非孤立环节。实在Agent还能与付款申请自动生成、供应商对账、网银流水核对等场景联动。例如,供应商对账完成后自动触发付款申请,审批通过后直接进入批量制单流程,实现"对账—申请—付款"的全链路自动化。
四、实施网银批量付款自动化的关键建议
4.1 前期准备要点
- 梳理付款流程与规则:明确付款类型、审批层级、银行模板要求,形成标准化的操作手册。
- 确保系统权限合规:为Agent配置独立的操作账号和权限,确保U盾管理、授权流程符合企业内控要求。
- 选择高频率、规则明确的场景优先落地:如供应商货款、员工报销款等标准化程度高的付款类型,快速验证效果。
4.2 风险控制措施
- 设置金额阈值与人工复核节点:对大额付款保留人工确认环节,Agent仅完成制单,支付授权仍由人工完成。
- 操作日志全程留痕:Agent的每一步操作均可追溯,满足审计要求。
- 异常处理机制:当遇到账号校验失败、余额不足等情况时,Agent自动暂停并通知相关人员处理。
五、常见问题解答
Q1:实在Agent支持哪些银行的网银批量付款?
实在Agent基于界面自动化技术,不依赖银行API接口,理论上支持所有提供网银界面的银行。无论是国有大行、股份制银行还是城商行,只要出纳人员能手动操作的网银功能,Agent都能模拟执行。
Q2:批量生成单据时,如何保证收款方账号的准确性?
Agent在制单前会自动校验收款方账号与系统主数据的一致性,并支持配置账号格式校验规则。对于校验不通过的记录,Agent会标记异常并暂停提交,避免错误付款。
Q3:实施周期大概多久?
标准化的网银批量付款场景通常在1-2周内完成流程配置和测试。如果涉及多家银行或多套系统,周期可能延长至3-4周。实在Agent提供可视化流程设计器,业务人员经过培训后也能参与流程维护。
Q4:Agent操作网银是否安全合规?
实在Agent在企业内部部署,操作账号和权限由企业自行管理,所有操作日志完整留存。同时支持与U盾、密码器等硬件结合,确保支付环节的安全控制符合企业内控和审计要求。
Q5:如果银行网银界面升级了,Agent还能用吗?
实在Agent具备一定的界面自适应能力,对于小幅度的界面调整通常可以自动适配。如遇重大改版,可通过流程编辑工具快速更新操作步骤,无需重新开发。
结语
网银批量付款和批量生成单据,本质上是一道"数据搬运+规则执行"的重复性工作。当企业付款笔数持续增长、银行账户日益增多时,纯人工操作模式必然成为效率瓶颈。通过引入实在Agent这样的企业级AI智能体,财务团队可以将这部分工作交给数字员工7×24小时执行,既提升了制单效率和准确性,也让出纳人员有精力投入到更具价值的资金管理工作中。对于正在推进财务数字化转型的企业而言,从网银批量付款这一高频场景切入,或许是验证智能体价值的一条务实路径。