客户信用风险监控用Agent怎么做?从外部数据抓取到授信额度锁止的自动化落地指南
2026-10-10 13:55:26阅读 2
实在Agent在客户信用风险监控场景中,把外部风险信息抓取、信用评分计算、预警触发、赊销额度锁止等环节连成自动运转的流程,让财务和销售管理人员从“依赖主观判断、事后催收”转向“客观评分、事前预警”。
一、两大核心痛点
痛点一:坏账风险
赊销客户经营状况恶化未被及时发现,导致货款无法收回,产生坏账。
痛点二:评估主观
授信审批依赖销售人员反馈,缺乏客观的外部数据支撑。
二、实在Agent的解决方案
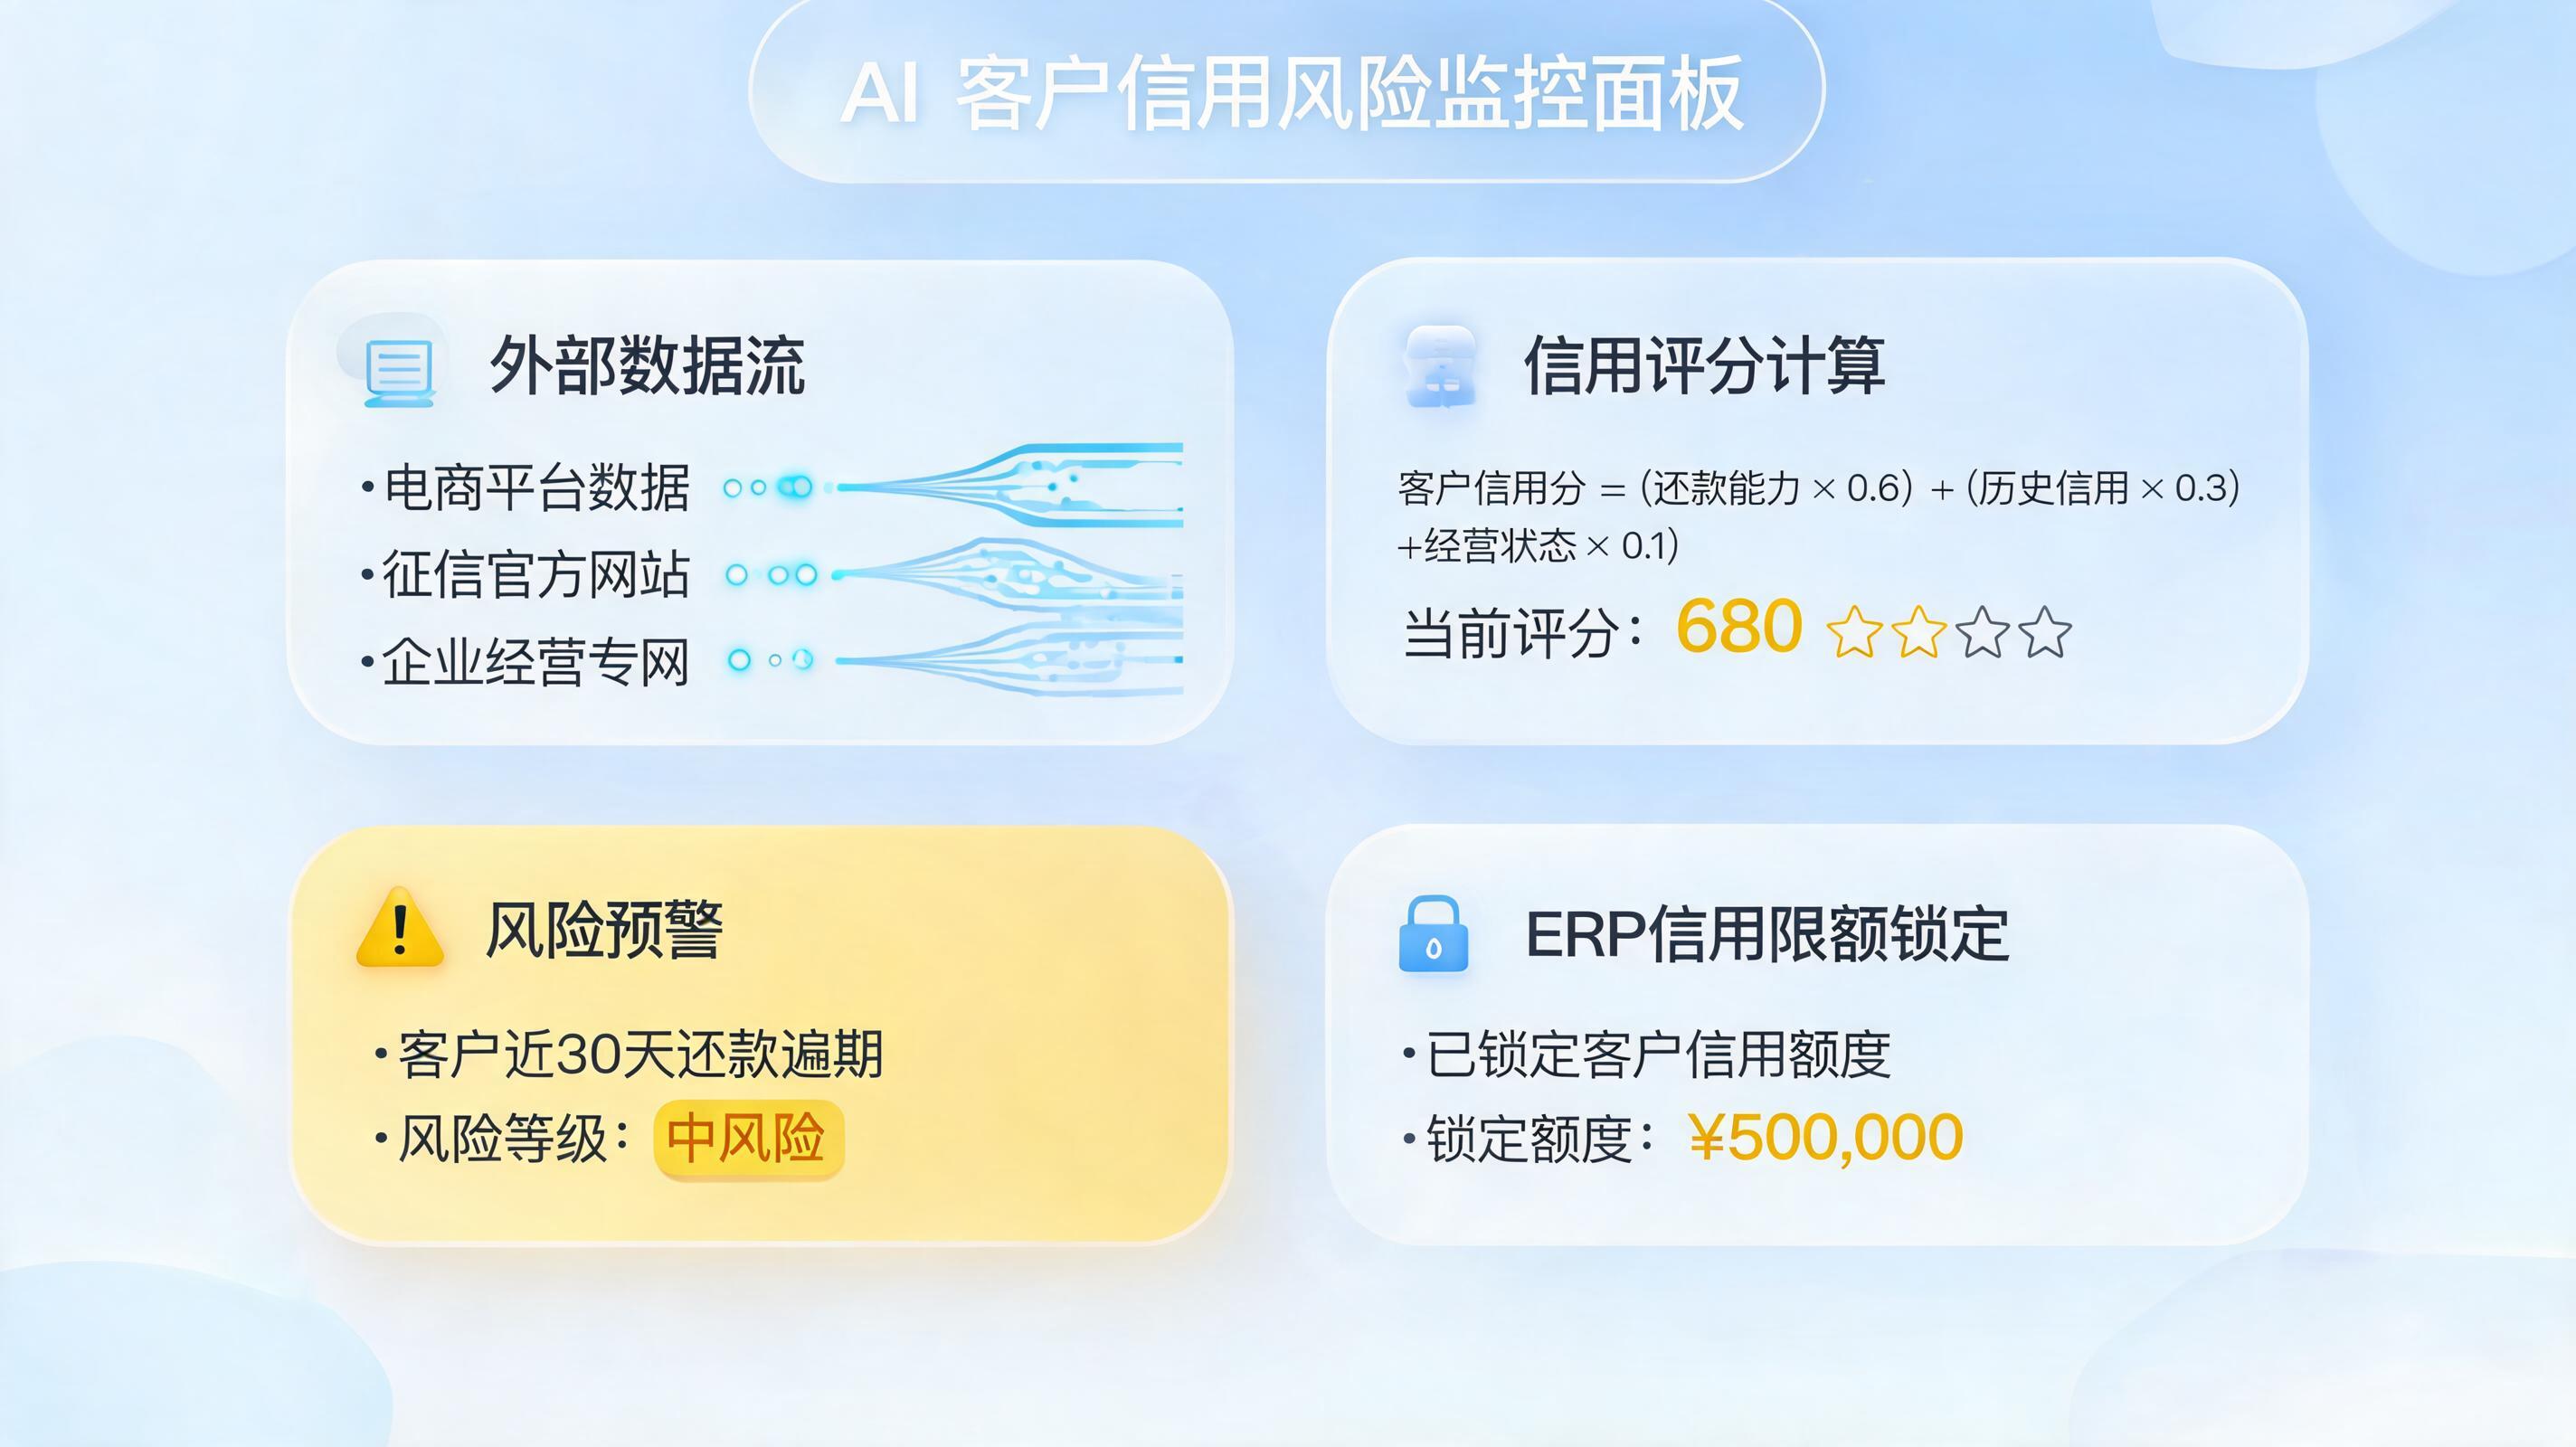
RPA:定期抓取客户在工商网站的诉讼、被执行人信息,以及内部历史回款记录
Agent:基于综合数据建立信用评分模型,动态计算客户信用得分
Agent:当客户信用评分跌破阈值时,自动触发预警
RPA:自动在ERP中锁止该客户的赊销额度,通知销售转为现结模式
三、预期效果
- ✓ 坏账率降低 30%
- ✓ 授信决策科学化
FAQ
Q1 外部风险信息多久抓取一次?
按预设周期自动抓取,通常为每日或每周,可在结构化文档中配置。
Q2 信用评分模型考虑哪些维度?
外部诉讼与被执行信息、内部历史回款记录、交易频次与金额等。
Q3 评分跌破阈值后是否自动锁止赊销?
自动触发预警并锁止赊销额度,同时通知销售转为现结模式。
Q4 客户还款后如何恢复赊销额度?
需人工确认还款到账后,在系统中手动恢复,Agent不自动解除锁止。
Q5 预警信息推送给谁?
推送给对应销售人员和财务负责人,便于及时跟进。
Q6 能否按行业定制评分规则?
可以。评分维度和权重在结构化文档中定义,业务人员可按行业调整。
本文内容整理自财务智能体场景合集,为场景介绍与流程说明,不涉及具体客户案例数据。实际部署需结合企业现有系统环境与业务规则。