财务智能体的通用定义是什么?覆盖财务全场景的概念边界
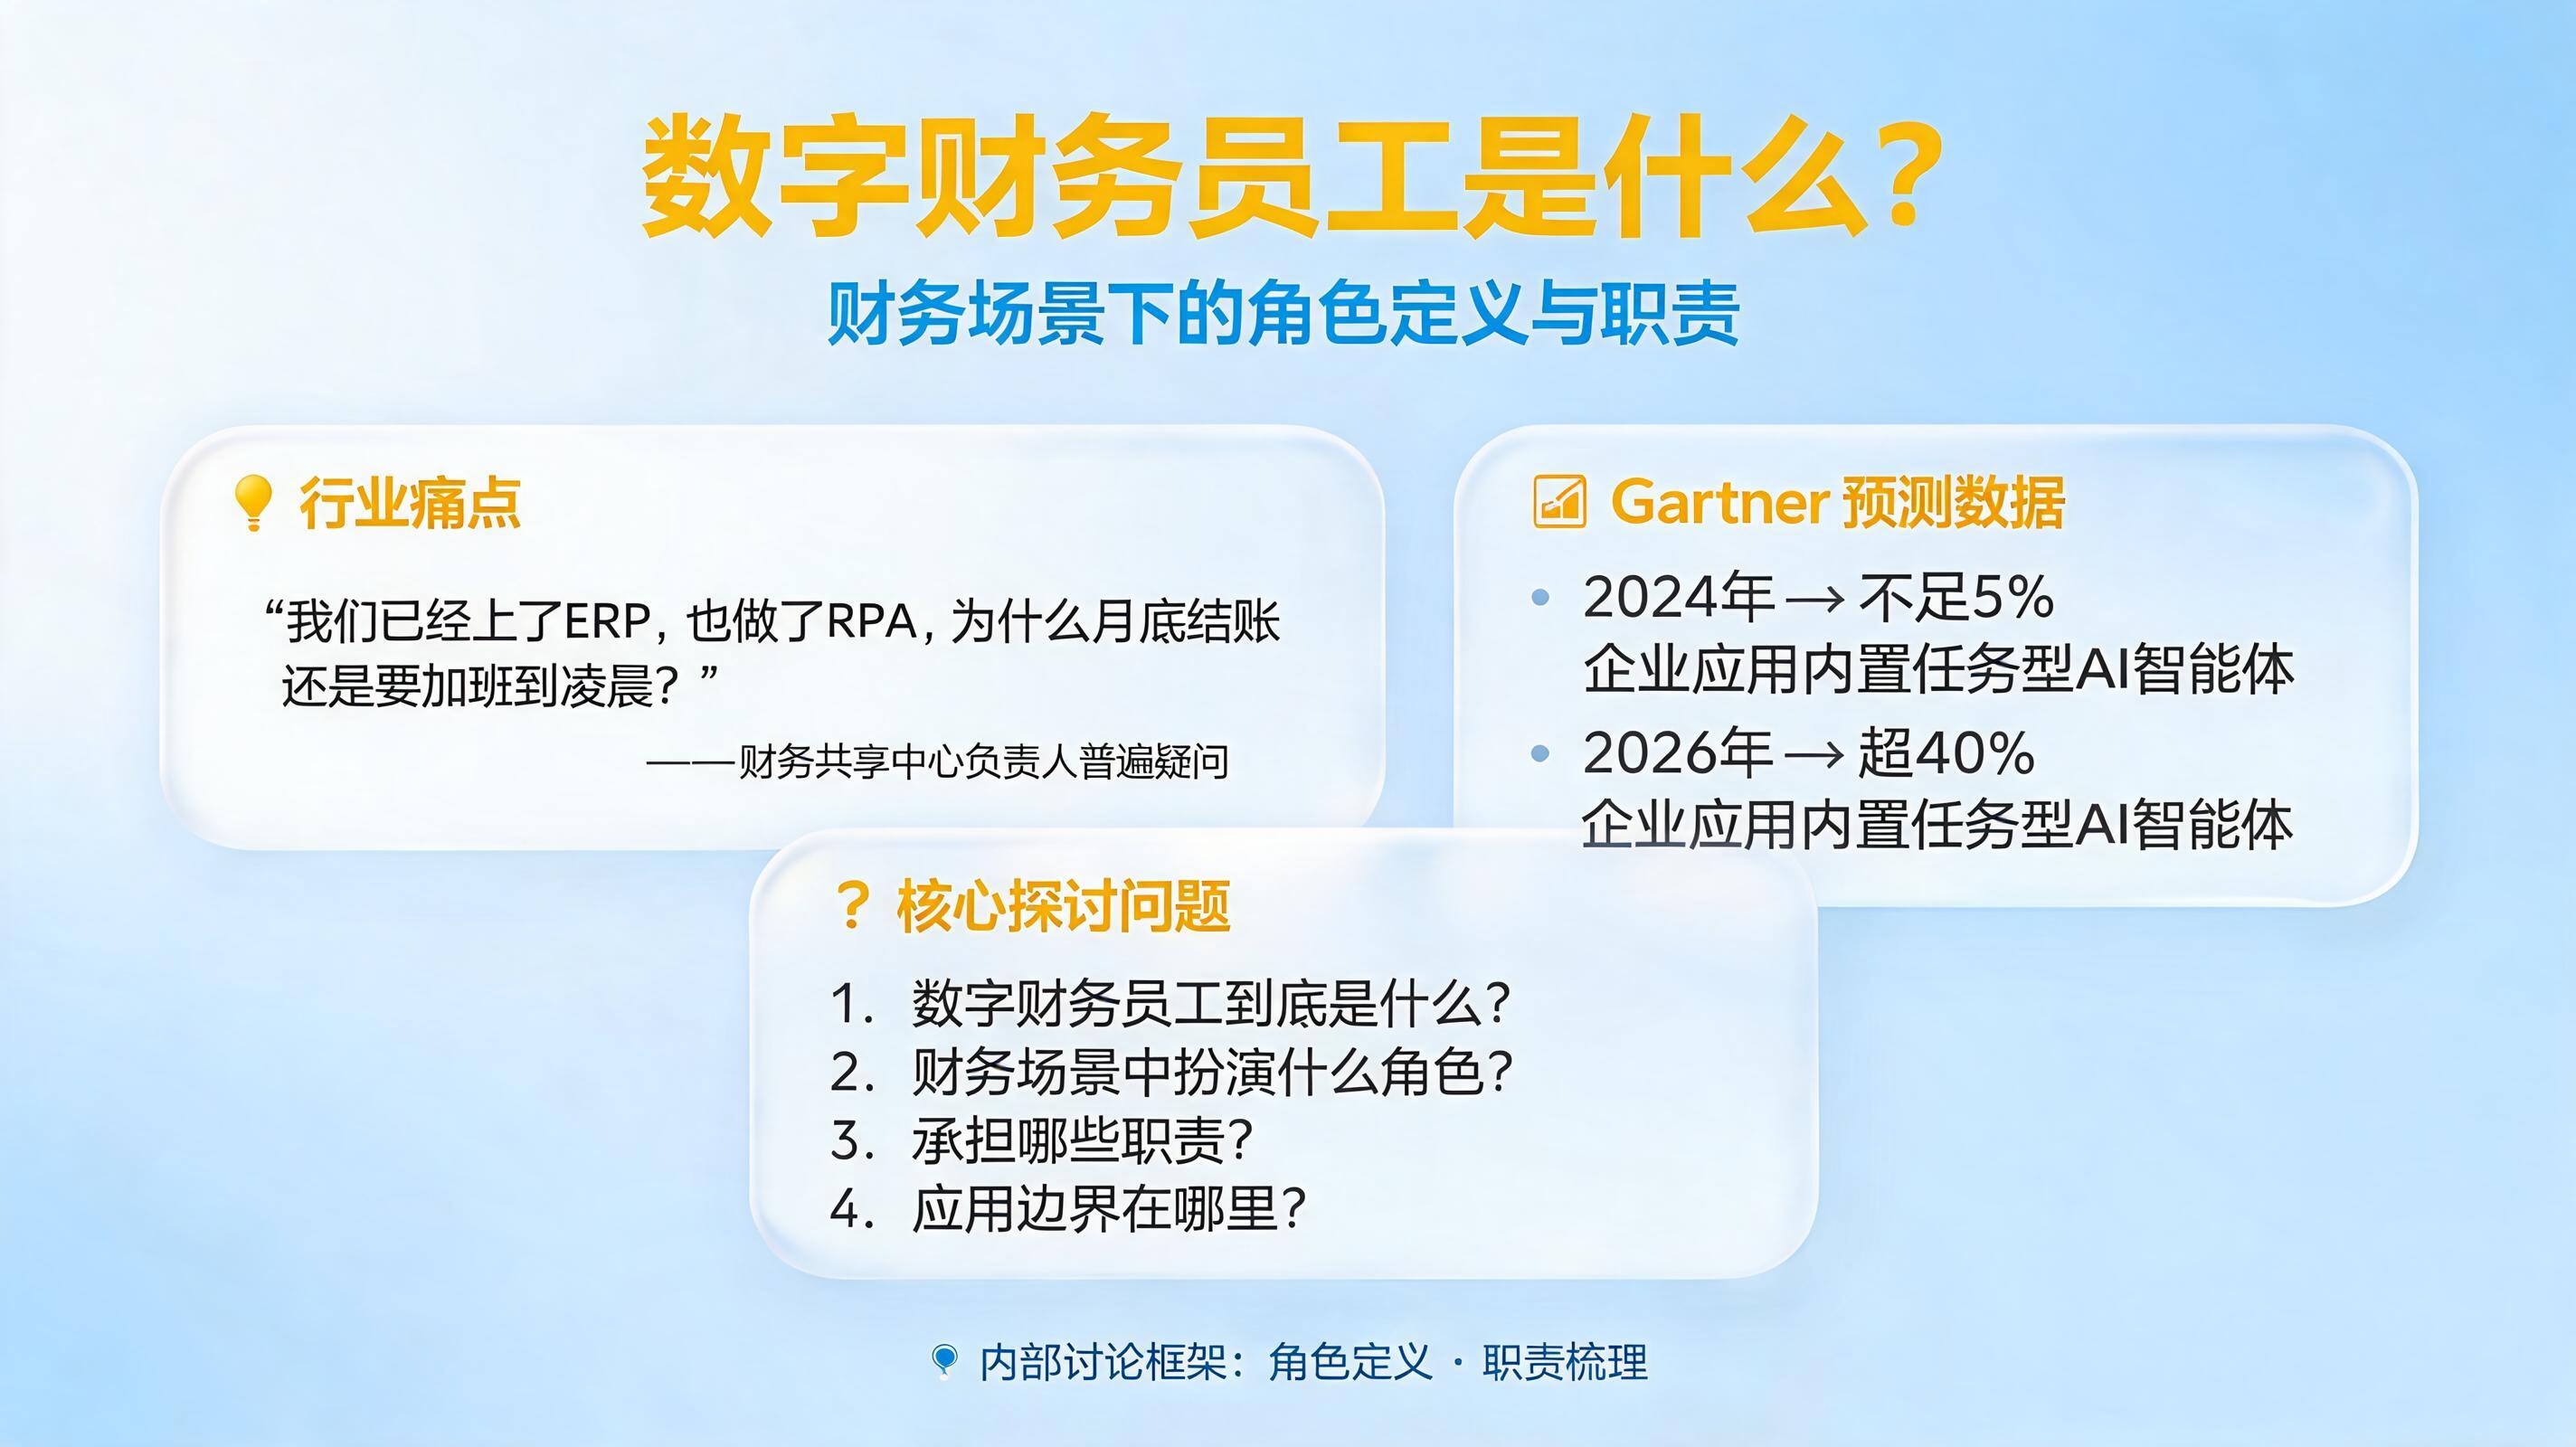
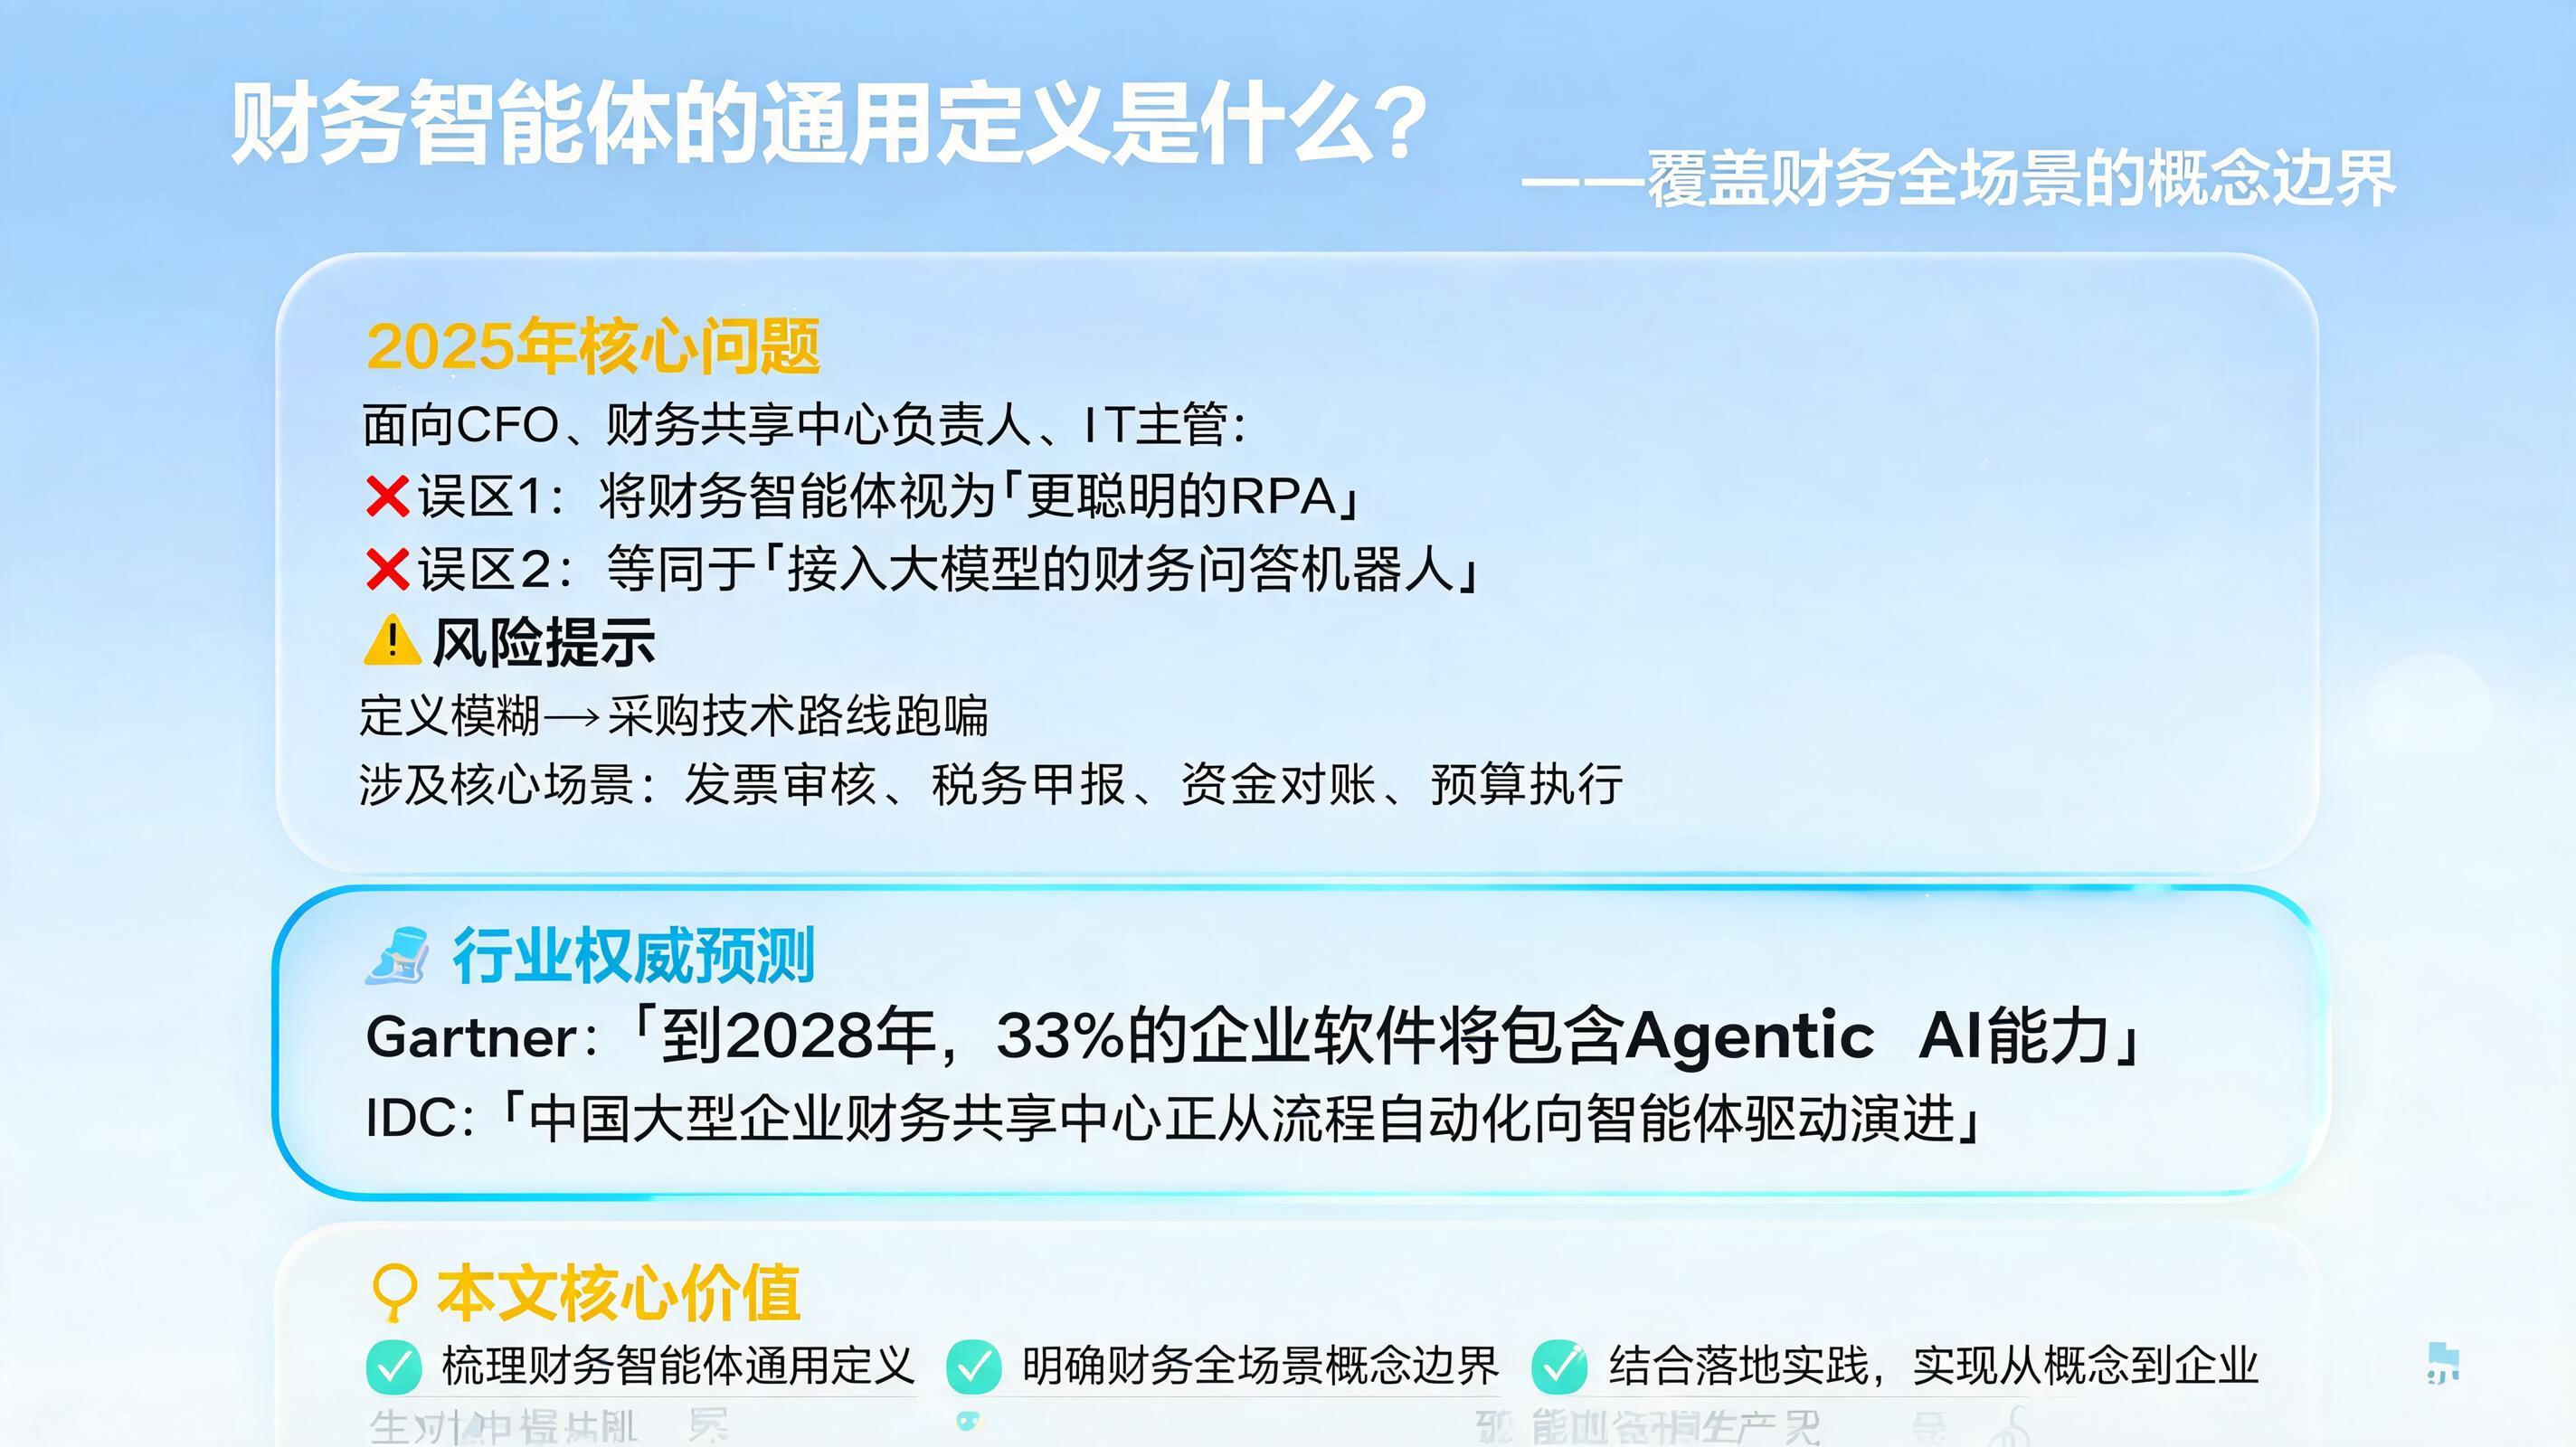
财务智能体的通用定义是什么?覆盖财务全场景的概念边界,这是很多CFO、财务共享中心负责人和IT主管在2025年绕不开的问题。有人把它看作“更聪明的RPA”,有人把它等同于接入大模型的财务问答机器人,但真正进入发票审核、税务申报、资金对账、预算执行时,企业才发现:如果定义不清,采购的技术路线就会跑偏。
Gartner预测,到2028年,33%的企业软件将包含Agentic AI能力;IDC也指出,中国大型企业财务共享中心正从流程自动化向智能体驱动演进。但行业热度不等于清晰定义。本文尝试给出一套可讨论的通用定义,并划出财务全场景的概念边界,同时结合实在Agent的落地实践,说明企业如何从概念走向生产力。
一、为什么财务智能体需要“通用定义”?
1.1 财务部门的三重压力
当前财务部门普遍面临三重压力,这也是财务智能体被频繁讨论的根本原因:
- 交易量持续增长:电子发票、全球多站点、电商订单让单据量成倍增加,人工审核难以规模化。
- 合规与风控要求更严:金税四期、电子会计档案、数据安全法等要求财务操作可追溯、可审计。
- 价值转型迫在眉睫:财务需要从基础核算走向预算、分析、经营支持和风险预警。
如果没有通用定义,企业容易把OCR、RPA、BI、大模型混在一起,形成新的自动化孤岛。实在Agent在项目启动时通常先做“财务智能体定义工作坊”,把场景、边界、责任人、系统接口和审计要求对齐,再进入技术选型。
1.2 从RPA到智能体:不是改名,而是能力升级
财务智能体不是RPA的简单改名,而是能力结构的升级:
- RPA:基于规则和界面,擅长跨系统搬运,但不会理解制度。
- AI/OCR/大模型:擅长识别、理解和生成,但不保证可靠执行。
- Agent:具备感知、记忆、规划、工具调用、执行、反思和学习能力。
- 财务智能体:把上述能力组织成端到端任务闭环。
通过实在Agent,企业可以将RPA的执行力和大模型的认知力结合,让智能体既能“看懂”发票和合同,也能“操作”ERP、税务和网银。
二、财务智能体的通用定义
2.1 一句话定义
财务智能体是面向财务领域,以大模型和Agent架构为中枢,融合RPA、OCR、规则引擎、知识图谱和数据分析等技术,能够感知财务任务、理解制度规则、规划执行路径、调用业务系统、校验执行结果并持续学习,在财务全场景中承担可审计、可管控、可度量任务的数字员工。
这个定义可以拆成四个关键词:
- 面向财务领域:不是通用聊天机器人,必须理解会计准则、税务政策和内控制度。
- Agent架构为中枢:有规划、工具调用、反思和记忆,不是单轮问答。
- 融合技术栈:RPA+AI+大模型+规则+数据,缺一不可。
- 可审计可管控:财务不能接受黑箱,每一步操作都要留痕。
2.2 五个核心能力
财务智能体的通用定义,最终要落到可验证的能力上:
- 多模态感知:识别发票、单据、合同、流水、邮件和影像。
- 规则与知识理解:理解会计准则、税务政策、报销制度和内控要求。
- 任务规划与工具调用:拆解任务,调用ERP、税务、网银、OA等系统。
- 执行与校验:自动填单、对账、申报、生成凭证,并做交叉校验。
- 学习与治理:从例外和反馈中优化,保留日志、权限和审计轨迹。
实在Agent在这些能力上强调“双驱”:规则型Agent处理确定性任务,认知型Agent处理非结构化判断,从而兼顾效率与风险控制。
2.3 与相邻概念的边界
财务智能体常与以下概念混淆,边界需要讲清楚:
- 不是RPA:RPA是手,智能体是手+脑+神经。
- 不是ERP:ERP是记录系统,智能体是任务执行与协同层。
- 不是BI:BI负责展示与分析,智能体负责推动任务闭环。
- 不是大模型助手:通用助手能问答,财务智能体要能操作、校验、留痕。
- 不是无人化:财务智能体需要人机协同,例外由人处理。
回到问题本身:财务智能体的通用定义是什么?覆盖财务全场景的概念边界,答案不是越宽越好,而是任务闭环与治理能力相匹配。通过实在Agent,企业可以把这些边界固化到平台能力中,避免“什么都叫智能体”。
三、覆盖财务全场景:概念边界在哪里?
3.1 流程边界:从交易处理到决策支持
财务智能体覆盖的“全场景”,通常包括以下流程:
- 核算与共享:智能审单、凭证生成、自动对账、结账、报表校验。
- 税务:进项发票采集、OCR识别、认证、申报、税务风控。
- 资金:网银流水对账、回单归档、支付状态跟踪、资金日报。
- 预算与费控:预算执行表处理、费用审核、差旅标准校验。
- 风控与合规:三单匹配、反舞弊、审计抽样、权限复核。
- 档案与数据:电子会计档案、元数据标准化、共享看板。
这些场景共同构成财务智能体的流程边界:不是所有财务工作,而是高频、规则可表达、数据可访问、结果可校验的任务。
3.2 能力边界:能做与不能做
财务智能体的概念边界,还体现在能力边界上:
- 能做:重复性高、规则明确、跨系统操作、结果可验证的任务。
- 慎用或不能做:无授权支付、重大会计估计、对外披露决策、无审计黑箱的自主判断。
- 人机协同:机器负责执行、校验和预警,人负责例外、判断和最终责任。
- 审计要求:每一步操作可追溯,每一次判断有依据。
财务智能体的通用定义是什么?覆盖财务全场景的概念边界,关键不是“全自动”,而是“有边界的自动化+可治理的智能化”。实在Agent在落地中会把权限、日志、复核节点作为基础能力,而不是事后补丁。
3.3 组织与数据边界
财务智能体不是孤立软件,还要嵌入组织与数据体系:
- 组织边界:财务共享中心、COE、业务财务、税务、资金各司其职。
- 数据边界:多系统、跨网、跨境数据需要权限与合规控制。
- 行业边界:邮政、能源、农牧、电商、制造、跨境等场景差异大。
- 技术边界:国产化、信创、内网部署、API与界面自动化并存。
因此,财务智能体需要从单点场景走向COE运营。实在Agent支持从单场景验证到多业务单元复制的渐进式建设。
四、实在Agent落地财务全场景的实践框架
4.1 技术底座:RPA+AI+大模型+Agent
实在Agent在财务场景中的实践,通常建立在五层能力之上:
- RPA:跨系统执行,覆盖没有API的老系统。
- AI/OCR:识别发票、单据、合同、流水。
- 大模型:理解规则、生成解释、处理非结构化文本。
- Agent:规划、调用工具、校验、反思。
- COE:统一开发、运营、监控、迭代。
通过实在Agent,企业可以把财务智能体从“概念验证”推进到“规模运营”。
4.2 典型场景与成效
- 某大型国有邮政企业:围绕增值税全流程、预算执行和共享看板,构建财税共享自动化。月均处理5,000-6,000张发票,高峰可达1万张;17张预算表、4.5万条数据实现自动处理与校验,共享运营实现日监控、日分析、日优化。
- 某核电运营企业:搭建全场景自动化作业集群,智财务模块实现税务数据秒级对账、智能风控,核算效率提升约80%,对账时效从小时级降到秒级;智商务模块通过三单匹配自动结算,提升支付效率。
- 某头部农牧上市集团:财小审智能体每月超6万张单据智能审核,效率提升80%,差错率清零;规划181个数字员工场景,覆盖九大业务领域,预计三年综合ROI 100%-250%。
- 某跨境电商企业:全球多站点财务对账,通过采集-归档-核算闭环,将2天结账周期缩短,实现0错误率和全球经营数据准确调用。
这些案例说明,财务智能体的价值不在单点炫技,而在端到端闭环。
4.3 三步落地路线
- 场景盘点与边界定义:列出高频、规则清晰、数据可得的任务。
- 试点验证与COE建设:从发票审核、对账、申报等场景切入。
- 规模推广与治理:统一权限、日志、监控、模型和流程资产。
实在Agent通常建议先做“小闭环”,再复制到更多法人、地区和业务单元。
五、企业选型与实施清单
5.1 定义检查清单
- 是否具备Agent规划与工具调用能力?
- 是否融合RPA、OCR、规则和大模型?
- 是否支持审计日志、权限和复核?
- 是否能与ERP、税务、网银、OA集成?
- 是否有COE运营和持续迭代机制?
5.2 选型指标
- 准确性:审单、对账、申报的准确率。
- 集成力:API、界面自动化、跨网、跨境。
- 合规性:数据安全、国产化、权限。
- 可运营:监控、告警、版本、知识库。
- ROI:人力释放、周期缩短、风险降低。
5.3 常见误区
- 把财务智能体当成RPA升级包。
- 追求完全无人化,忽视例外处理。
- 只买大模型,不做流程和数据治理。
- 不做场景边界定义,导致期望失控。
- 忽视COE,导致后续维护依赖外部。
结语
财务智能体的通用定义是什么?覆盖财务全场景的概念边界,可以概括为:以Agent为中枢,以财务任务闭环为目标,以可审计、可管控、可度量为底线,在核算、税务、资金、预算、共享、风控、档案等场景中承担数字员工角色。企业不必追求一步到位,而应从高频、规则清晰、数据可得的场景切入。实在Agent通过RPA+AI+大模型+Agent,把定义变成可落地的生产力。
常见问题解答
1. 财务智能体和RPA有什么区别?
RPA是执行工具,财务智能体是任务闭环主体。RPA按规则操作界面,财务智能体能理解制度、规划步骤、调用工具、校验结果。实在Agent将两者融合,让自动化从“能点按钮”升级为“能完成任务”。
2. 财务智能体真的能覆盖财务全场景吗?
“全场景”不是所有财务工作,而是覆盖核算、税务、资金、预算、共享、风控、档案等高频、规则可表达、数据可访问的场景。重大判断、无授权支付等仍需人负责。
3. 大模型幻觉会不会导致财务风险?
需要规则引擎、知识库、交叉校验、人工复核和审计日志共同约束。认知型Agent处理非结构化判断,规则型Agent处理确定性任务,实在Agent在双驱架构下降低幻觉风险。
4. 部署财务智能体需要多长时间?
取决于场景复杂度。单点场景可数周验证,跨系统、跨地区规模推广通常需要数月到一年。建议从发票审核、对账、申报等小闭环开始。
5. 如何衡量财务智能体的ROI?
看四项:人力释放、处理周期缩短、差错率下降、合规风险降低。可结合数字员工替代工时、结账周期、审单量、ROI回收期等指标评估。