司库智能体是什么?资金管理场景的高阶概念解析
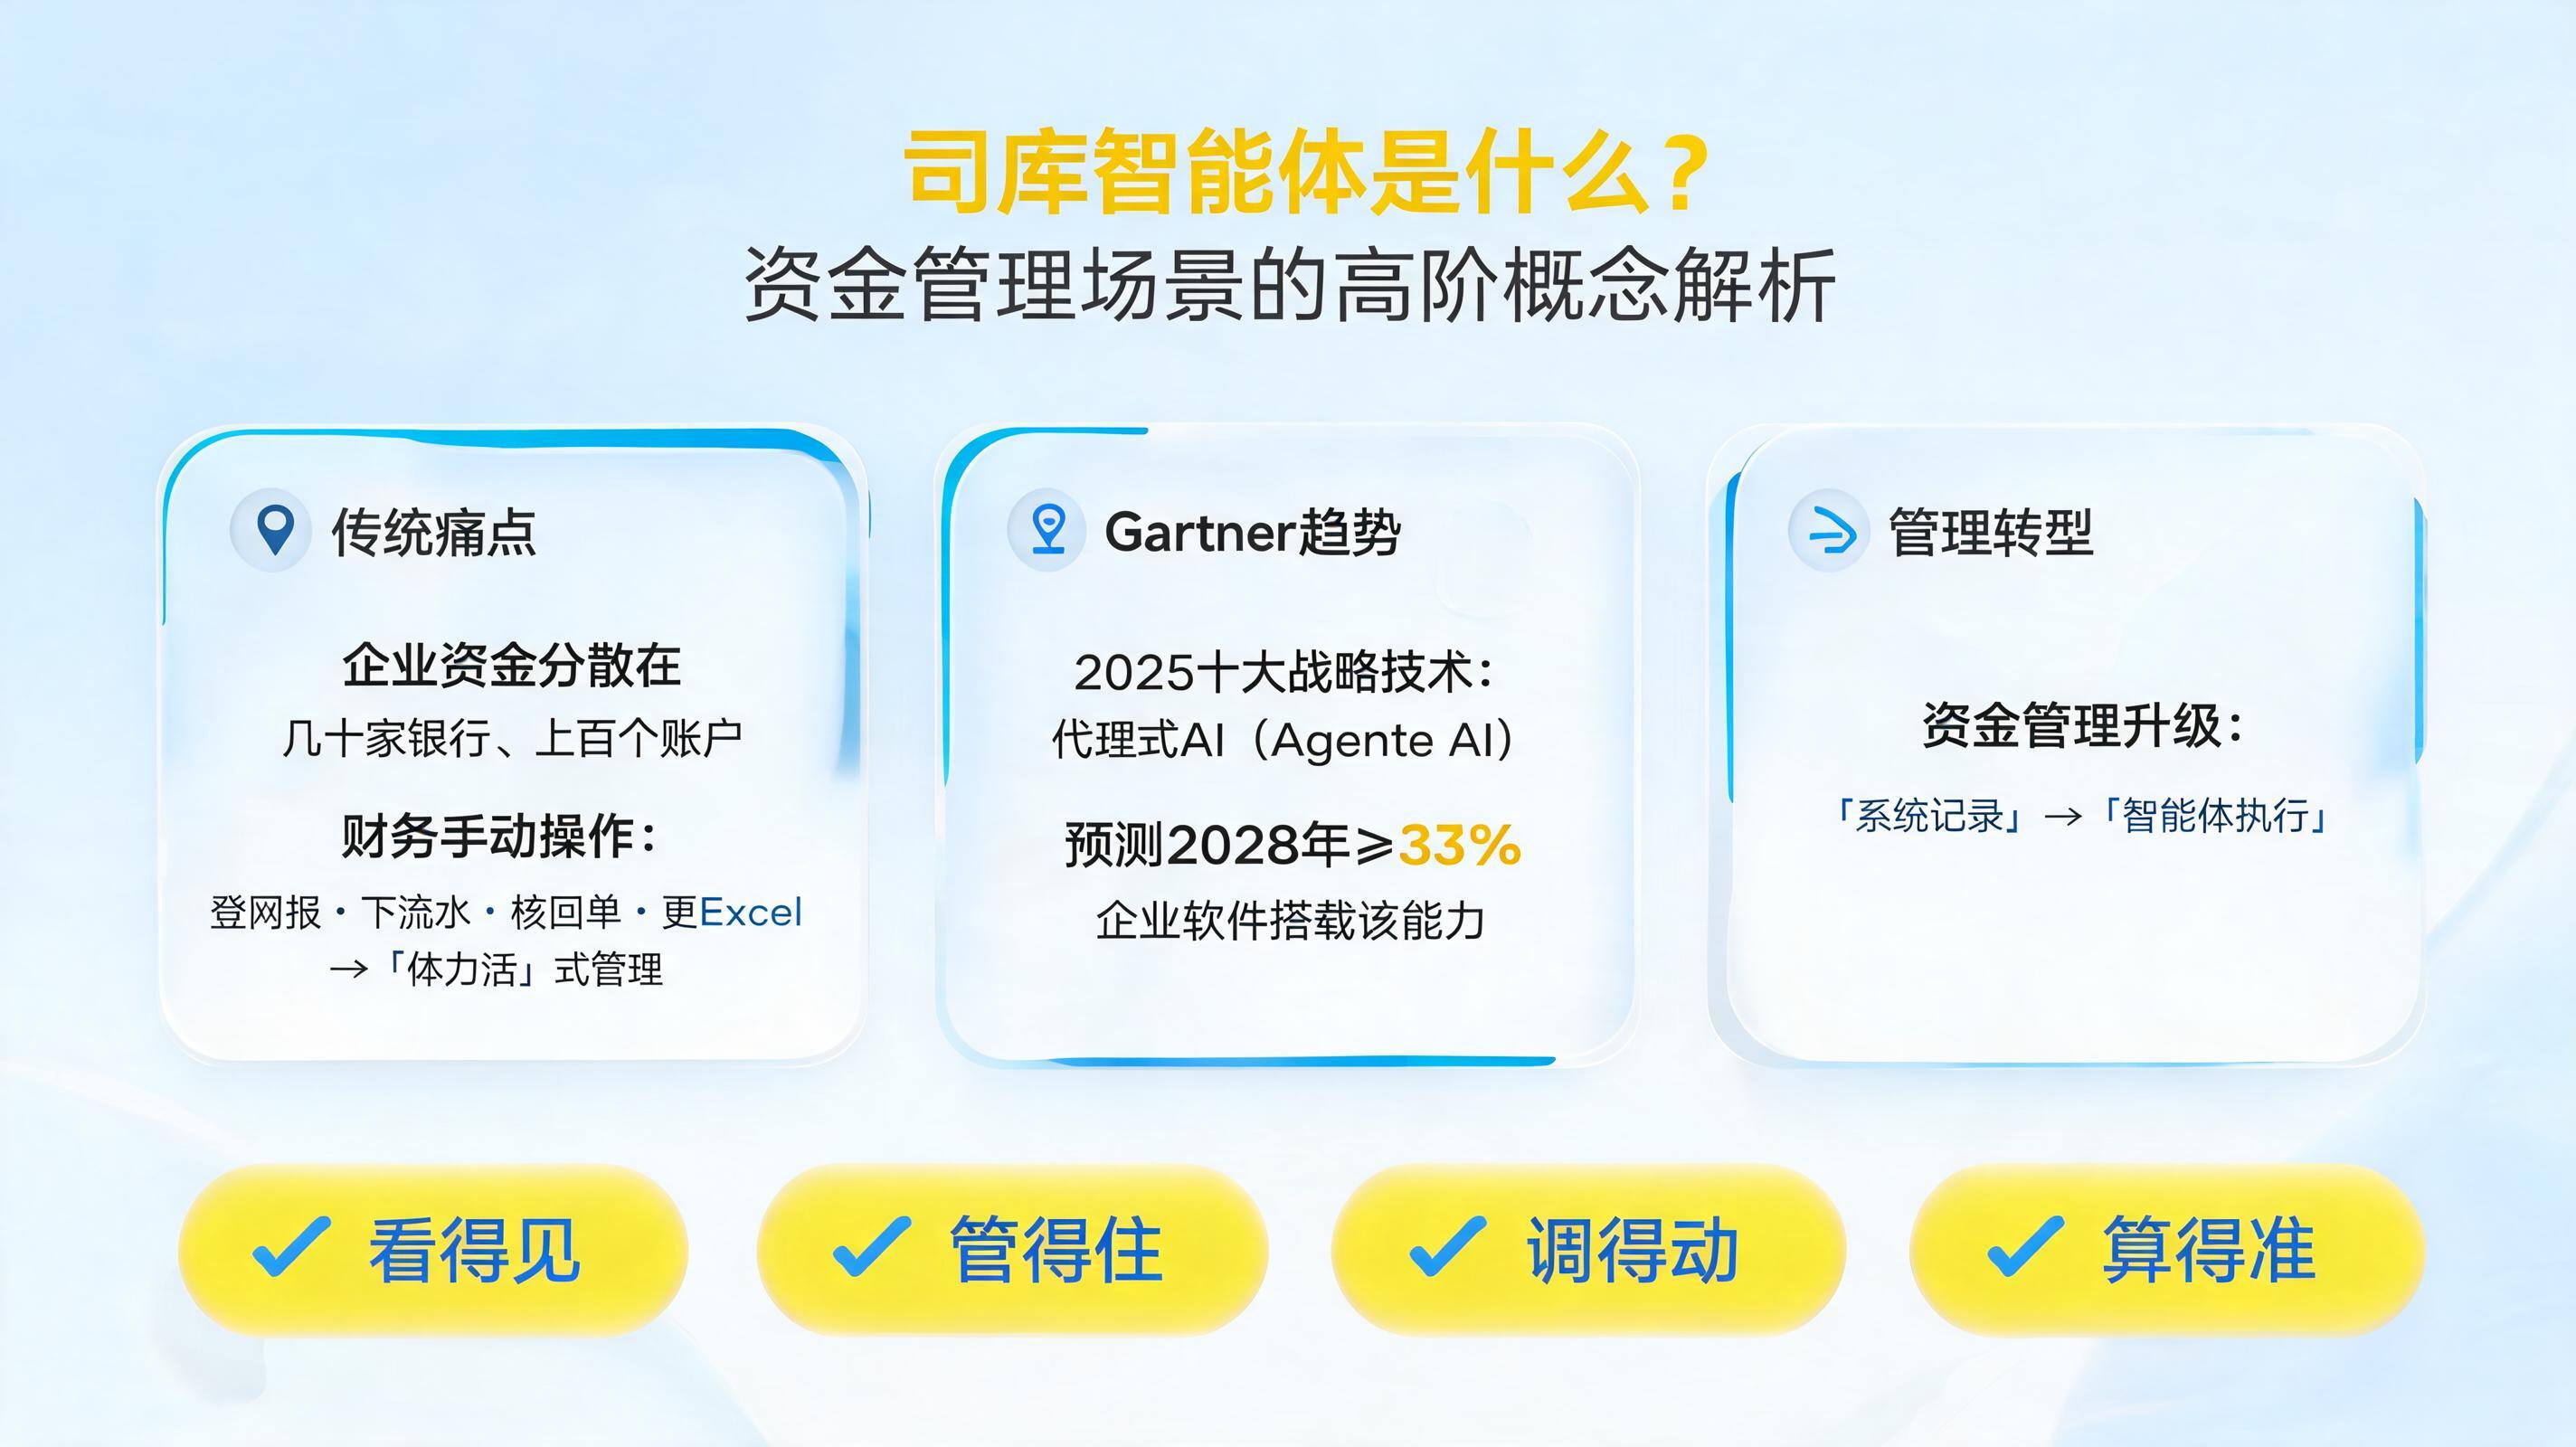
当企业资金分散在几十家银行、上百个账户里,财务人员每天登录网银下载流水、核对回单、处理付款、更新Excel,司库管理却依然像一场“体力活”。Gartner在2025年十大战略技术趋势中,将代理式AI(Agentic AI)列为重要方向,并预测到2028年至少33%的企业软件将包含代理式AI能力。这意味着,资金管理正在从“系统记录”走向“智能体执行”。那么,司库智能体是什么?资金管理场景的高阶概念解析,需要回答的不只是技术定义,更是企业如何让资金看得见、管得住、调得动、算得准。
一、从司库管理到司库智能体:概念升级
1.1 司库管理不只是“管钱”
司库管理的本质,是对企业资金、流动性、融资、投资、汇率利率风险和银行关系进行集中经营。传统司库工作通常包括账户管理、收付结算、资金归集、银企对账、资金报表等;而高阶司库管理则进一步关注资金预测、营运资金优化、资金成本和风险定价。
- 基础层:账户、流水、回单、余额、收付款。
- 控制层:预算、审批、额度、权限、合规。
- 经营层:资金预测、头寸调度、融资安排、风险对冲。
- 战略层:全球资金池、资本结构优化、司库数字化治理。
很多企业已经上线ERP、银企直连或资金管理系统,但系统之间仍是孤岛,大量操作仍依赖人工跨网银、跨平台完成。
1.2 司库智能体是什么?
司库智能体是面向资金管理场景的企业级AI智能体。它不只是“高级RPA”,而是融合大模型思考能力、RPA执行能力、屏幕语义理解和多智能体协同的“数字司库员工”。
它的工作方式可以概括为:
- 感知:读取ERP、银企系统、网银、邮件、Excel、影像和制度文档。
- 决策:理解资金制度、审批规则和业务语境,判断下一步动作。
- 执行:模拟人工登录、查询、下载、填报、核对、支付、制单。
- 审计:记录全链路日志,异常自动标注,支持追溯与权限隔离。
与传统银企直连相比,银企直连更像“通道”,解决数据传输;司库智能体则像“坐席+分析师+审计员”,解决跨系统操作、规则理解和闭环执行。
1.3 高阶概念:资金管理的四个阶段
企业资金管理智能化通常经历四个阶段:
- L1 可视化:资金余额、流水、回单能够集中查看。
- L2 自动化:对账、下载、制单、核销等重复操作自动完成。
- L3 智能化:基于规则和大模型进行异常识别、预测和辅助决策。
- L4 自主化:多智能体协同,像虚拟司库团队一样主动发现问题、拆解任务并执行。
实在Agent可以在这四个阶段中逐步切入,先从高频、规则明确的资金操作场景实现自动化,再向预测、风控和自主调度演进。
二、资金管理场景为什么需要司库智能体?
2.1 账户多、明细散、手工重
集团企业往往拥有多家银行、多个主体、多个币种账户。资金岗位每天需要反复登录不同网银,下载流水和回单,再手工整理到Excel或资金系统。
- 多银行U盾、动态密码、登录规则不一致。
- 流水格式、回单命名、对账口径各不相同。
- 跨平台操作频繁,核心资金分析时间被严重挤占。
- 人员流动带来操作风险,经验难以沉淀。
这类场景中,实在Agent可以通过模拟人工操作,将多账户切换、流水下载、数据清洗和对账逻辑固化为自动化数字资产。
2.2 系统孤岛与规则复杂
资金管理往往连接ERP、OA、发票、合同、银企、网银和BI等多个系统。一个付款动作可能涉及采购订单、发票校验、审批状态、预算余额和银行账户。
- 系统之间缺少API或接口改造成本高。
- 审批规则、资金制度、额度控制难以代码化。
- 业务类型多,单一场景也可能包含十余条审核规则。
- 组织层级多,执行标准不统一。
司库智能体通过“视觉+底层”融合拾取和大模型规则解析,可以在不改造老旧系统的情况下,跨系统完成资金任务。
2.3 风控与审计滞后
传统资金风控多为事后检查,问题发现时资金可能已经支付。司库智能体可以把风控前置到操作过程中:
- 付款前自动校验账户、金额、供应商和审批状态。
- 对异常流水、重复付款、超额支付实时预警。
- 操作日志、截图、结果全链路留痕。
- 支持权限隔离和私有化部署,满足审计要求。
实在Agent在安全与审计方面提供精细化权限隔离、桌面控制和全链路可溯源能力,适合资金这类高敏感场景。
三、司库智能体的典型资金管理场景解析
3.1 多账户资金流水自动采集与多店对账
某国内电商企业财务需要反复切换多个店铺账号,日均机械操作时间长达数小时。核心问题是多店切换导致效率黑洞,财务分析时间被严重挤占。
通过实在Agent,可以将流程固化为:
- 自动登录:并发读取多个店铺信息,模拟人工精准登录。
- 全量采数:自动进入资金管理模块,按周期抓取每一笔收支明细。
- 智能核算:基于逻辑自动聚合“应收/已收”,一键生成标准报表。
- 闭环审计:实时记录操作日志,异常自动标注提醒,全链路可追溯。
该场景实现约90%效率提升、100%核算精度,原本需要2小时交付的工作大幅提前。对于集团司库而言,这类能力可以扩展到多银行、多主体、多币种账户。
3.2 银企对账与银行回单下载
银企对账是资金管理的基础工作,但往往耗时耗力。司库智能体可以自动完成:
- 登录不同银行网银,下载流水和电子回单。
- 按日期、金额、对方户名、摘要进行匹配。
- 自动标识未达账项和差异流水。
- 生成银企对账余额调节表。
实在Agent可以模拟人工完成下载、匹配和填报,减少人工跨网银操作,提升对账及时性。
3.3 收款核销与催款通知
在销售到收款流程中,资金管理不只是收款,还包括催款、核销和凭证处理。
- 自动获取应收台账和银行到账流水。
- 按客户、合同、订单号进行收款核销。
- 对逾期应收生成催款通知并发送。
- 自动生成收款凭证,减少重复录入。
通过实在Agent,企业可以把催款通知、收款核销、收款凭证等环节串联起来,形成从资金到账到账务处理的闭环。
3.4 付款与银企批量支付
采购到付款是资金流出的关键环节,也是最需要控制的场景。
- 采购审批、发票催收、校验和录入。
- 网银制单、审核、支付和付款凭证生成。
- 批量付款时校验收款账户、金额和用途。
- 付款后自动回写ERP,更新资金计划。
司库智能体可以在付款前进行合规校验,付款中模拟人工操作,付款后完成凭证和台账更新。实在Agent支持高并发、高稳定执行,适合批量付款等企业级场景。
3.5 资金预测与流动性管理
高阶司库管理不只是记录历史,更要预测未来。司库智能体可以结合:
- 应收应付账期和合同履约计划。
- 历史流水和季节性波动。
- 融资到期、投资赎回和费用支出。
- 多主体、多币种资金头寸。
自动生成日、周、月资金预测,辅助企业提前安排头寸调度。通过实在Agent,资金预测所需的数据采集、清洗和报表生成可以高度自动化,让资金团队把精力放在分析而非取数上。
3.6 司库风控与智能审单
资金支付必须合规。某大型电力企业业务类型超过120种,年单据审核量超过25万笔,下辖机构执行标准不统一。通过“大模型+小模型”双轨制智能审单方案,AI数字员工嵌入扫描岗位,承担基础校验工作,初审替代率达到66%,准确率提升至99.2%,风控响应速度显著提升。
在司库场景中,类似能力可用于付款申请、发票、合同、预算和账户信息审核。实在Agent可以结合大模型理解制度文本,再用小模型和规则引擎完成深度校验,形成“智能审核+人工确认”的人机协同模式。
四、司库智能体的技术底座:为什么不是“高级RPA”?
4.1 思考能力:大模型深度规划
传统RPA只能按固定步骤执行,遇到页面变化或规则调整容易失败。司库智能体需要理解制度、判断优先级、拆解复杂任务。实在Agent依托TARS大模型进行复杂任务拆解与逻辑推理,在长链路资金操作中更不容易“迷失”。
4.2 执行能力:ISSUT+RPA融合拾取
资金系统往往老旧、无API、界面复杂,甚至运行在信创终端上。实在Agent通过ISSUT智能屏幕语义理解技术,以“视觉+底层”融合拾取方式操作界面,能够适配无API、无MCP以及老旧系统的现实环境。
4.3 协同能力:多智能体分工
司库管理涉及采集、对账、审核、支付、核算、审计等多个角色。Multi-Agent模式可以让不同智能体分工协作,例如一个负责下载流水,一个负责对账,一个负责异常预警,一个负责生成凭证。
4.4 安全与信创适配
资金数据高度敏感,司库智能体必须支持权限隔离、操作审计、私有化部署和国产化适配。实在Agent产品矩阵覆盖本土化适配、信创兼容、安全可控和企业级高并发能力,能够满足大型集团对安全与稳定性的要求。
五、企业落地司库智能体的路径与指标
5.1 优先选择四类场景
- 高频重复:流水下载、回单下载、银企对账。
- 规则清晰:付款校验、收款核销、凭证生成。
- 跨系统多:ERP、网银、发票、OA之间来回切换。
- 容错可控:先做辅助和校验,再逐步走向自动执行。
5.2 四步落地法
- 梳理:画出资金流程、系统节点和人工操作步骤。
- 连接:通过RPA、API、MCP或屏幕语义理解连接系统。
- 协同:设计人机分工,关键支付保留人工确认。
- 运营:建立日志、监控、异常处理和持续优化机制。
5.3 衡量指标
- 效率:单笔对账、下载、制单时间缩短多少。
- 准确:核算精度、审核准确率、差异发现率。
- 风险:异常拦截率、审计追溯完整度。
- 成本:人力释放、加班减少、交付周期缩短。
5.4 避免三个误区
- 追求“无人化”而忽视资金安全边界。
- 只做单点自动化,不打通端到端流程。
- 重建设轻运营,缺少规则更新和异常处理机制。
六、未来展望:从数字员工到虚拟司库团队
司库智能体的终局,不是替代某个资金岗位,而是形成一支可编排、可审计、可扩展的虚拟司库团队。它能够自动采集资金数据,实时监控头寸,预测流动性,识别支付风险,并在授权范围内完成操作。对于集团企业而言,这意味着资金管理从“事后报表”走向“实时经营”,从“人找数据”走向“智能体主动服务”。实在Agent正在这一方向持续演进,让资金管理场景的高阶概念真正落地为生产力。
回到“司库智能体是什么?资金管理场景的高阶概念解析”,它的核心价值可以概括为:用智能体连接资金系统、沉淀资金规则、执行资金任务、控制资金风险,让司库管理从手工操作升级为智能运营。企业不必一次性追求全自动,而应从高频、清晰、可控的场景切入,逐步构建自己的资金智能体能力。
常见问题解答
Q1:司库智能体和银企直连有什么区别?
银企直连解决银行与企业系统之间的数据通道问题,偏“连接”;司库智能体解决跨系统操作、规则理解、任务执行和审计问题,偏“执行与决策”。两者不是替代关系,而是互补关系。
Q2:中小企业适合用司库智能体吗?
适合。中小企业虽然账户数量少,但资金岗位往往一人多岗,手工对账、付款、开票负担更重。可以从银企对账、流水下载、收款核销等单点场景开始,按需扩展。
Q3:资金数据安全如何保障?
需要关注权限隔离、操作日志、数据加密、私有化部署和审计追踪。实在Agent支持精细化权限控制和全链路可溯源审计,适合资金等高敏感场景。
Q4:司库智能体多久能见效?
如果选择规则清晰、高频重复的场景,通常数周到数月可以看到效率提升。复杂场景需要经过流程梳理、规则配置和试运行,但价值释放通常快于传统系统改造。
Q5:司库智能体会替代资金岗位吗?
短期内更多是替代重复操作,释放资金人员去做预测、分析和风险控制。长期看,资金岗位会从“操作员”转向“智能体运营者”和“资金策略制定者”。