纳税申报自动化:RPA电子税务局一键申报与勾稽校验
每到征期截止前最后三天,财务办公室里总有一群人盯着屏幕反复核对进项销项数据,手动登录电子税务局逐表填写、逐项勾选。根据行业调研数据,国内中型企业每月花在纳税申报准备与填报上的时间平均超过40个工时,其中超过60%属于重复性系统操作。随着金税四期全面推行和电子税务局功能持续升级,传统的手工申报模式已经难以匹配“以数治税”的监管节奏。本文将从申报流程拆解、勾稽校验逻辑、跨系统数据打通三个维度,分析如何通过RPA与AI智能体实现纳税申报自动化,让财务团队从“填表员”回归“分析师”的角色。
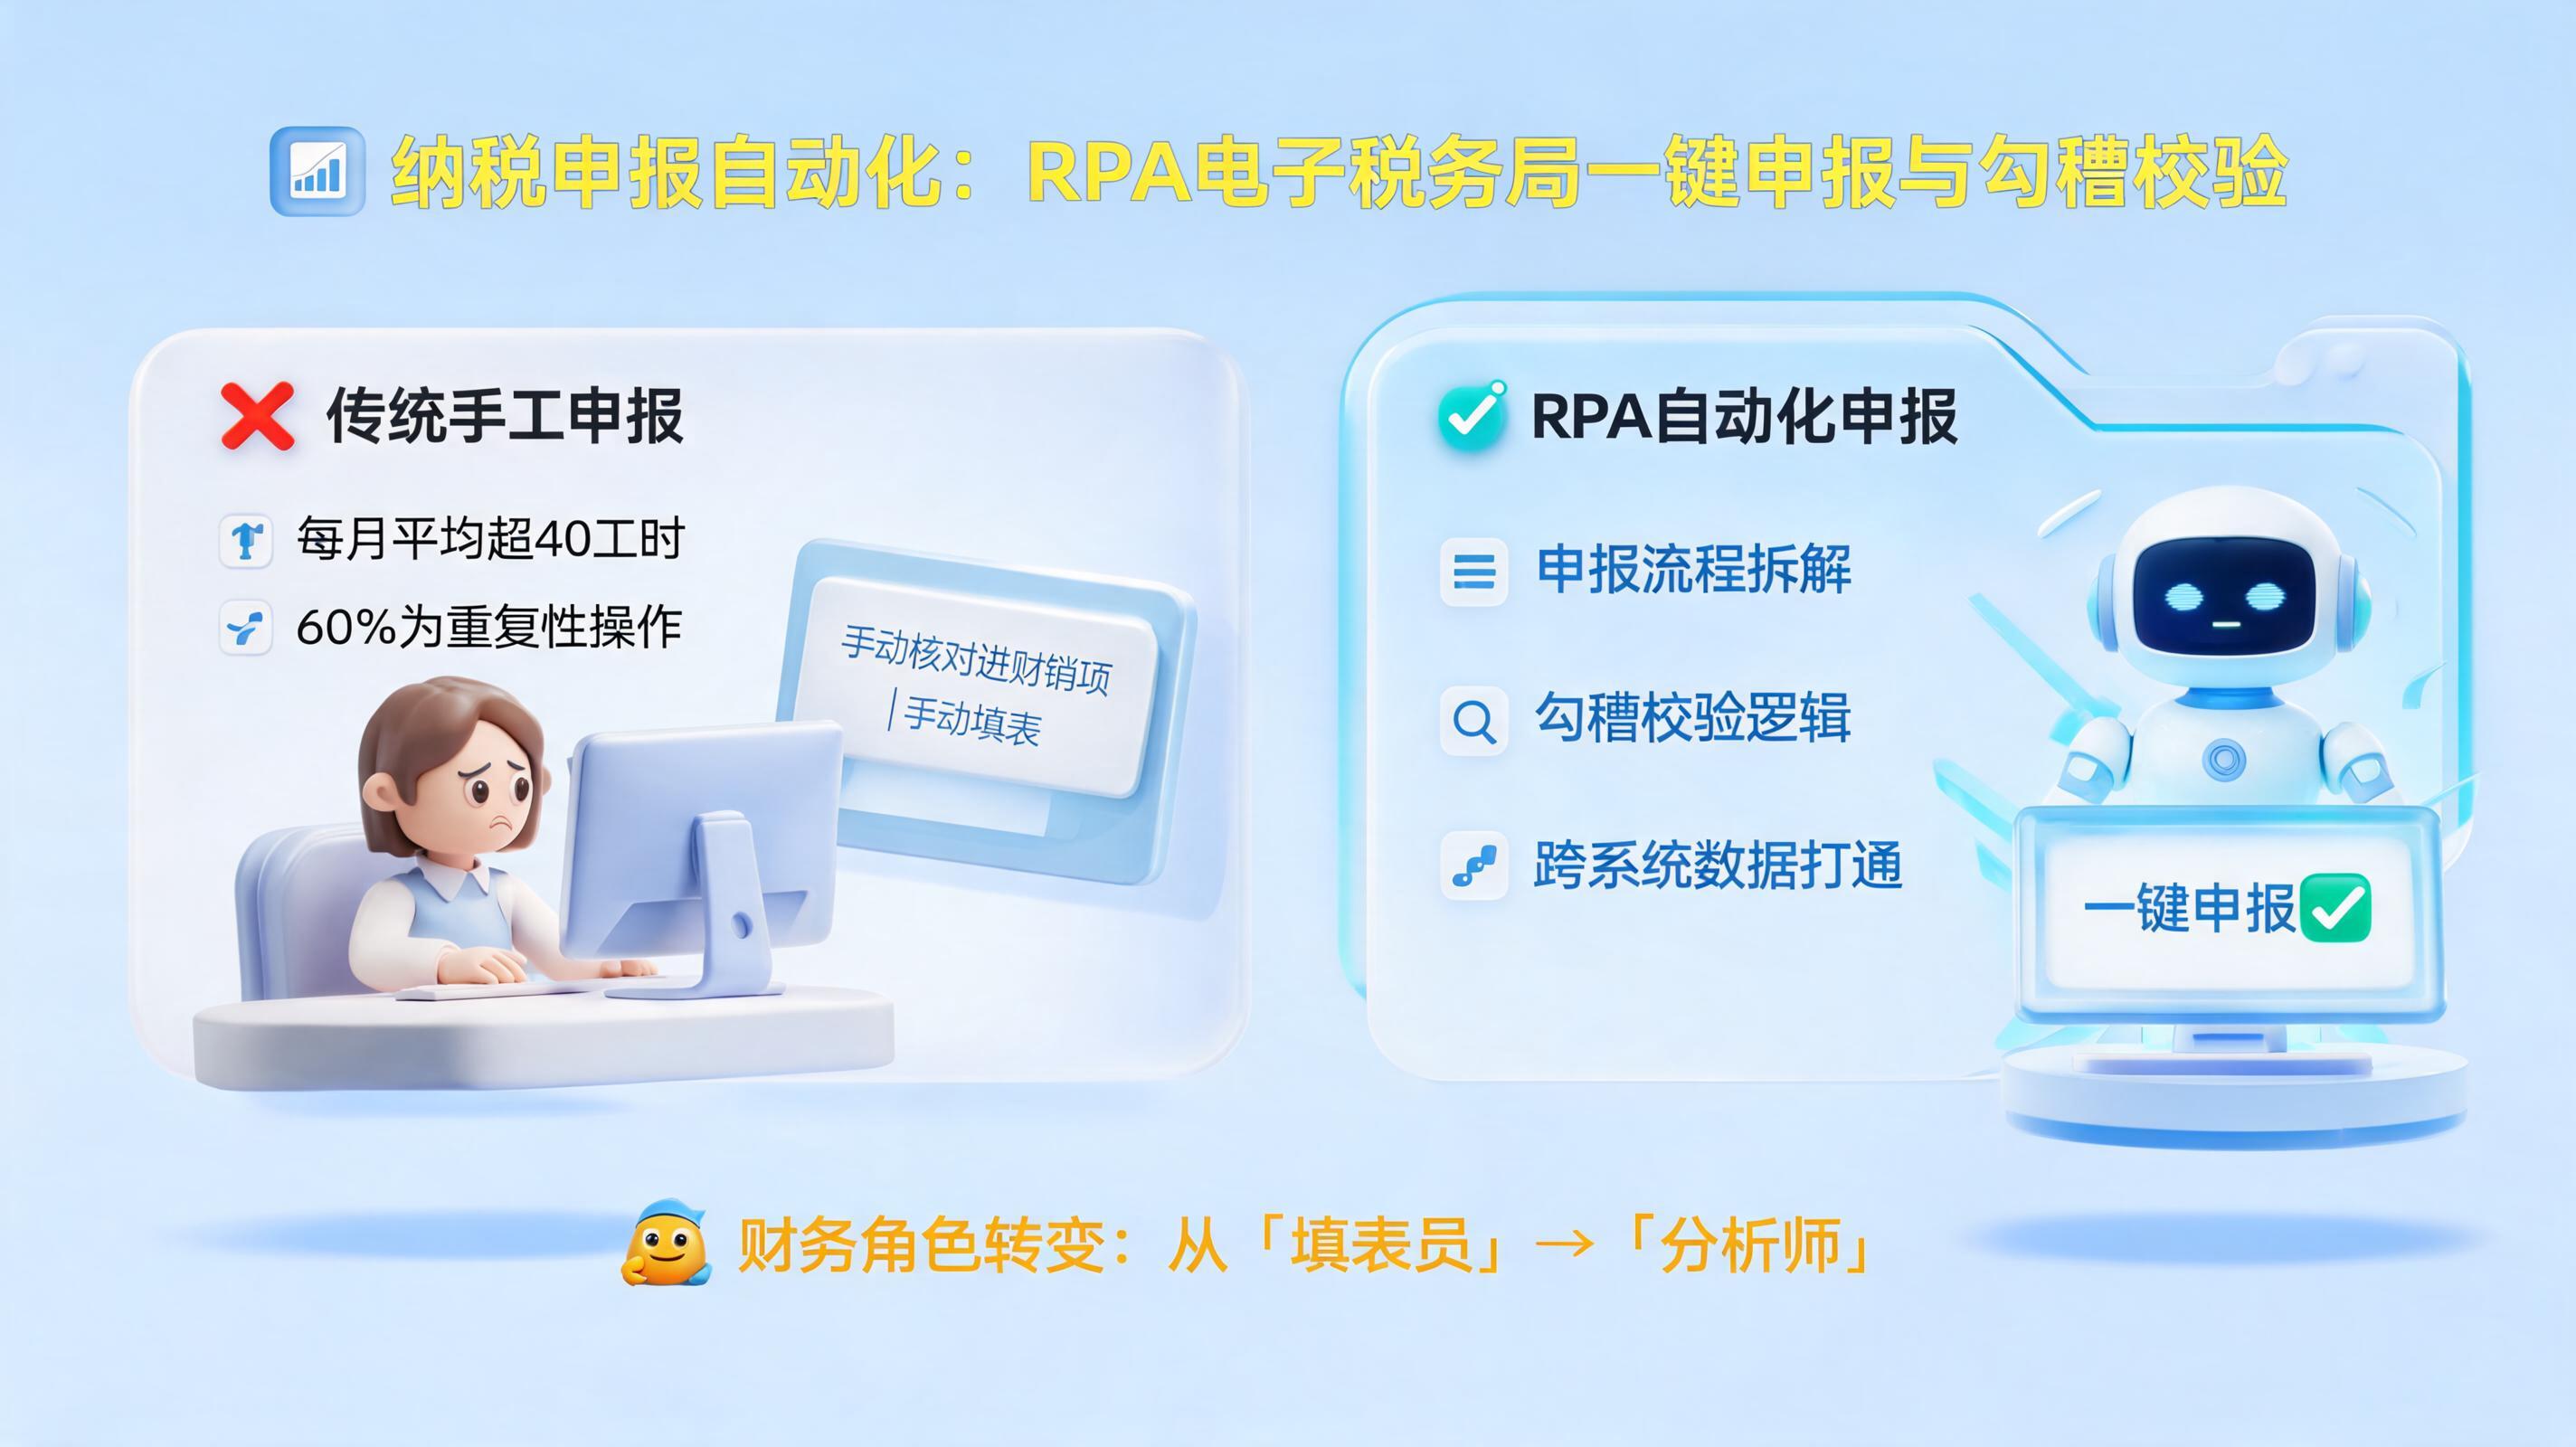
征期痛点:为什么纳税申报总是“最后一道坎”
纳税申报看似只是“填几张表”,实际上是财务月结工作中链条最长、系统最多、容错率最低的环节。从数据归集到最终提交,任何一个环节卡住,都会导致整个申报周期被压缩。
1.1 手工申报的四个结构性难题
多数企业财务人员对以下场景并不陌生:
- 多系统数据搬运:进项数据在ERP或财务核算系统里,销项数据在业务系统或开票平台,申报表在电子税务局,三套系统之间没有自动通道,全靠人工导出、整理、再录入。某能源类企业财务负责人曾透露,月均进项发票5000至6000张,高峰月份超过1万张,人工处理几乎不可能做到逐张精细核对。
- 申报表间逻辑复杂:增值税一般纳税人申报涉及主表、附表一、附表二、固定资产进项表、税额抵减表等多张表格,表间存在严密的勾稽关系。一个进项税额转出数字填错,可能引发附表二与主表的连锁逻辑错误。
- 申报窗口期刚性约束:征期截止时间是固定的,遇到节假日还会顺延调整,但财务数据的准备进度往往不由财务部门单方面决定。采购发票未到、销售数据未确认,都会挤压实际申报操作的时间窗口。
- 合规校验依赖人工经验:哪些发票可以抵扣、哪些需要做进项转出、税负率是否偏离行业预警区间,这些判断高度依赖老会计的经验,人员流动带来的知识断层直接影响申报质量。
1.2 自动化申报的价值拐点已经到来
电子税务局的全面数字化为自动化申报创造了基础条件。全国统一规范的电子税务局上线后,申报入口、表单结构、校验规则趋于标准化,这恰恰是RPA(机器人流程自动化)最擅长的作业环境——规则明确、界面稳定、操作重复。
通过实在Agent这类企业级智能体产品,财务人员可以将“登录电子税务局→选择申报表→提取系统数据→填入对应栏次→触发勾稽校验→确认提交”的全流程交给数字员工执行。实在Agent支持非侵入式连接财务系统与税务平台,不需要改造现有IT架构,部署周期通常在数周以内。
一键申报:RPA如何打通电子税务局“最后一公里”
“一键申报”听起来简单,背后需要解决的是跨系统数据获取、税务平台自动操作、异常情况处理三类问题。真正的自动化不是录制一个鼠标点击脚本,而是构建一套稳定、可审计、可扩展的申报作业流程。
2.1 从财务系统到税务平台的完整链路
一个完整的自动化申报流程通常包含以下环节:
- 数据采集与归集:实在Agent可以自动从ERP、财务核算系统、开票软件中导出指定期间的进项发票明细、销项发票汇总、认证结果通知书等数据,按照预设规则进行清洗和格式化。
- 申报表自动填充:Agent模拟人工操作登录电子税务局,根据归集好的数据,逐表逐项填入申报数据。对于增值税、企业所得税、附加税费等不同税种,可以配置独立的申报流程模板。
- 表间勾稽自动校验:填充完成后,Agent会自动触发电子税务局内置的校验功能,同时根据企业自定义的校验规则(如税负率波动、进项转出比例、免税销售额占比等)进行二次核查。
- 提交与回执归档:校验通过后自动提交申报,下载并归档申报回执和完税凭证,同步更新内部税务管理台账。
2.2 实在Agent在申报场景中的关键能力
在实际落地中,申报自动化面临的挑战往往不在“能不能点按钮”,而在于异常处理和系统适配。实在Agent具备几项针对性能力:
- 多税种、多主体适配:集团型企业往往有多个纳税主体,每个主体的申报表结构、税收优惠资质不同。实在Agent支持按主体配置差异化申报规则,统一调度执行。
- 验证码与安全认证处理:电子税务局登录通常涉及短信验证码、人脸识别或CA证书认证。实在Agent可以对接企业已有的统一认证平台,在合规前提下完成身份验证环节的自动化衔接。
- 申报异常智能拦截:当系统返回“申报失败”“校验不通过”等提示时,Agent不会盲目重试,而是根据错误代码分类处理——数据缺失类问题自动补采数据,逻辑错误类问题触发人工复核工单。
勾稽校验:自动化申报真正的“质量守门员”
申报表填完只是第一步,确保数据经得起税务系统校验和后续稽查,才是自动化方案的核心价值。勾稽校验不是简单的“表内加减对得上”,而是跨表、跨税种、跨期间的数据一致性验证。
3.1 三层校验体系保障申报质量
成熟的自动化申报方案通常会构建三层校验机制:
- 第一层:系统内置校验。电子税务局本身具备基础的表内和表间校验规则,如主表销售额与附表一销售额的逻辑一致性。自动化流程会在提交前自动触发并读取校验结果。
- 第二层:企业自定义规则校验。这一层是差异化的关键。企业可以根据自身业务特点设置校验规则,例如“本期进项税额转出金额超过上期50%时触发预警”“税负率低于行业下限时要求附说明”。实在Agent支持以可视化方式配置这些业务规则,无需编写代码。
- 第三层:跨期趋势校验。将本期申报数据与历史期间进行对比,识别异常波动。比如某个月免税销售额突然大幅增长、固定资产进项抵扣额远超历史均值,系统会自动标记并推送复核提醒。
3.2 从“事后补救”到“事前拦截”
传统模式下,勾稽校验往往是在提交后收到税务局反馈才发现问题,此时已经进入更正申报流程,既增加工作量又可能产生滞纳金风险。自动化方案将校验节点前移,在数据填入申报表的瞬间就完成多维度核查。
某烟草商业企业上线RPA+OCR自动化方案后,发票验收对账和预算执行监控实现全流程自动化,数据准确率接近100%,全流程日志完整留存。财务人员不再需要逐笔核对发票与账面记录,数字员工7×24小时不间断运行,申报前的数据准备时间大幅压缩。通过实在Agent的智能校验能力,该企业将税务数据的对账时效从小时级提升至秒级,人为操作风险显著降低。
落地路径:企业如何分阶段推进申报自动化
纳税申报自动化不是一蹴而就的项目,建议按照“先单点跑通、再全面推广”的思路分阶段实施。
4.1 第一阶段:选定税种与主体试点
优先选择数据基础较好、申报频率高的税种作为切入点。增值税通常是最佳起点——月度申报、数据量大、规则相对标准化。选择一个纳税主体先行试点,验证数据采集、申报填写、勾稽校验全链路的稳定性。实在Agent支持快速构建流程原型,通常在1至2个申报周期内可以完成验证。
4.2 第二阶段:扩展税种与异常处理机制
在增值税场景稳定运行后,逐步扩展至附加税费、企业所得税预缴、印花税等税种。这一阶段的重点是完善异常处理机制,包括:
- 数据缺失时的自动补采与通知
- 申报失败时的错误分类与处置策略
- 人工复核工单的自动派发与跟踪
4.3 第三阶段:构建税务共享能力中心
对于集团型企业,最终目标是建立税务申报的共享作业模式。通过实在Agent的控制台能力,总部可以统一管理各主体的申报流程、校验规则和执行日志,实现“集中管控、分布执行”。某核电运营企业依托RPA+AI+大模型技术搭建的全场景自动化作业集群,覆盖财务、商务、文档、档案等多个模块,核算效率提升80%,税务风险大幅降低,整体人为操作风险下降超过95%。
结尾
纳税申报自动化的价值不在于“替代几个人”,而在于将税务合规从依赖个人经验的“手艺活”转变为标准化、可追溯、持续优化的数字流程。RPA电子税务局一键申报解决了操作层面的效率瓶颈,勾稽校验则从质量层面为申报数据筑起防线。对于财务团队而言,这意味着征期不再是加班季,可以将精力投向税务筹划、风险分析等更高价值的工作。如果您的企业正在经历申报流程数字化的评估阶段,不妨从增值税这一高频场景切入,用实在Agent跑通第一个自动化申报流程,用实际运行数据来验证投入产出。
常见问题解答
问题一:RPA操作电子税务局是否合规?
RPA模拟的是人工在电子税务局界面的正常操作行为,不修改系统数据、不绕过安全认证,本质上是一种自动化操作工具。只要企业拥有合法的纳税申报权限,使用RPA辅助申报在合规层面没有特殊限制。实在Agent在部署时会遵循企业的安全审计要求,所有操作留痕可追溯。
问题二:如果申报数据在填报过程中发生变化怎么办?
自动化申报流程支持配置数据快照和版本管理。实在Agent在执行申报前会锁定数据源版本,如果填报过程中源数据发生变更,系统会标记差异并触发重新取数流程,避免用旧数据完成申报。
问题三:自动化申报方案部署周期需要多久?
视场景复杂度而定。单一税种、单一主体的增值税申报自动化,从流程梳理到上线运行通常在2至4周。涉及多主体、多税种、复杂校验规则的项目,建议按阶段推进,整体周期在2至3个月。
问题四:申报失败或系统校验不通过时,Agent如何处理?
实在Agent内置了申报异常分类处理机制。对于常见的“数据校验不通过”情况,系统会根据错误提示自动定位问题栏次并尝试修正;对于需要人工判断的异常,会自动生成复核任务并通知指定人员,处置完成后可断点续跑。
问题五:自动化申报是否适用于所有行业?
申报自动化的核心逻辑是通用的,但不同行业的申报表结构和校验规则存在差异。制造业涉及免抵退税、电商涉及跨区域预缴、金融业涉及特定税目,这些场景需要在标准方案基础上做适配配置。实在Agent支持通过可视化规则引擎灵活调整,无需为每个行业单独开发。