银行对账自动化:从流水下载到自动核销
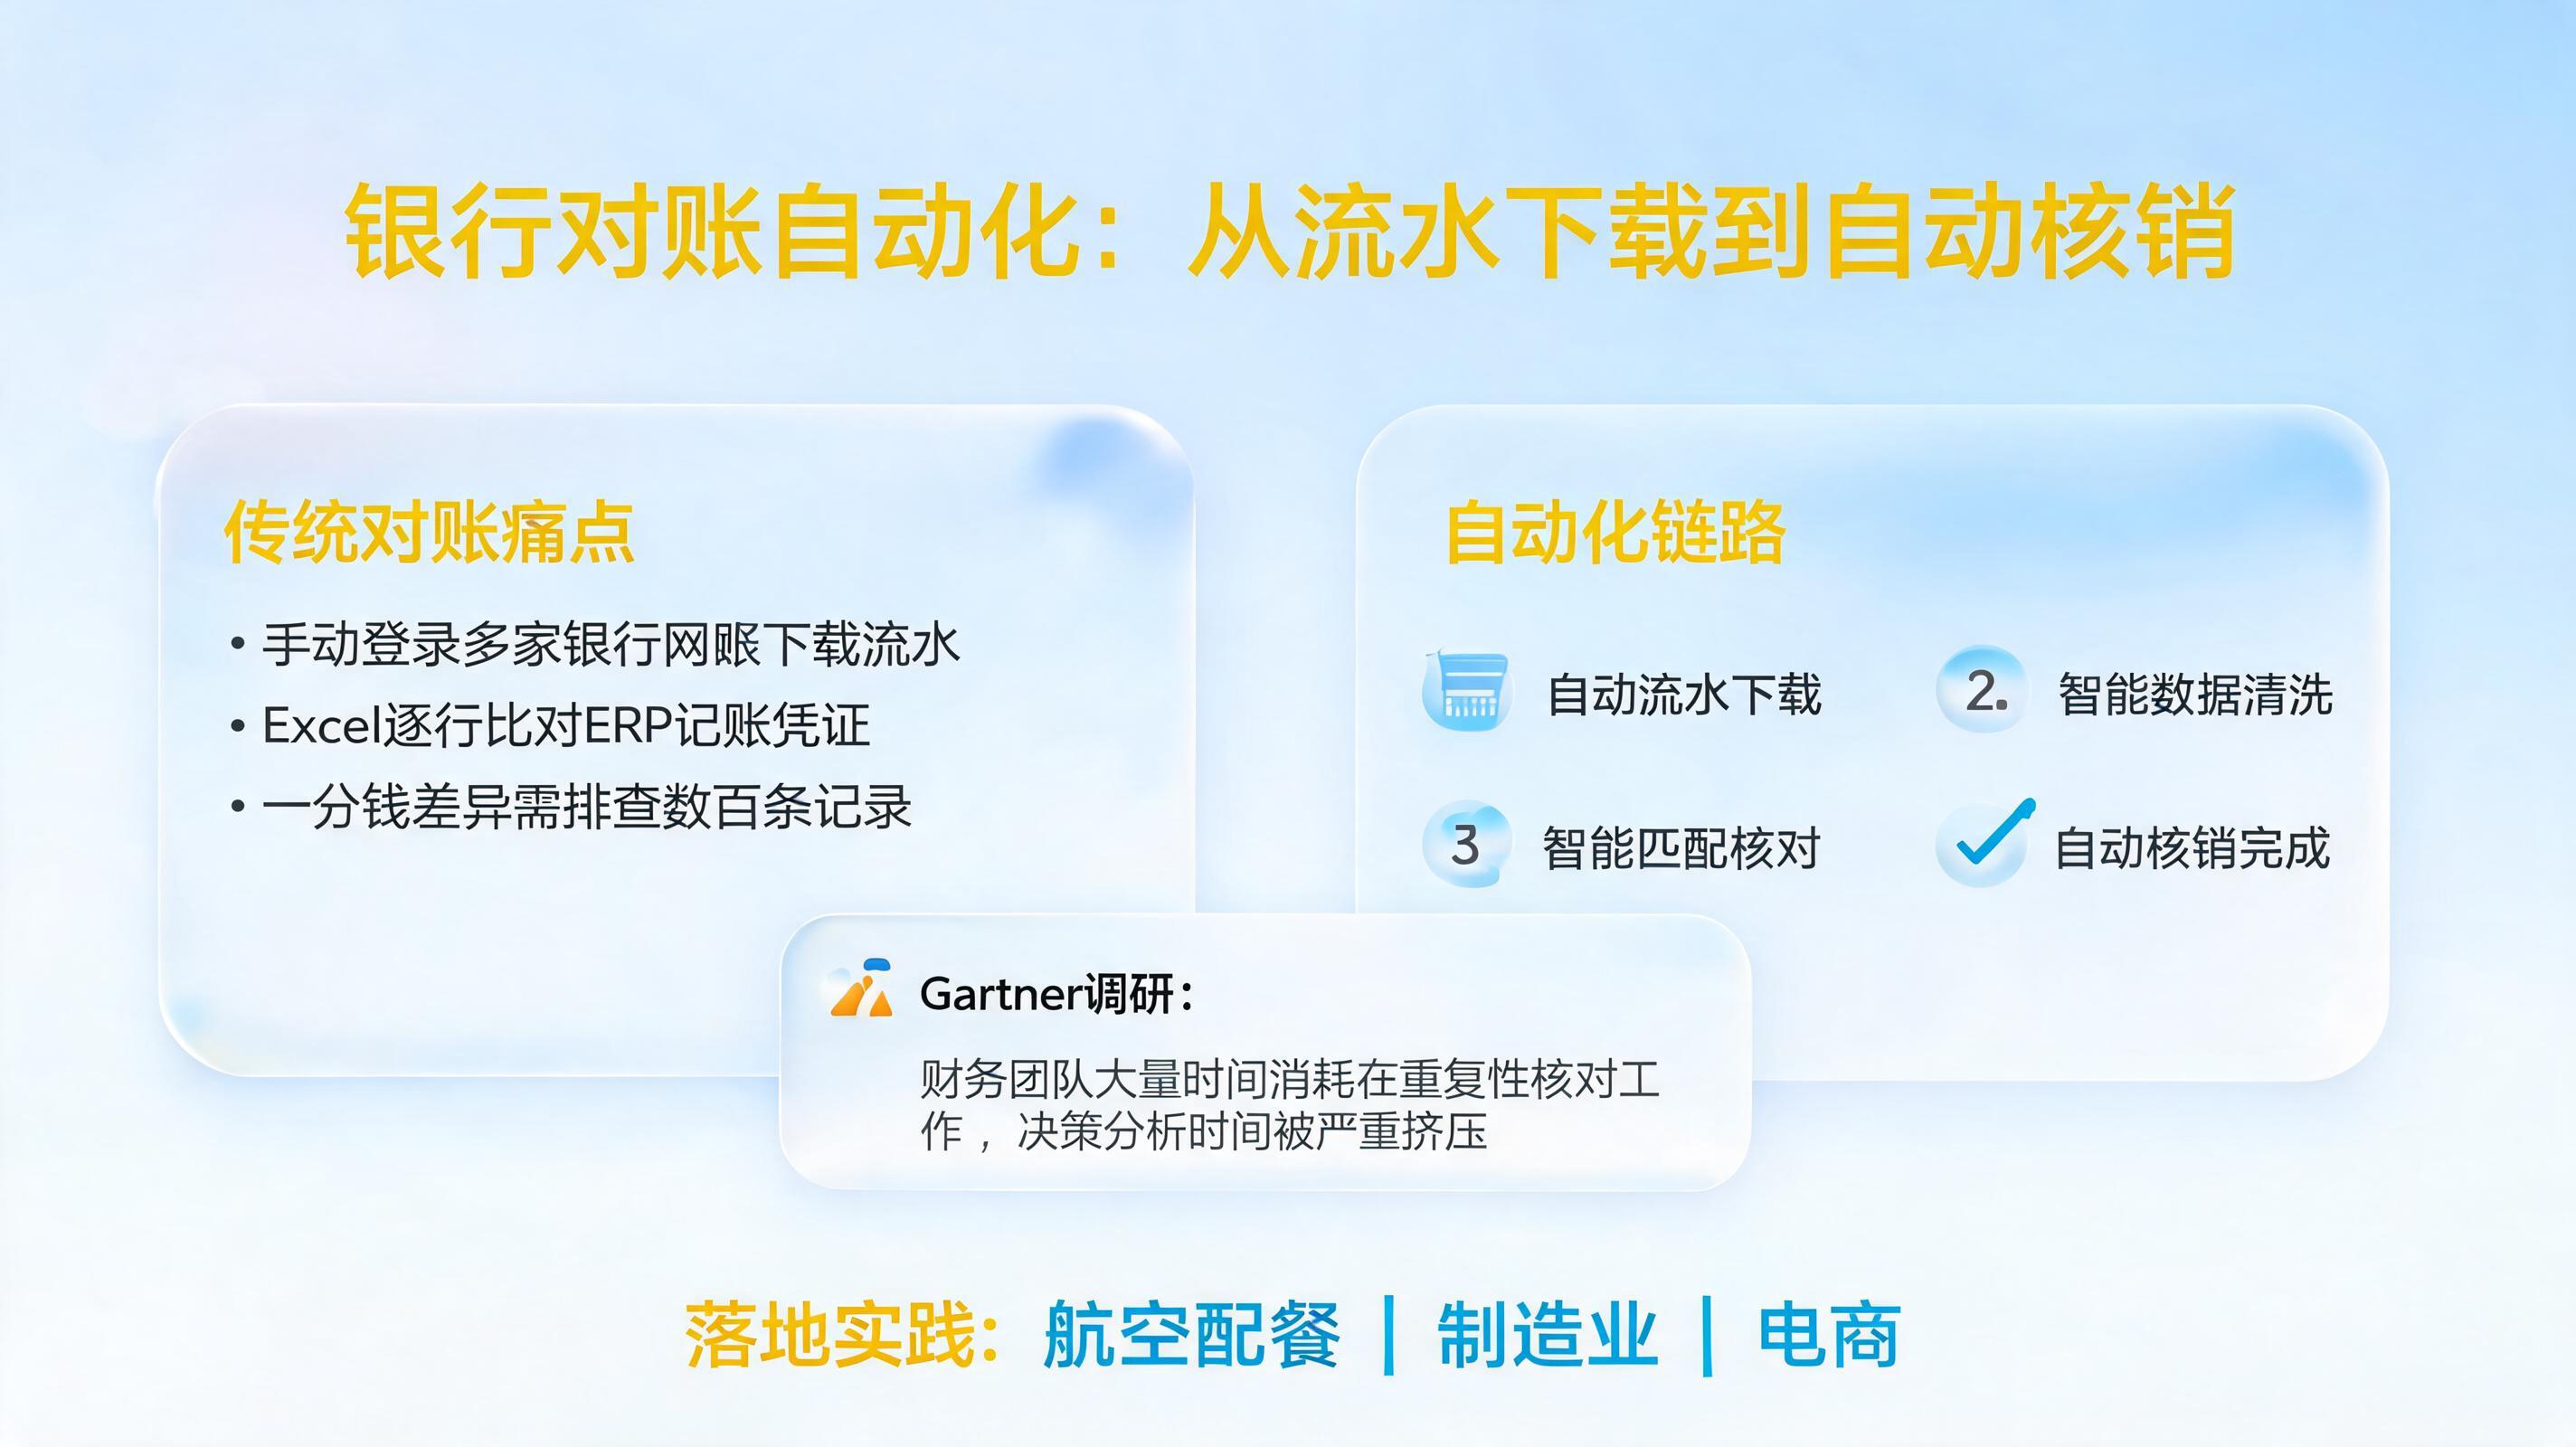
每个月的月初,总有一批财务人员在做同一件事:挨个登录七八家银行的网银,下载指定区间的流水文件,再回到Excel里一行一行地和ERP里的记账凭证比对。金额差一分钱,就得把几百条记录翻个底朝天。Gartner的调研数据显示,财务团队仍有相当比例的时间消耗在数据采集、核对与差异排查这类重复性工作上,而真正用于分析和决策的时间被严重挤压。
银行对账自动化的价值,恰恰在于把这件"必须做、但没人愿意做"的事交给机器。本文将从流水下载、数据清洗、智能匹配到自动核销,拆解一条完整的自动化链路,并结合航空配餐、制造业、电商等行业的落地实践,讲清楚企业该如何迈出这一步。
一、银行对账为什么成了财务部门的"隐形苦力"
1.1 传统对账的三道坎
银行对账看似简单,本质上是"多源数据 + 规则匹配 + 差异处理"的组合题。它的难点不在逻辑复杂,而在于量大、源多、易错。
- 数据源分散:企业往往在多家银行开户,每家网银的登录方式、流水导出格式、字段命名都不一致,财务人员需要逐家下载、逐份整理。
- 手工勾对耗时:流水与账务系统的凭证需要逐笔比对,遇到摘要不规范、金额分笔到账、手续费单独扣减等情况,人工判断极易出错。
- 差异追溯困难:一旦出现未达账项,需要反查原始流水、记账凭证、业务单据,跨系统来回切换,一个月的对账可能要拖到月中才收尾。
很多财务负责人反馈:不是不想做对账,是做完对账就没时间做分析了。
1.2 问题根源:不是人不行,是系统不通
多数企业的银行网银、ERP、资金系统之间并没有打通。网银大多不开放标准接口,或者开放成本高、审批周期长;ERP里的记账规则又与银行流水的口径不同。于是"人工搬运"成了唯一可行的桥梁——这也是为什么单纯的接口对接往往解决不了问题,而需要一种能"模拟人操作"的技术来跨越系统鸿沟。
1.3 实在Agent的切入点
实在Agent 这类企业级AI智能体,采用的是非侵入式的方式:它能像人一样登录网银、下载流水、读取ERP数据,同时用大模型理解非标准化的摘要信息,完成规则引擎难以覆盖的模糊匹配。换句话说,它把"人工搬运"和"人工判断"这两件事一起接管了。
二、银行对账自动化的完整链路拆解
一条成熟的银行对账自动化流程,通常包含四个环节,缺一不可。
2.1 第一步:多银行流水自动下载
这是整条链路的起点,也是最容易被低估的环节。
- 统一调度:通过定时任务,在每日或每月固定时点自动触发,无需人工值守。
- 多银行适配:针对不同网银的登录方式(U盾、密码、验证码)、页面结构、下载路径,分别配置自动化流程。
- 文件规范归档:下载后的流水文件按银行、账户、日期自动命名并归档,避免"文件下了一堆却对不上号"。
2.2 第二步:流水清洗与结构化
银行导出的流水格式五花八门,有的是 CSV,有的是 Excel,有的甚至是加密 PDF。
- 格式识别:自动识别文件类型并解析,PDF 场景下通过 IDP(智能文档处理)提取关键字段。
- 字段标准化:将"交易日期/记账日期"、"借方/付款金额"等不同表述统一映射为一致的数据结构。
- 摘要处理:把"转账-XXX公司-货款"这类非结构化摘要,拆解出对方户名、业务类型等可用信息。
2.3 第三步:智能匹配与自动核销
这是对账自动化的核心,决定了准确率的上限。
- 精确匹配:金额、日期、流水号完全一致的记录,直接勾对。
- 模糊匹配:通过大模型理解摘要语义,处理"一笔付款对应多张发票""分次到账"等复杂场景。
- 规则可配置:允许财务人员自定义匹配优先级和容差规则,比如允许手续费导致的几分钱差异。
2.4 第四步:异常处理与余额调节表
自动化不等于"无人管",而是要让人只在真正需要的地方介入。
- 异常预警:未匹配上的记录自动标记,并推送给对应责任人。
- 余额调节表生成:自动汇总未达账项,生成规范的余额调节表,满足审计要求。
- 全流程留痕:每一步操作都有日志可追溯,从流水下载到核销结果,形成完整的审计链条。
通过实在Agent,这四个环节可以串联成一条无人值守的流水线,财务人员从"操作者"变成"审核者"。
三、真实场景成效:三个行业的对账自动化实践
3.1 航空配餐企业:月末对账准确率100%
某亚洲领先的航空配餐企业,业务覆盖19个营业网点,每日保障数千架次航班。其财务部门每月需处理大量复杂应付业务,银行对账长期依赖人工。
- 改造前:跨5套以上异构系统协同,流水下载与核对全靠人工,数据时效为 T+1。
- 改造后:数字员工每日自动下载银行流水,跨系统对接并执行核销,月末自动完成存货核算并出具余额调节表。
- 成效:对账准确率达到100%,月末结账周期压缩50%以上,审计合规性显著提升。
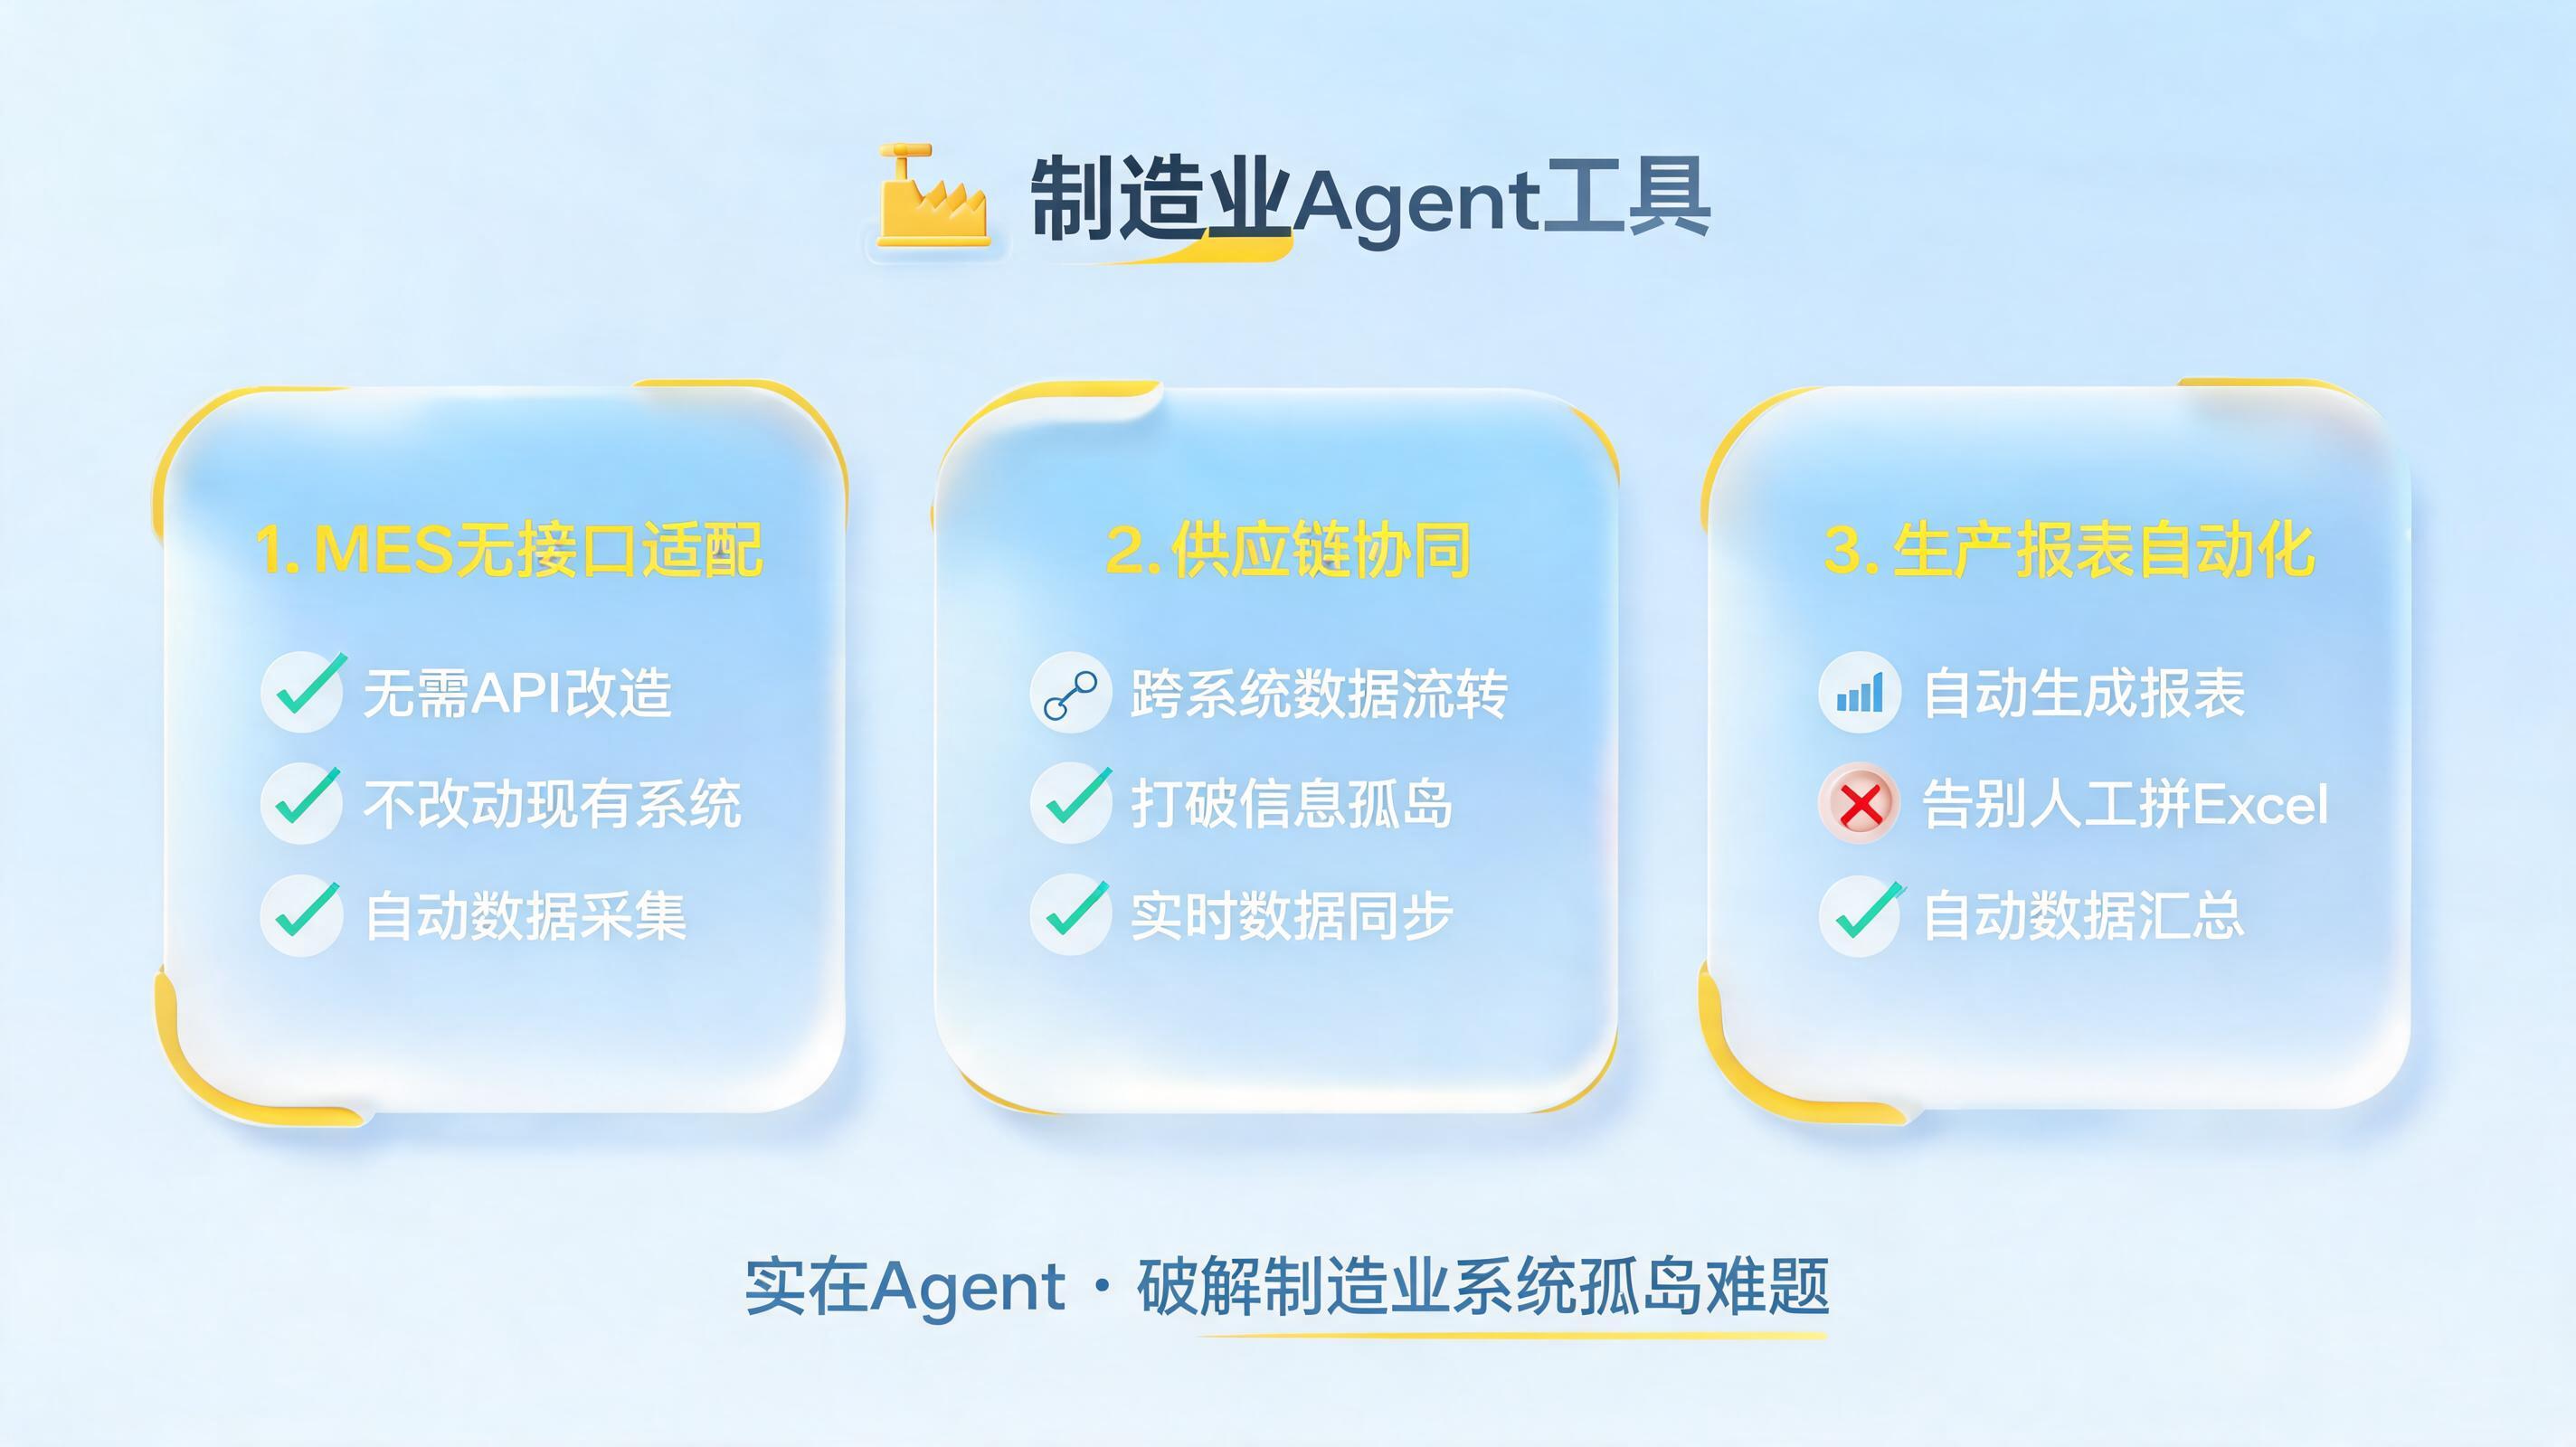
3.2 制造企业:网银流水自动导入财务系统
某压缩机制造企业部署了 ERP、MES、财务系统等多套核心系统,但银行网银与财务系统之间缺乏直连。
- 改造前:财务人员人工登录多家银行网银,下载指定日期流水文件,再手工导入财务系统。
- 改造后:通过实在Agent自动完成流水下载与导入,并进一步实现双向勾对——大模型对非标摘要进行模糊匹配,自动生成余额调节表。
- 成效:释放数千小时/年的人力产能,作业效率提升3-5倍,数据准确率跃升至100%。
3.3 电商企业:多平台单据的三单对账
某国内电商企业的财务人员,每日需登录数十个平台下载上万份单据,审核周期超过48小时。
- 改造方案:多端自动采集 → OCR 识别并结构化 → 三单自动对账 → 异常预警回传,形成端到端闭环。
- 成效:核销效率提升4倍,日均处理量从500张提升至2000张,审核周期从48小时压缩至4小时以内。
这三个案例的共性是:银行对账自动化并不是简单地"把手工操作录成脚本",而是用 AI 处理规则之外的模糊地带,让自动化真正跑得通、跑得稳。
四、企业落地银行对账自动化的实施路径
4.1 分阶段推进,先跑通再跑快
- 第一阶段:先实现流水下载与归档的自动化,这一步技术门槛最低、见效最快。
- 第二阶段:打通流水与财务系统的数据比对,实现精确匹配的自动核销。
- 第三阶段:引入大模型处理模糊匹配与异常分类,把人工介入比例降到最低。
4.2 选型时的三个关注点
- 非侵入式能力:是否能在不改造现有银行网银和 ERP 的前提下工作,这直接决定项目周期与可行性。
- 安全合规体系:是否支持私有化部署、国密加密、三员分立、数据脱敏,满足金融级审计要求。
- 可配置与可扩展:匹配规则是否支持业务人员自定义,新增银行账户时能否快速适配。
4.3 组织层面的配套调整
自动化上线后,财务人员的角色会发生变化。企业应同步规划能力转型,让原本负责"搬运数据"的同事转向异常复核、业务分析与流程优化,这样自动化的价值才能真正释放。
五、常见问题解答
5.1 银行没有开放接口,也能做对账自动化吗?
可以。这正是非侵入式方案的价值所在。实在Agent通过模拟人工操作完成网银登录、流水下载等动作,不依赖银行开放 API,因此对大多数银行都适用。
5.2 流水摘要不规范,匹配准确率会不会很低?
单纯依赖规则匹配确实会遇到瓶颈。实际落地中通常采用"规则引擎 + 大模型"双引擎:规则负责高确定性的精确匹配,大模型负责理解非标摘要、处理一对多、分次到账等复杂场景,整体匹配率可以做到很高。
5.3 自动化对账能满足审计要求吗?
可以,前提是方案具备完整的操作日志与留痕能力。每一笔流水的下载、匹配、核销过程都应可追溯,余额调节表也需自动生成并归档,这样才能满足内外部审计的合规要求。
5.4 上线周期一般需要多久?
视场景复杂度而定。如果只做流水下载与归档,通常数周即可见效;如果涉及多系统核销与模糊匹配,一般需要一到两个月的实施与调优周期。
5.5 数据安全如何保障?
建议优先选择支持私有化部署的方案,配合国密加密、数据脱敏、三员分立等机制,确保银行流水这类敏感数据不出企业内网。
银行对账自动化不是一个"锦上添花"的工具,而是财务数字化转型中最容易量化收益的起点之一。当流水下载、数据清洗、智能匹配、自动核销被打通成一条链路,财务团队才能真正从月末的重复劳动中抽身,去做更有价值的分析与决策。建议企业先从单一银行、单一账户的小场景试点,跑通链路后再逐步扩展——毕竟,能自动核销的每一笔流水,都是省下来的真实工时。
实在Agent