金融财务审核自动化工具:审单、发票、风控怎么选?
财务共享中心的会议室里,最常见的问题不是“要不要上自动化”,而是“先上审单、发票还是风控?”一边是审单人员日均处理上百笔、半年离职率居高不下;一边是每月上万张发票需要核对、抵税、认证;另一边是风控仍依赖事后抽查,等发现问题时资金已经付出。IDC 调研显示,财务共享中心中约 60% 以上的时间消耗在单据审核、发票核对等重复性工作上。Gartner 也预测,到 2026 年,超过 30% 的企业会把 AI 智能体用于财务共享等流程自动化。面对市面上名目繁多的金融财务审核自动化工具,审单、发票、风控怎么选?本文从三者的能力边界、选型原则、落地路径和避坑要点四个层面拆解,帮助财务与 IT 负责人做出更适合自己的决策。
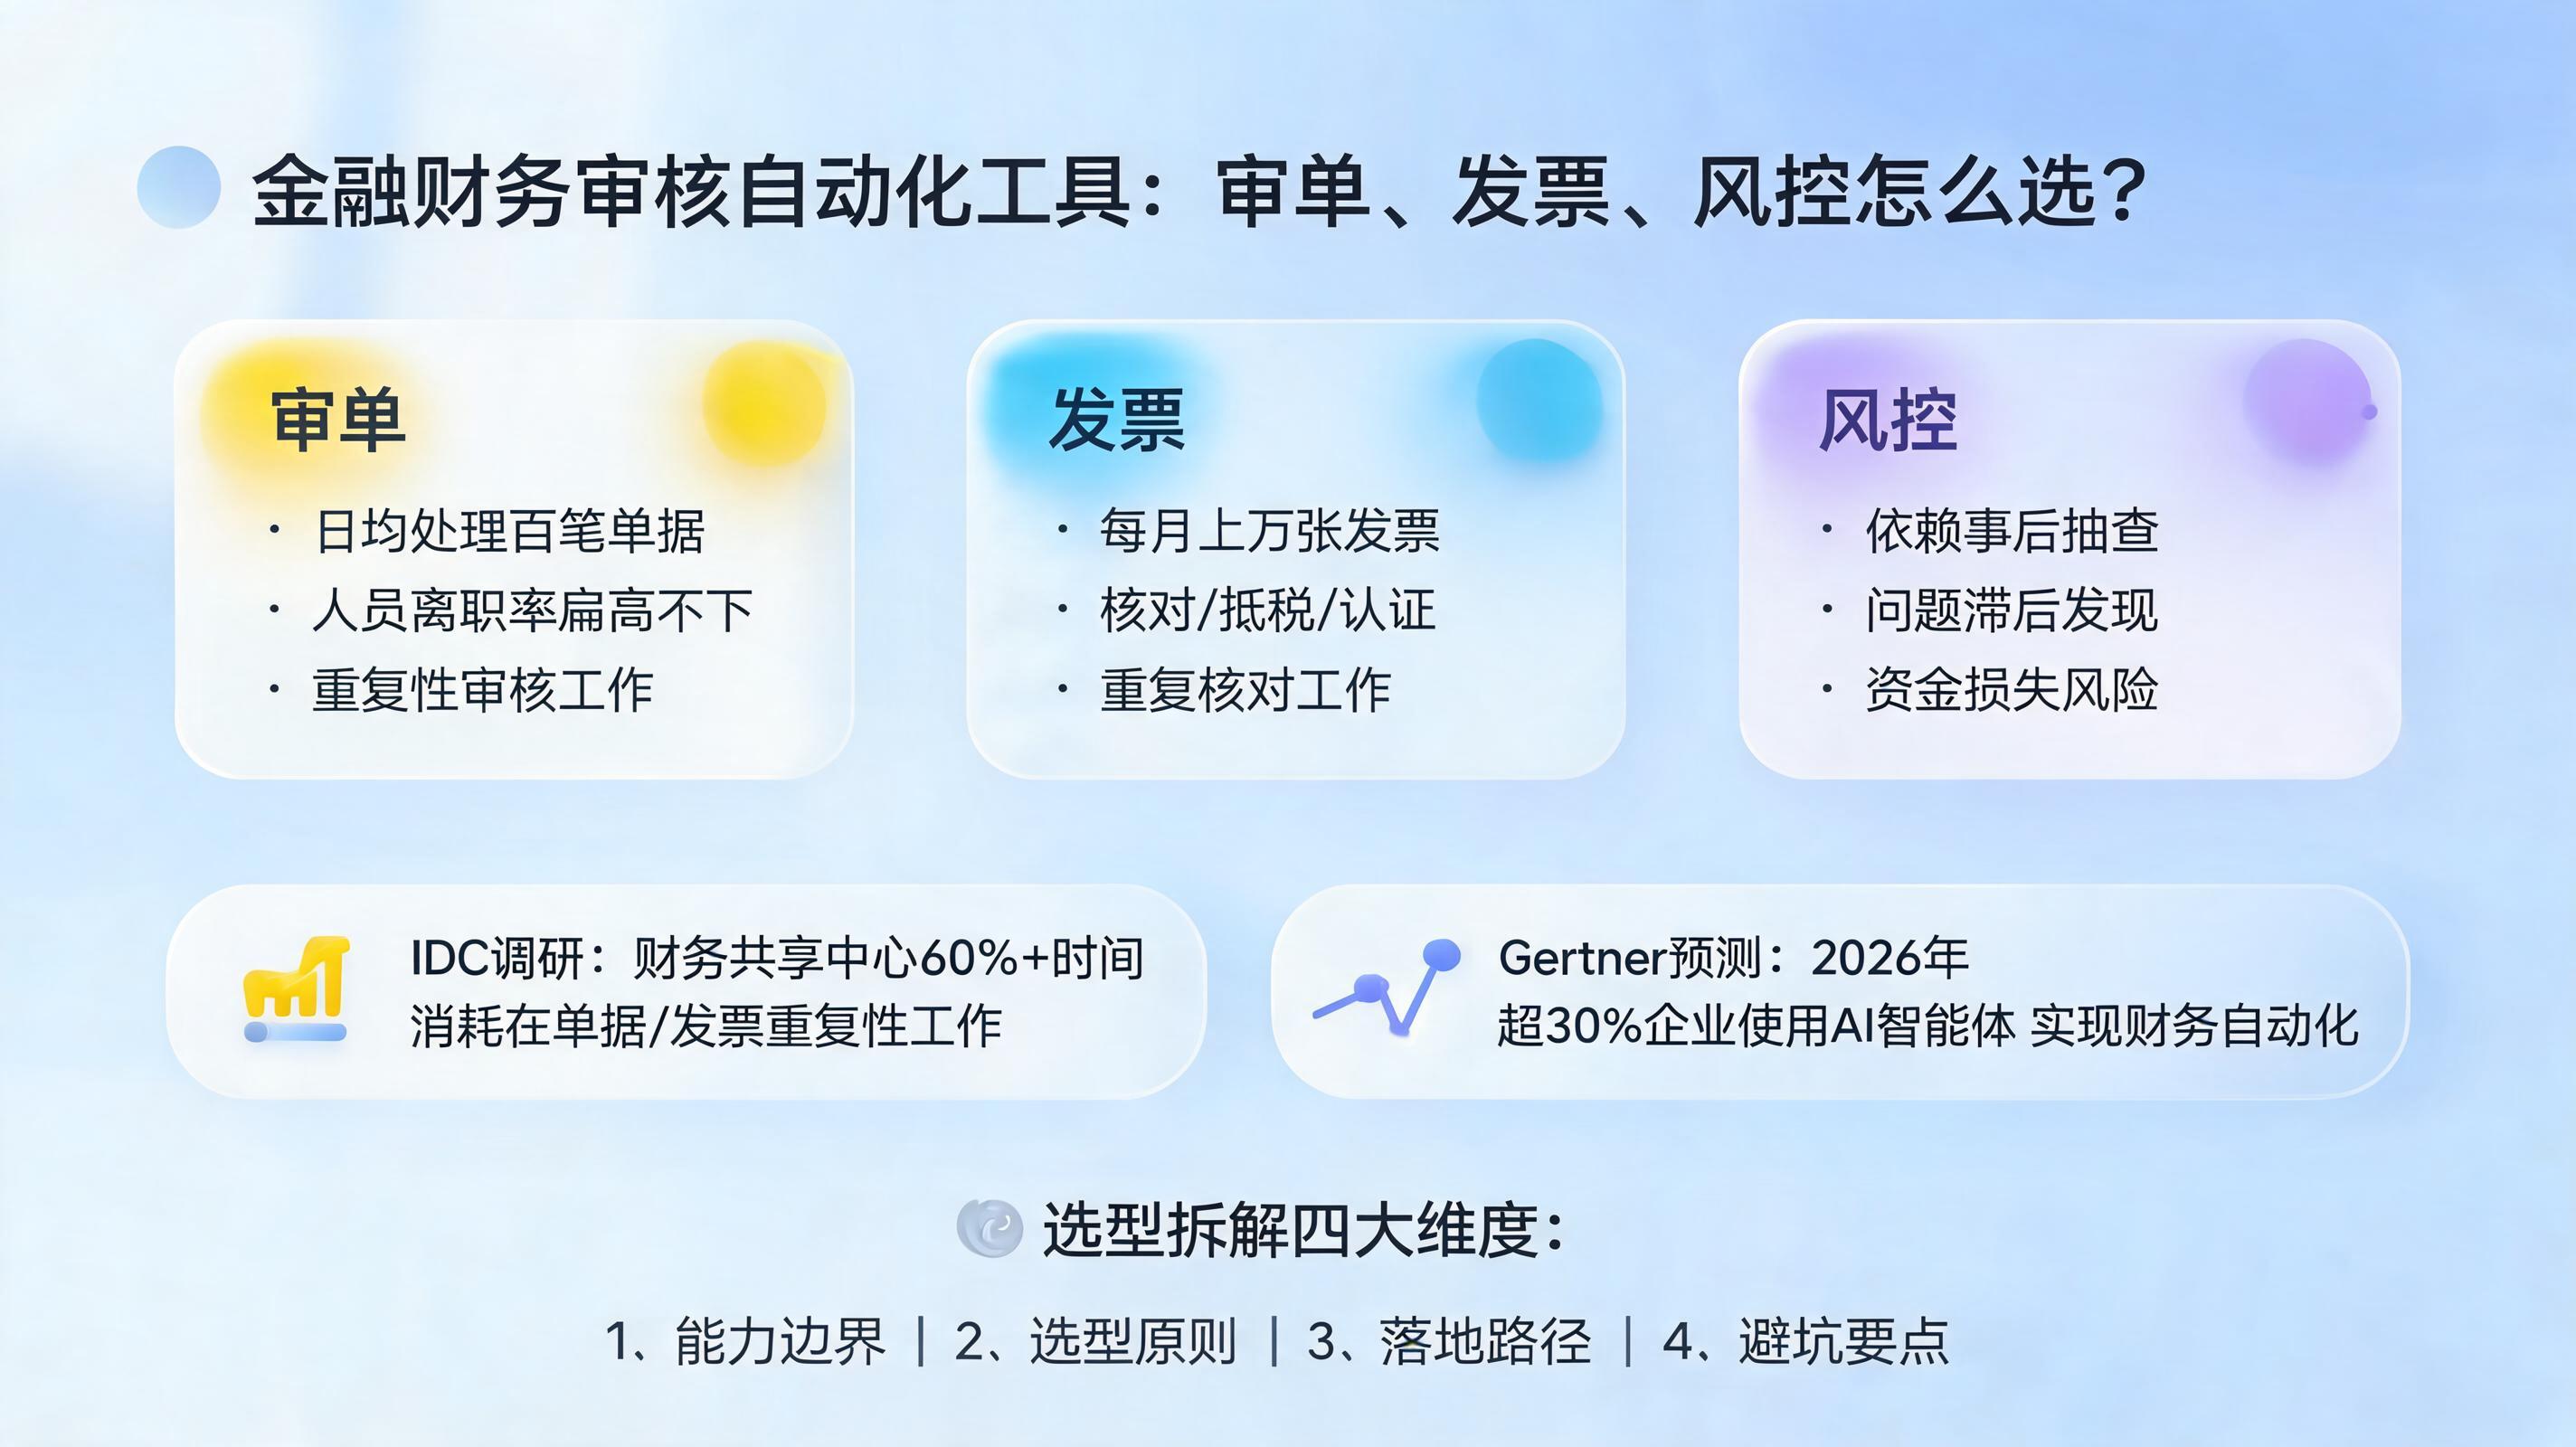
一、先分清审单、发票、风控的边界
很多企业把审单、发票、风控统称为“财务自动化”,但它们在数据依赖、规则复杂度、落地难度上并不相同。选错顺序,往往导致项目周期拉长、业务部门不买账。
1.1 智能审单:解决“规则多、单据杂、人不够”
智能审单的核心不是简单地“代替点击”,而是把财务制度、审批规则、业务口径翻译成系统可执行的校验逻辑。
- 定义:对费用、采购、工程、资金、收入等审批单进行自动规则校验、交叉验证和结论生成。
- 关键能力:规则智能管理、OCR 识别、IDP 文档解析、系统穿透查询、审核结论生成。
- 典型数据:某国内电商企业财务共享中心,审单人员 27 人,日均单量 3000 笔,人均每天约 100 单,人员 6 个月平均离职率 15%;业务流程覆盖 54 个场景,整理出 1268 条审批规则,其中多流程适用 397 条、单流程私有 871 条。
- 落地效果:AI 审单平均每单 8 秒,日均 3000 条审批单 6 个半小时全部完成;上线 6 个月初审完成率 89.3%,人工二次复核仅安排 3 人,人工处理比例降到 11.7%,人工成本下降 88.9%,工作效率提升 33 倍。
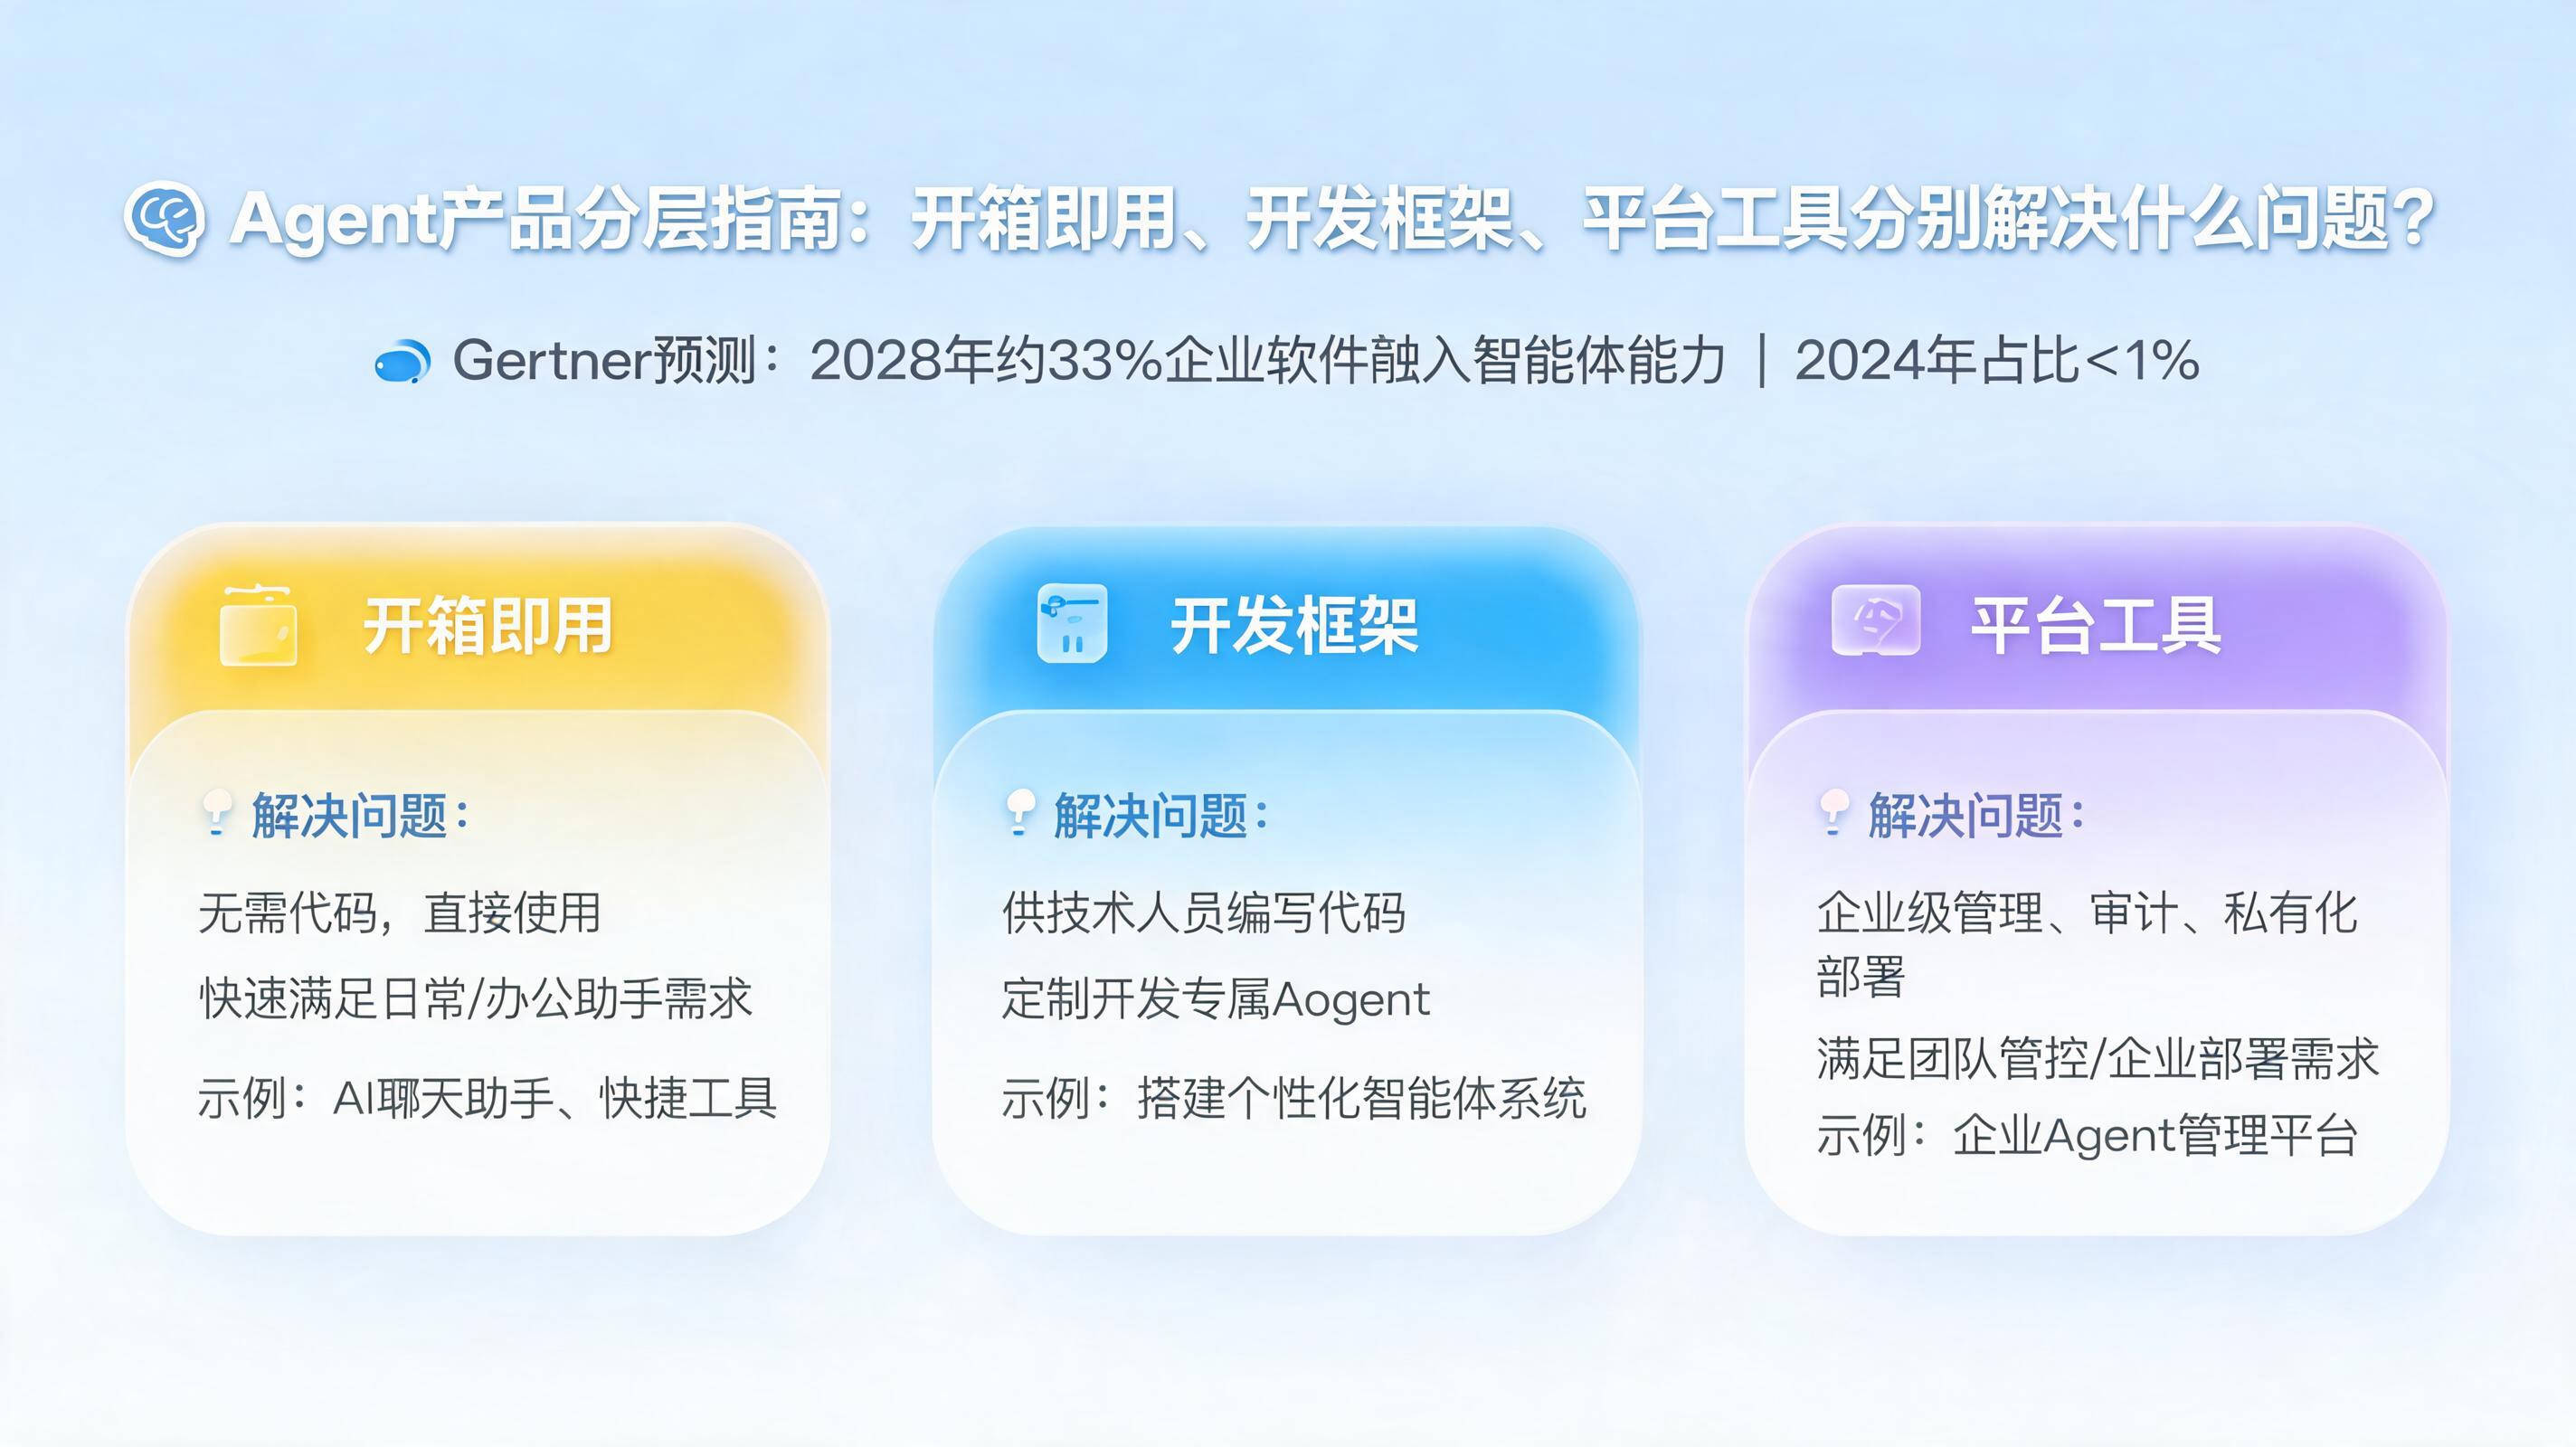
实在Agent 在审单场景中采用“大模型+小模型”双轨制:大模型负责制度文本解析和规则生成,小模型负责 OCR 与高频基础校验,AI 数字员工嵌入扫描岗位承担基础校验。某电力集团年单据审核量超 25 万笔,业务类型 120 多种,下辖 4 省 188 家分子机构执行标准不统一,通过实在Agent 覆盖 92 类核心业务场景后,初审替代率达到 66%,人工负荷降低超 60%,项目投入 10 个月即收回成本,准确率提升至 99.2%。
1.2 发票自动化:解决“量大、票种多、抵税易错”
发票是财务审核中最高频、最琐碎,也最容易产生税务风险的环节。尤其是进项发票的采集、查验、剔税、认证和申报,一旦口径不一致,轻则重复劳动,重则错抵扣、漏抵扣。
- 定义:对进项发票进行 OCR 识别、查验、税额核对、可抵税判断、认证与申报填报。
- 关键能力:多票种识别、发票查验、税额自动计算、系统取数、自动剔税。
- 典型数据:某大型国有服务企业月均识别 5000-6000 张发票,高峰可达 1 万张;ERP、电子税务局、分销系统、报销报账等平台数据口径不同,每月还要处理 17 张表格、合计 4.5 万条预算数据。
- 落地效果:通过自动化采集、核对、认证和申报,月均数千至上万张发票实现高效处理,预算执行表实现自动取数、整合、校验和图表生成,共享运营可以做到日监控、日分析、日优化。
另一家国内电商企业每月报销发票超过 1 万张,其中可剔税发票占 40%-50%。过去由财务逐张核对是否符合抵税要求,若与系统税额不一致还要手动修改,人工操作量 1 万多笔/月,每笔耗时 2-5 分钟。通过实在Agent 按既定规则自动取数和计算,准确率达到 100%,实施成本较低,财务人员从重复核对中释放出来。
1.3 智能风控:解决“事后才发现、数据孤岛、响应慢”
风控不是审单和发票的附属品,而是财务审核自动化中更偏“管理价值”的一环。它关注的是:风险能不能在付款前被发现,数据能不能跨系统穿透,审计能不能留痕。
- 定义:围绕税务、资金、合规、供应商、合同履约等风险点,建立实时监控、预警和拦截机制。
- 关键能力:规则与模型结合、跨系统穿透查询、全链路日志审计、RBAC 权限管理。
- 典型数据:某能源央企下属电力企业,财务端曾面临海量发票、凭证人工比对效率低,容易出现发票错抵扣、漏抵扣;商务端合同、验收单、发票等多单据人工核对繁琐,结算周期长。
- 落地效果:通过智能体实现税务数据秒级对账,对账时效从小时级提升到秒级,风控响应速度提升 300%,核算效率提升 80%;三单匹配自动结算让结算准确率大幅提升,人为操作风险下降 95% 以上。
实在Agent 在风控场景中可以把规则校验、穿透查询、日志审计和权限管理放在同一套体系内。审核过程自动生成 PDF 日志和审计追踪,出现异常时能快速定位到单据、规则和操作人,让风控从“事后抽查”转向“事中拦截”。
二、选型第一原则:看主矛盾,不是三选一
审单、发票、风控并不是互斥的三套系统。真正的问题是:企业当前最痛的点是什么,数据基础支持先做哪一块,哪一块能在 3-6 个月内看到可量化的回报。
2.1 按业务量级选
- 月发票量超过 5000 张:优先做发票自动化。发票流程标准化程度高,OCR、查验、剔税、认证容易形成闭环,见效快。
- 月审批单超过 3000 笔、规则超过 500 条:优先做智能审单。规则越复杂、人员流动越大,自动化的边际收益越明显。
- 分子机构多、监管严、资金体量大:优先做智能风控。此时风险损失远大于人工成本,事中拦截的价值更高。
2.2 按数据基础选
- 规则显性化程度高:财务制度、审批权限、费用标准有明确文本,适合先做审单。
- 发票结构化程度高:电子发票占比高、票种相对集中,适合先做发票自动化。
- 系统打通程度高:ERP、资金、税务、合同系统能穿透查询,适合先做风控。
2.3 按投入产出选
- 回本周期:某电力集团的智能审单项目投入 10 个月即收回成本。
- 人工成本:审单场景人工成本下降 88.9%,人工处理比例降到 11.7%。
- 准确率:审单场景准确率提升至 99.2%,发票剔税场景准确率达到 100%。
- 组织影响:审单人员从 27 人规模转向“3 人复核+例外处理”,岗位价值从操作转向管理。
如果企业同时存在三类需求,实在Agent 可以在同一平台内配置审单规则、发票规则和风控规则,共用 OCR、IDP、规则引擎和审计能力,避免分别采购多套工具造成重复建设。
三、一张选型对照清单:审单、发票、风控怎么打分
在实际选型时,可以用下面六个维度做对照。金融财务审核自动化工具的差异,往往不在“能不能识别”,而在“能不能把规则、数据、审计串起来”。
- 核心目标:审单关注合规与效率;发票关注税务准确与抵税;风控关注风险拦截与预警。
- 关键能力:审单需要规则管理、IDP、穿透查询;发票需要 OCR、查验、税额计算;风控需要规则模型、日志审计、权限管理。
- 数据依赖:审单依赖制度文本和业务系统;发票依赖票面数据和税务系统;风控依赖多系统数据和历史风险样本。
- 见效周期:发票自动化通常 2-4 周可试点;审单通常 1-3 个月;风控通常 3-6 个月。
- 主要指标:审单看初审替代率、准确率、人工成本;发票看识别准确率、剔税准确率、申报效率;风控看风险响应速度、拦截率、审计覆盖率。
- 适合企业:发票量大且票种多的企业先做发票;审批规则复杂、人员流动大的企业先做审单;多法人、多地区、强监管的企业先做风控。
实在Agent 的优势在于,三类场景并不是三套割裂的产品逻辑,而是共享同一套“规则智能管理—智能识别—深度校验—结论生成—人工确认”的流程。企业可以先从一个场景切入,再逐步扩展到另外两个场景。
四、落地路线图:从单点自动化到财务共享智能体
选对方向只是第一步,真正决定成败的是落地路径。建议按照“规则盘点—小场景试点—双轨制扩展—风控审计闭环—组织角色调整”五步推进。
4.1 第一步:规则盘点与标准化
- 把分散在制度、邮件、审批人经验中的规则整理出来。某电商企业从 54 个流程中整理出 1268 条审批规则,其中多流程适用 397 条、单流程私有 871 条。
- 区分“全公司通用规则”和“分子公司私有规则”,为后续统一管理打基础。
- 通过实在Agent 的规则智能管理,上传制度文本后由大模型解析生成可执行代码规则,减少人工翻译规则的工作量。
4.2 第二步:选一个高频小场景试点
- 优先选择发票剔税、费用审单、三单匹配等高频、规则明确、数据可获取的场景。
- 设定 2-4 周的试点目标:识别准确率、人工节省时长、异常检出率。
- 某国内电商企业从发票剔税切入,每月 1 万多张发票、1 万多笔人工操作,通过实在Agent 自动取数和计算,准确率达到 100%。
4.3 第三步:双轨制扩展
- 大模型处理复杂制度解析、长尾规则和自然语言结论;小模型处理 OCR、分类、高频校验。
- 某电力集团通过“大模型+小模型”双轨制覆盖 92 类核心业务场景,AI 数字员工 7×24 小时不间断作业。
- 这一阶段要把规则库、样本库、日志库沉淀下来,为后续风控和审计提供数据基础。
4.4 第四步:风控与审计闭环
- 把审单和发票环节产生的数据接入风控规则,形成“事前预警、事中拦截、事后审计”的闭环。
- 全链路日志审计、PDF 生成、审计追踪和 RBAC 权限模型,确保每一次自动审核可追溯、可解释。
- 某能源央企下属电力企业通过智能体实现税务数据秒级对账,风控响应速度提升 300%。
4.5 第五步:组织与角色调整
- 人工从“逐单审核”转向“例外处理、规则维护、风险分析”。
- 某电商企业上线 6 个月后,人工二次复核仅安排 3 人,人工处理比例降到 11.7%。
- 财务共享中心从成本中心向价值管理中心转型,这也是金融财务审核自动化工具真正释放组织价值的关键一步。
五、避坑指南:选型时最容易忽略的 5 个问题
- 只看 OCR 准确率,不看规则引擎:发票识别准确率再高,如果规则不能配置、不能穿透系统,仍然需要人工判断。
- 只买工具,不做规则治理:规则不统一、口径不一致,自动化只会把错误放大。先做规则盘点,再上系统。
- 忽视系统集成与穿透查询:审单和风控都需要跨 ERP、资金、税务、合同系统取数,集成能力不足会形成新的数据孤岛。
- 忽视审计、权限与数据安全:财务数据敏感,必须有全链路日志、RBAC 权限、操作留痕和合规审计能力。
- 忽视持续学习与运维:制度在变、票种在变、风险在变,自动化工具需要具备规则迭代、样本学习和算法优化机制。
六、常见问题解答
Q1:审单、发票、风控能否用一套系统全做?
可以,但建议分阶段落地。三者共享 OCR、IDP、规则引擎、权限和日志能力,先从一个高频场景切入,再扩展到另外两个场景。实在Agent 支持在同一平台内配置审单、发票和风控规则,减少重复采购和集成成本。
Q2:大模型和传统小模型、OCR 怎么配合?
大模型擅长制度解析、长尾规则理解和自然语言结论生成;小模型和 OCR 擅长高频、标准化、低延迟的识别与校验。双轨制可以让复杂规则走大模型,高频校验走小模型,兼顾准确率、成本和响应速度。
Q3:实施周期和成本大概多少?
发票自动化试点通常 2-4 周;审单场景通常 1-3 个月;风控场景通常 3-6 个月。成本取决于规则数量、系统集成复杂度和单据量。某电力集团智能审单项目投入 10 个月收回成本,说明在单据量足够大的场景下,投入产出比较为可观。
Q4:准确率能达到多少,人工还要复核吗?
审单场景准确率可提升至 99.2%,发票剔税场景准确率可达 100%。但人工完全退出并不现实,更合理的模式是“AI 初审+人工例外复核”。某电商企业上线 6 个月后,人工二次复核仅 3 人,人工处理比例降到 11.7%。
Q5:数据安全与合规怎么保障?
需要关注全链路日志审计、PDF 操作留痕、RBAC 权限模型、数据加密和国产化适配。实在Agent 在审计追踪、权限与服务管理方面提供配套体系,确保自动审核过程可追溯、可解释、可管控。
七、写在最后
回到最初的问题:金融财务审核自动化工具:审单、发票、风控怎么选?答案不是三选一,而是先看主矛盾,再分阶段构建能力。发票量大就先做发票,审单规则复杂就先做审单,多法人、强监管就先做风控。选型时不要只看识别准确率,更要看规则治理、系统集成、审计合规和持续运维。先从一个小场景跑通 ROI,再借助实在Agent 这类智能体平台逐步扩展到审单、发票、风控一体化,财务共享中心才能真正从“人海战术”走向“智能运营”。