医药费用合规审计:发票核验+照片取证自动化,让审计从"抽检"走向"全检"
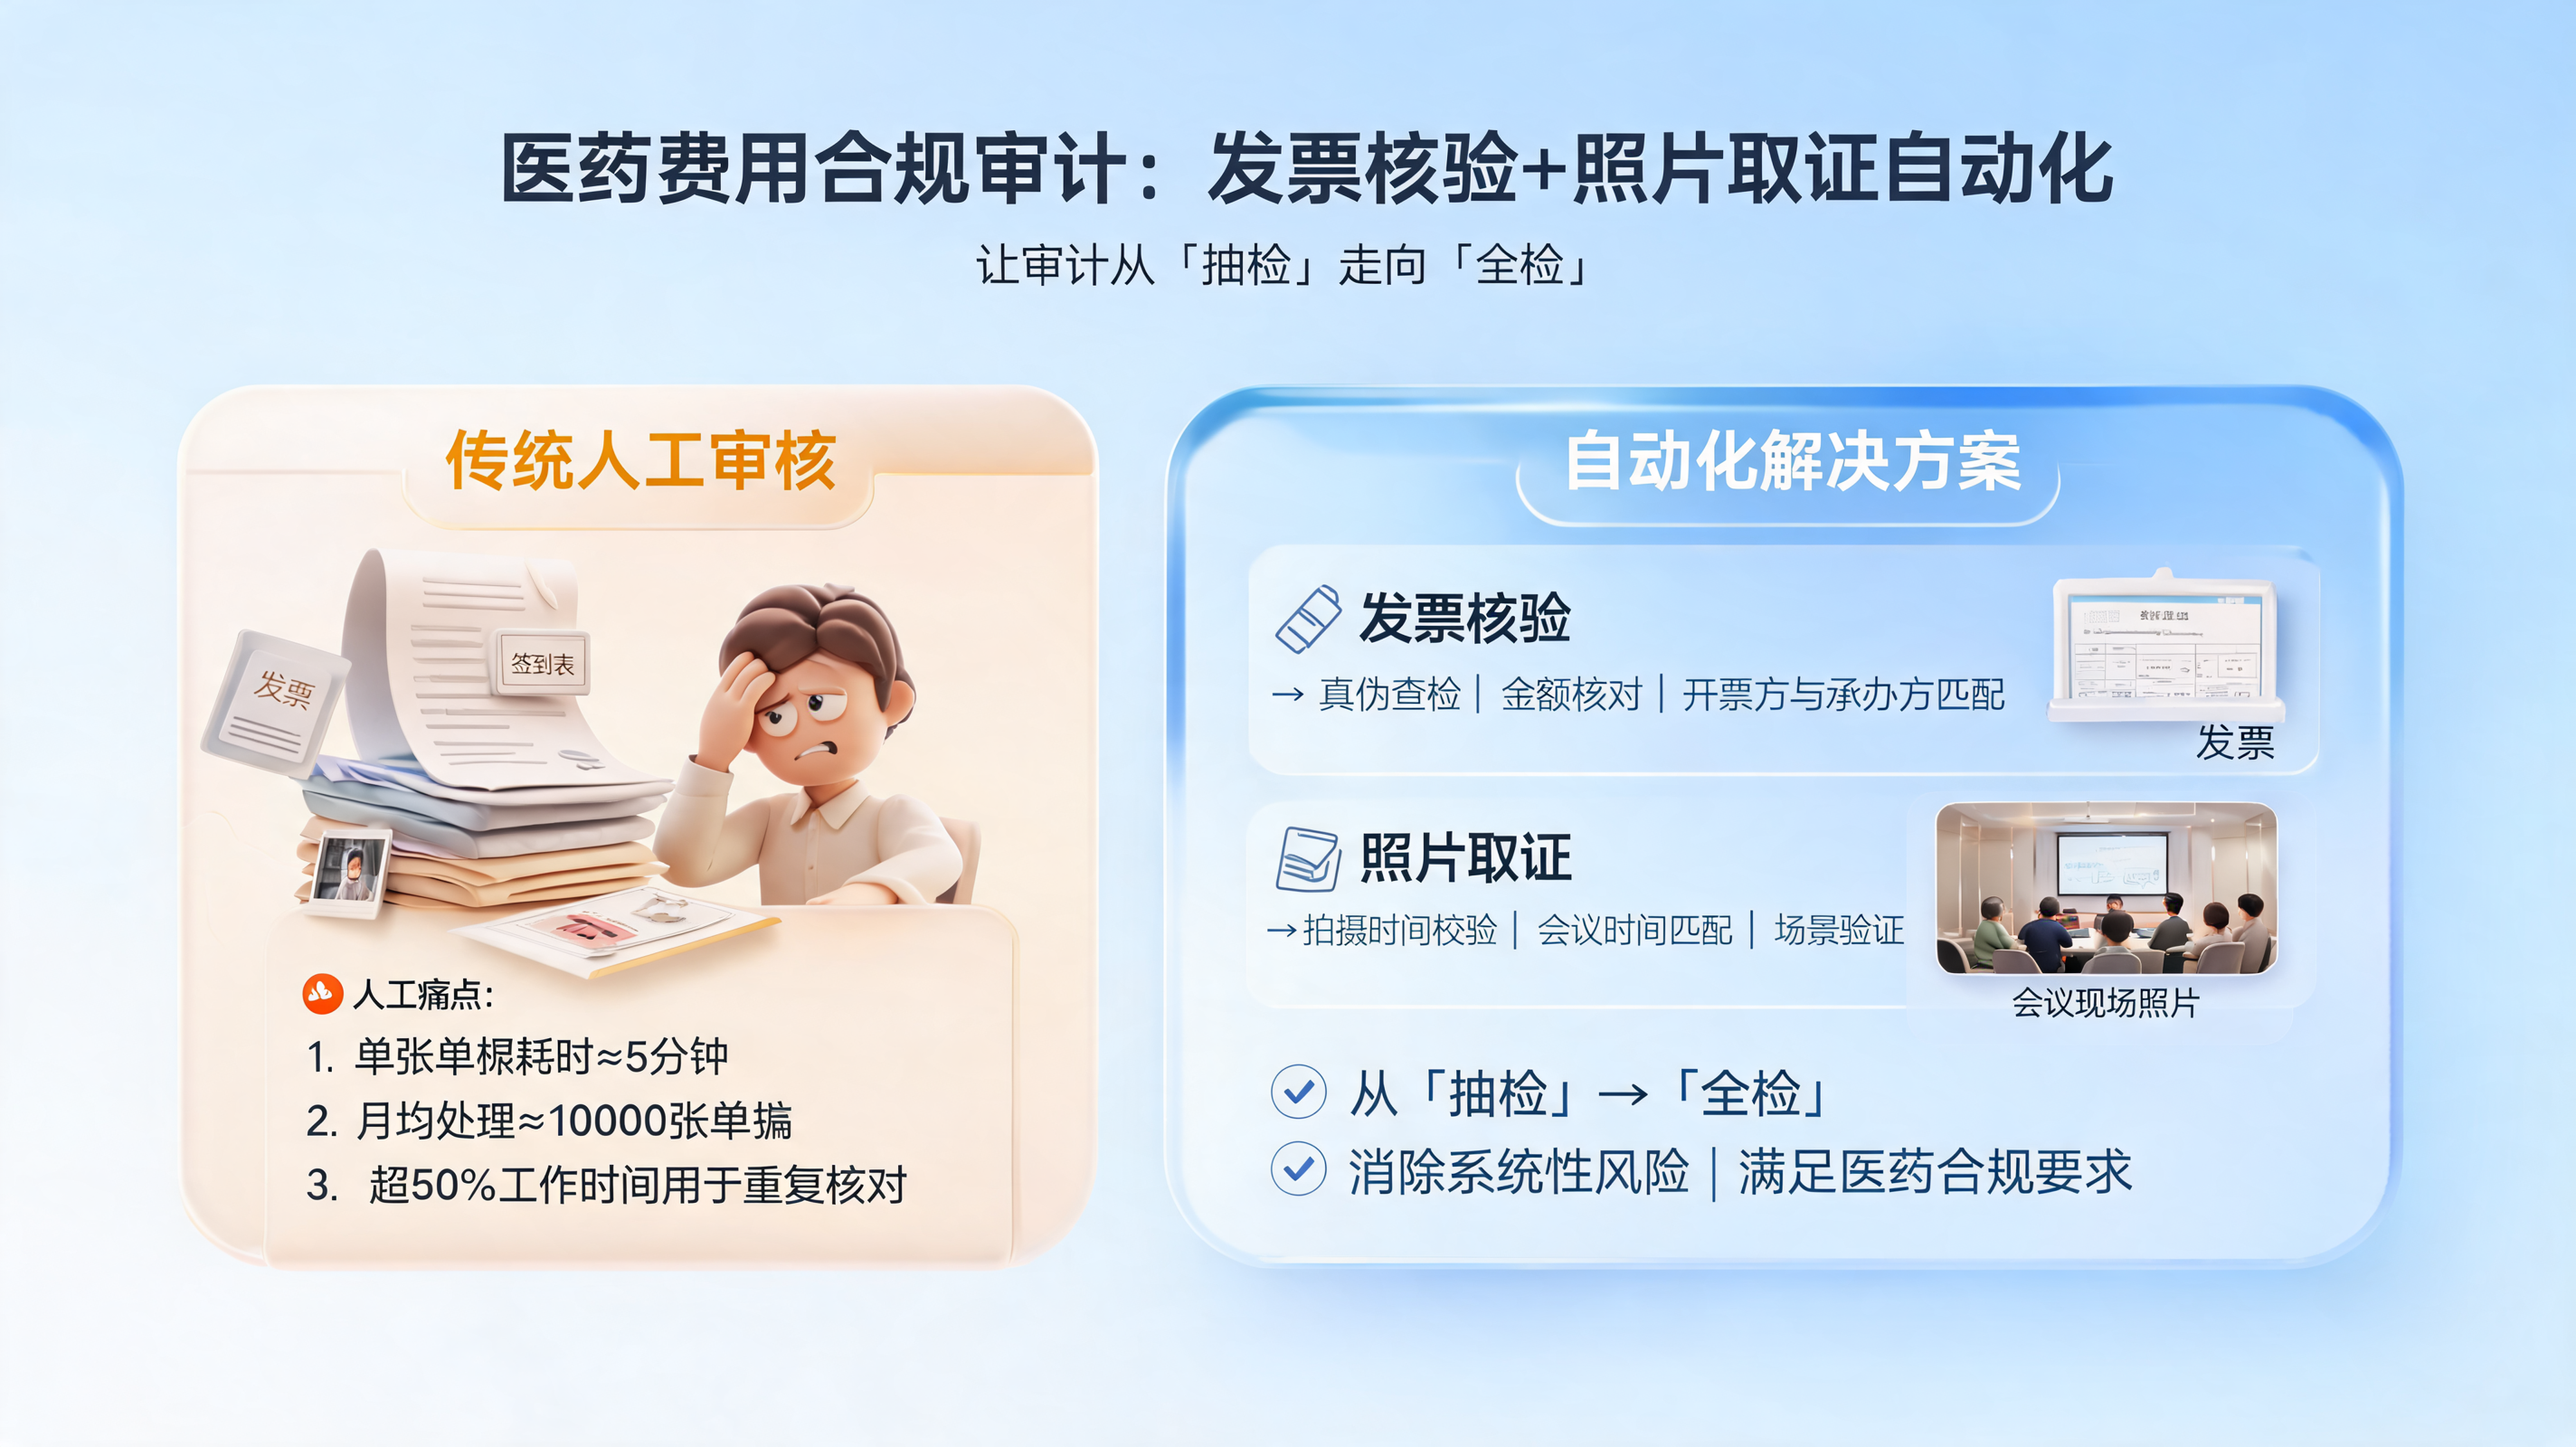
一场学术推广会议结束后,医药代表提交了会议通知、签到表、现场照片和十几张发票;财务人员需要逐张查验发票真伪、核对会议费金额是否超标、确认照片拍摄时间与会议时间是否吻合、判断开票方与承办方是否一致。一张单据平均耗时几分钟,一个月上万张单据堆在案头——这几乎是每一家医药企业合规与财务部门的日常。多家咨询机构的调研都指向同一个结论:财务与合规人员超过一半的工作时间,消耗在单据核对这类高度重复的事务上。
问题在于,医药行业恰恰是费用合规监管最严、穿透式审计最深的行业之一。人工"抽检式"审核既挡不住系统性风险,也撑不起越来越高的合规要求。这篇文章会拆解医药费用合规审计中最核心的两个动作——发票核验与照片取证,并给出可落地的自动化路径与真实场景中的效果参考。
一、为什么医药费用合规审计成了"高压线下的体力活"
1.1 三重压力同时压向财务与合规部门
医药企业的费用合规,从来不是单纯的财税问题,而是监管、内控、商业逻辑的叠加。
- 监管端:"两票制"、金税四期"以数治税"、医药领域反腐合规要求持续强化,费用真实性、票据合规性、资金流向可追溯成为穿透式审计的必查项。
- 业务端:学术推广、市场调研、门店陈列、终端拜访等费用笔数多、金额碎、地域分散,天然难以逐笔核实。
- 内控端:企业自身的费用制度版本频繁更新,差旅标准、会议标准、职级限额经常调整,靠人脑记忆与人工翻阅文件,几乎不可能做到"每笔都按最新制度审"。
1.2 传统人工审计的四个典型盲区
- 效率瓶颈:逐字比对发票要素、行程单、会议材料,单笔耗时2-5分钟,大促或季度末集中报销时形成严重积压。
- 疲劳误判:连续数小时核对单据后,漏看、错看概率显著上升,形成合规盲区。
- 标准不一致:同一类费用,不同审核人、不同时间点可能给出不同结论,审计口径难以统一。
- 留痕不足:审核过程分散在邮件、聊天记录和线下纸质单据中,事后追溯困难,面对内外部审计时举证成本高。
二、把审计逻辑拆开看:到底要核什么、验什么
2.1 发票核验的五个关键校验点
发票核验不是"看看抬头对不对"这么简单,它其实是一组交叉比对。
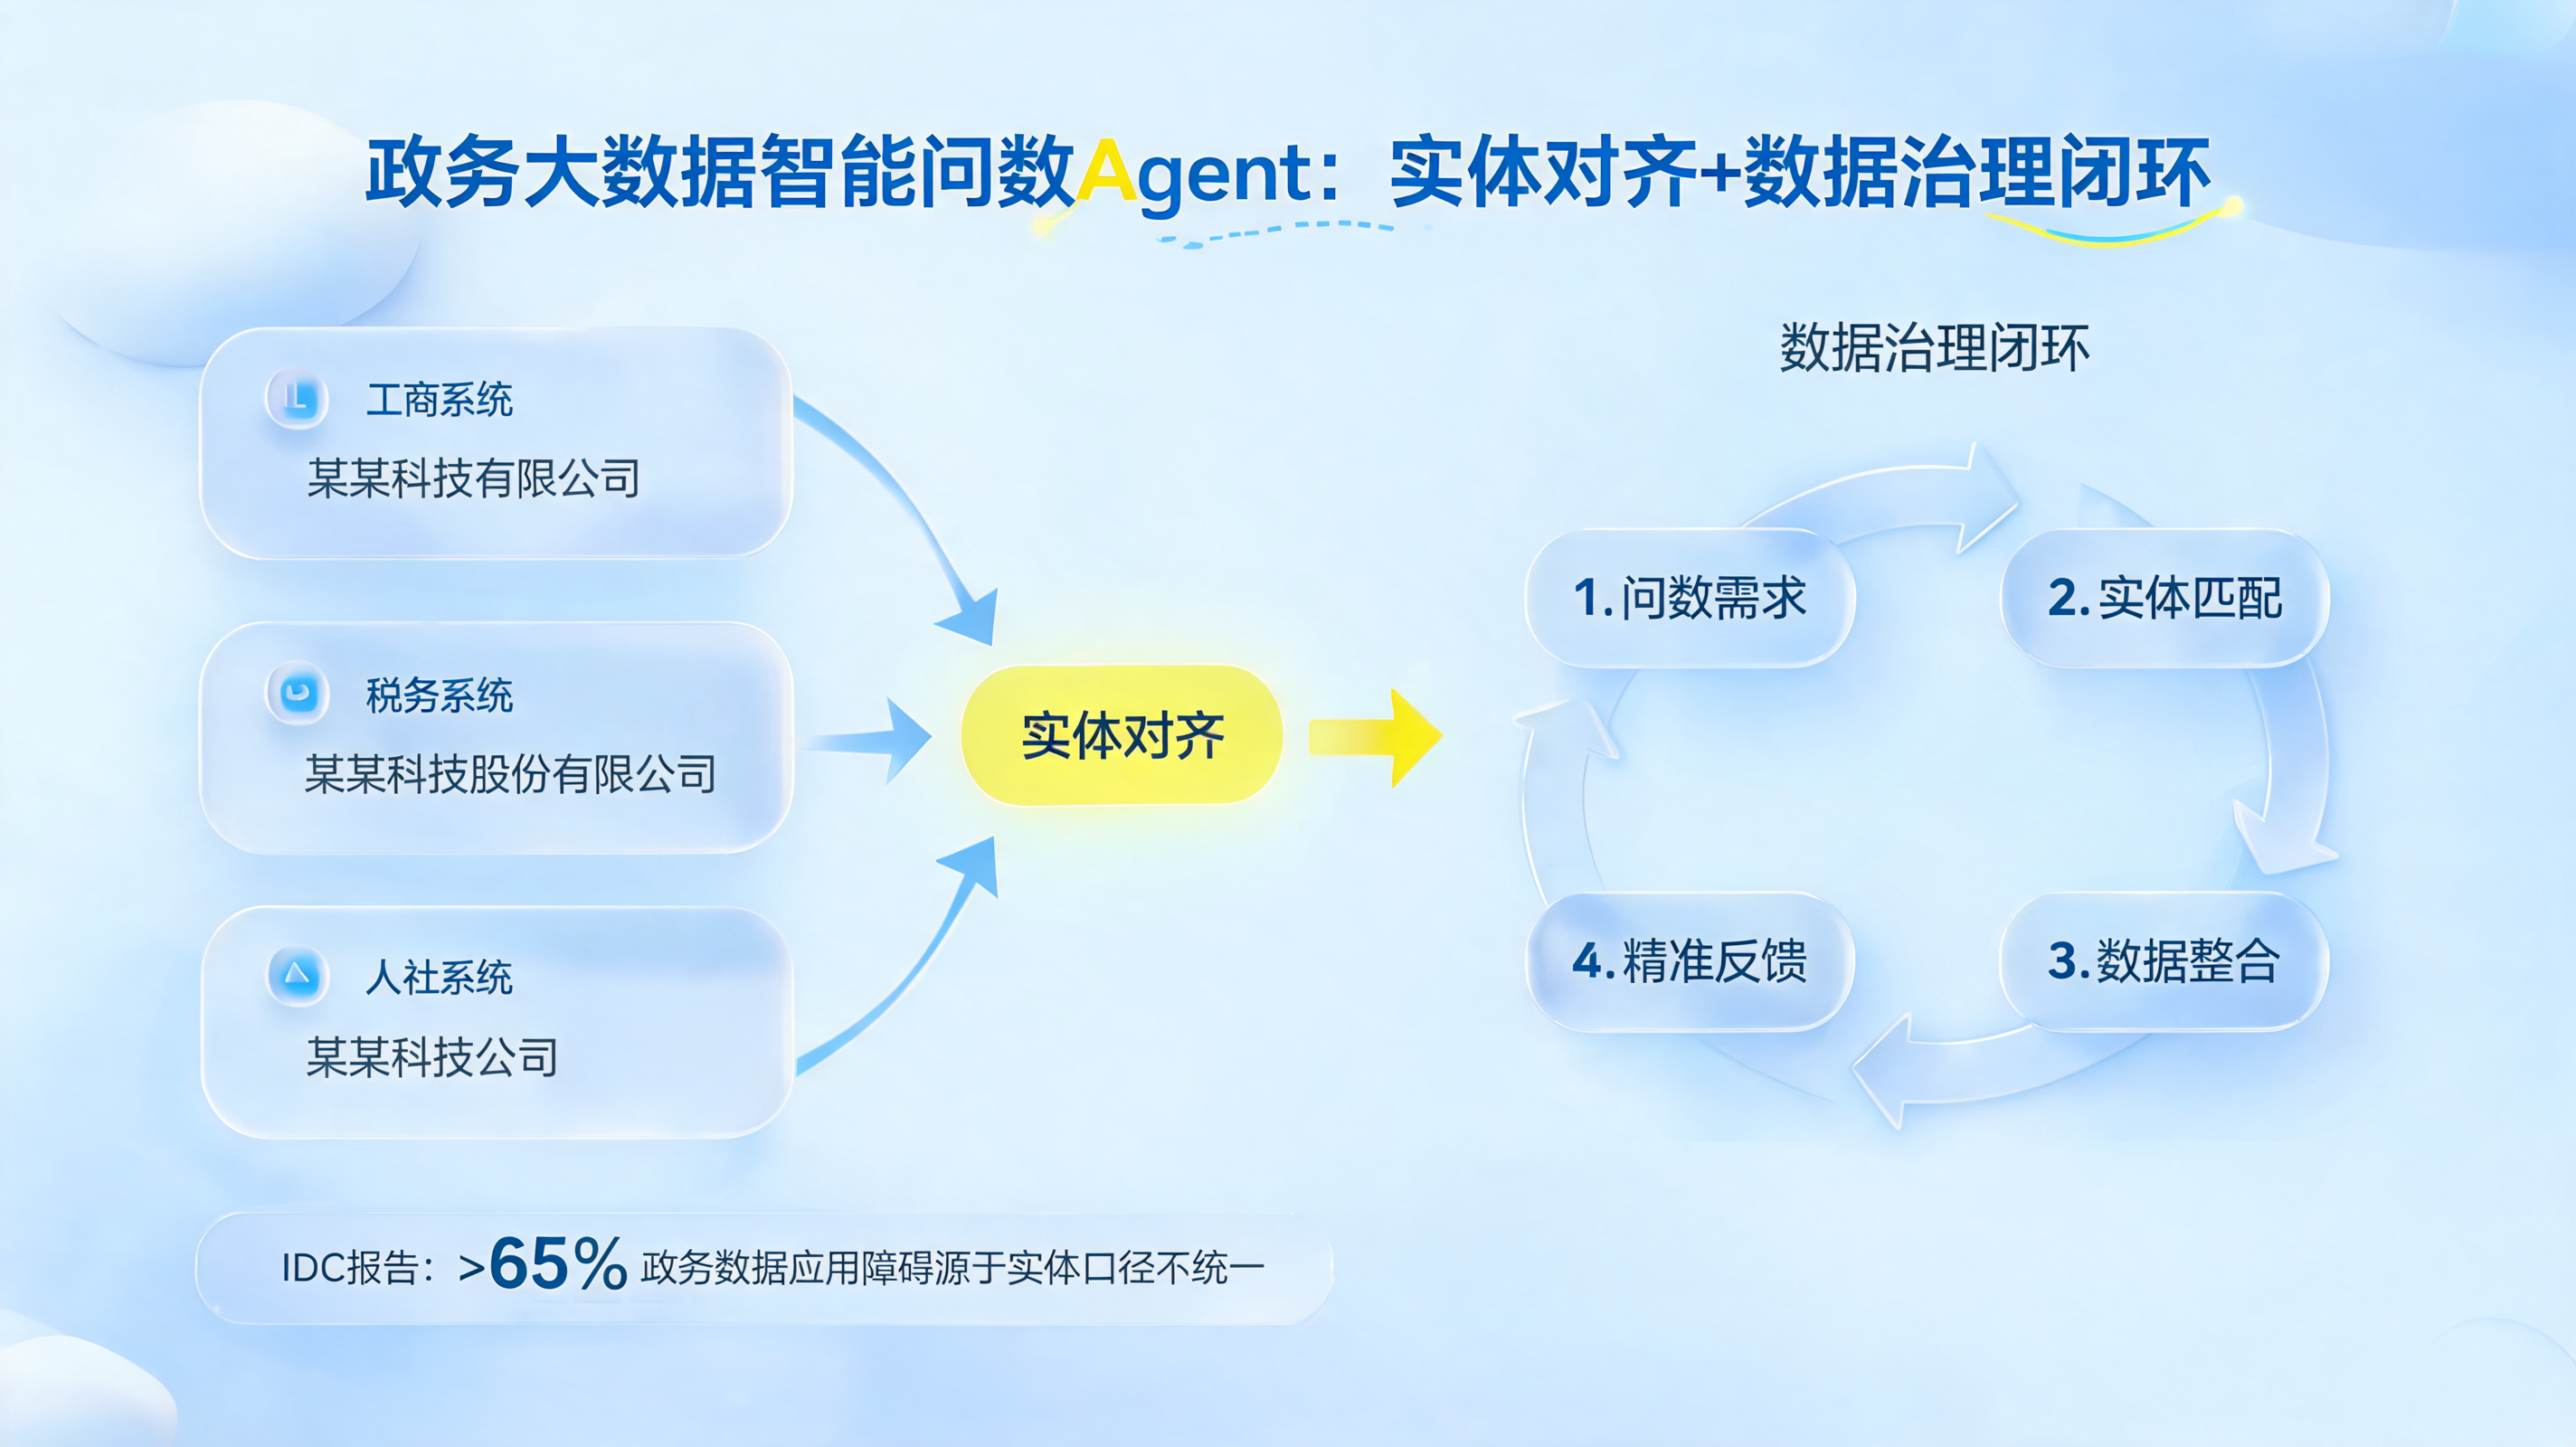
- 真伪与状态:对接合规的税务查验渠道,核验发票代码、号码、开票日期、金额与验签信息,识别作废、红冲、异常状态发票。
- 重复与拆分:识别同一发票号重复提交、同一金额连号发票、刻意拆分开票以规避审批额度等行为。
- 要素一致性:抬头、税号、开票方、收款方、合同方是否相互对应,也就是常说的"三流一致"。
- 业务合理性:开票方经营范围与费用类型是否匹配,供应商是否在准入名单与黑名单管理范围内。
- 税务处理准确性:判断进项税可抵扣与不可抵扣情况,完成剔税与系统税额校验。
2.2 照片取证的四个可信度维度
"有照片"不等于"有证据"。一张合格的取证照片,需要同时满足以下条件:
- 时间可信:照片拍摄时间与会议、拜访、活动时间吻合,能识别事后补拍、跨期套用。
- 地点可信:拍摄坐标与申请地点、门店地址、医院坐标的偏差在合理范围内。
- 内容可信:画面中包含可验证的场景要素,如会议背景板、主题、参会人数、门店门头、货架陈列状态。
- 关联可信:照片与报销单、会议纪要、签到表、议程、参训人员名单能够一一对应,形成完整证据链。
对于医药企业而言,照片取证还要解决"防篡改"和"可归档"问题:原始文件哈希值、水印信息、时间戳存证,是事后应对审计问询的关键。
三、自动化怎么落地:一条从票据到结论的流水线
真正可行的方案不是"上一个OCR工具",而是把审计人员的判断逻辑完整地工程化。以"大模型 + 企业知识库 + Agent 智能体 + RPA自动化"为核心的技术栈,可以构建这样五个环节:
3.1 第一步:多模态单据归集与信息抽取
大模型对发票、行程单、会议通知、签到表、现场照片等多模态材料进行识别,精准提取报销人、时间、金额、明细、开票方、费用类型等结构化字段。与单纯OCR不同的是,大模型能够处理版式不统一、扫描倾斜、手写签到表等"脏数据",抽取准确率明显更高。
3.2 第二步:制度检索与规则匹配
通过外挂企业知识库,把费用制度、职级标准、会议与差旅上限、合规红线变成可执行的规则。制度版本更新后,知识库同步更新,规则即时生效,避免"制度改了、审核还按老标准"的尴尬。
3.3 第三步:交叉验证与风险分级
这是自动化的核心价值所在——机器不疲劳、不看人情,只做比对。
- 发票与合同、发票与照片、照片与签到表、时间与行程、金额与标准,多组关系并行交叉验证。
- 合规单据自动通过,违规或疑点单据高亮标出超标项,并自动生成打回原因说明,减少财务与业务之间的来回沟通。
- 高风险单据自动流转至合规岗或审计岗,人力集中在真正需要判断的少数样本上。
3.4 第四步:照片取证自动化
在费用提交环节即完成照片的自动校验:读取拍摄时间与坐标、比对活动申报地点、识别画面中的场景要素与人数、检测图片是否经过编辑处理,并将原始文件哈希与关键信息一并归档,形成可追溯的取证包。这一步将过去"人工翻照片"的高耗时环节压缩到秒级。
3.5 第五步:结果输出与审计闭环
自动生成审核结论、异常清单和审计报告,全流程操作日志留痕。审计部门随时可以按费用类型、部门、供应商、时间维度调取证据链,把"事后翻账"变成"随时可查"。
在以上环节中,实在Agent 承担的正是"抽取—比对—判定—留痕"的连贯执行角色:它可以按既定规则自动取数与计算,调用知识库执行最新制度,并将判断结果与证据一起沉淀下来,让审计逻辑从个人经验变成组织能力。
四、实践参考:两个已经跑通的场景
4.1 医药零售连锁的费用与运营合规
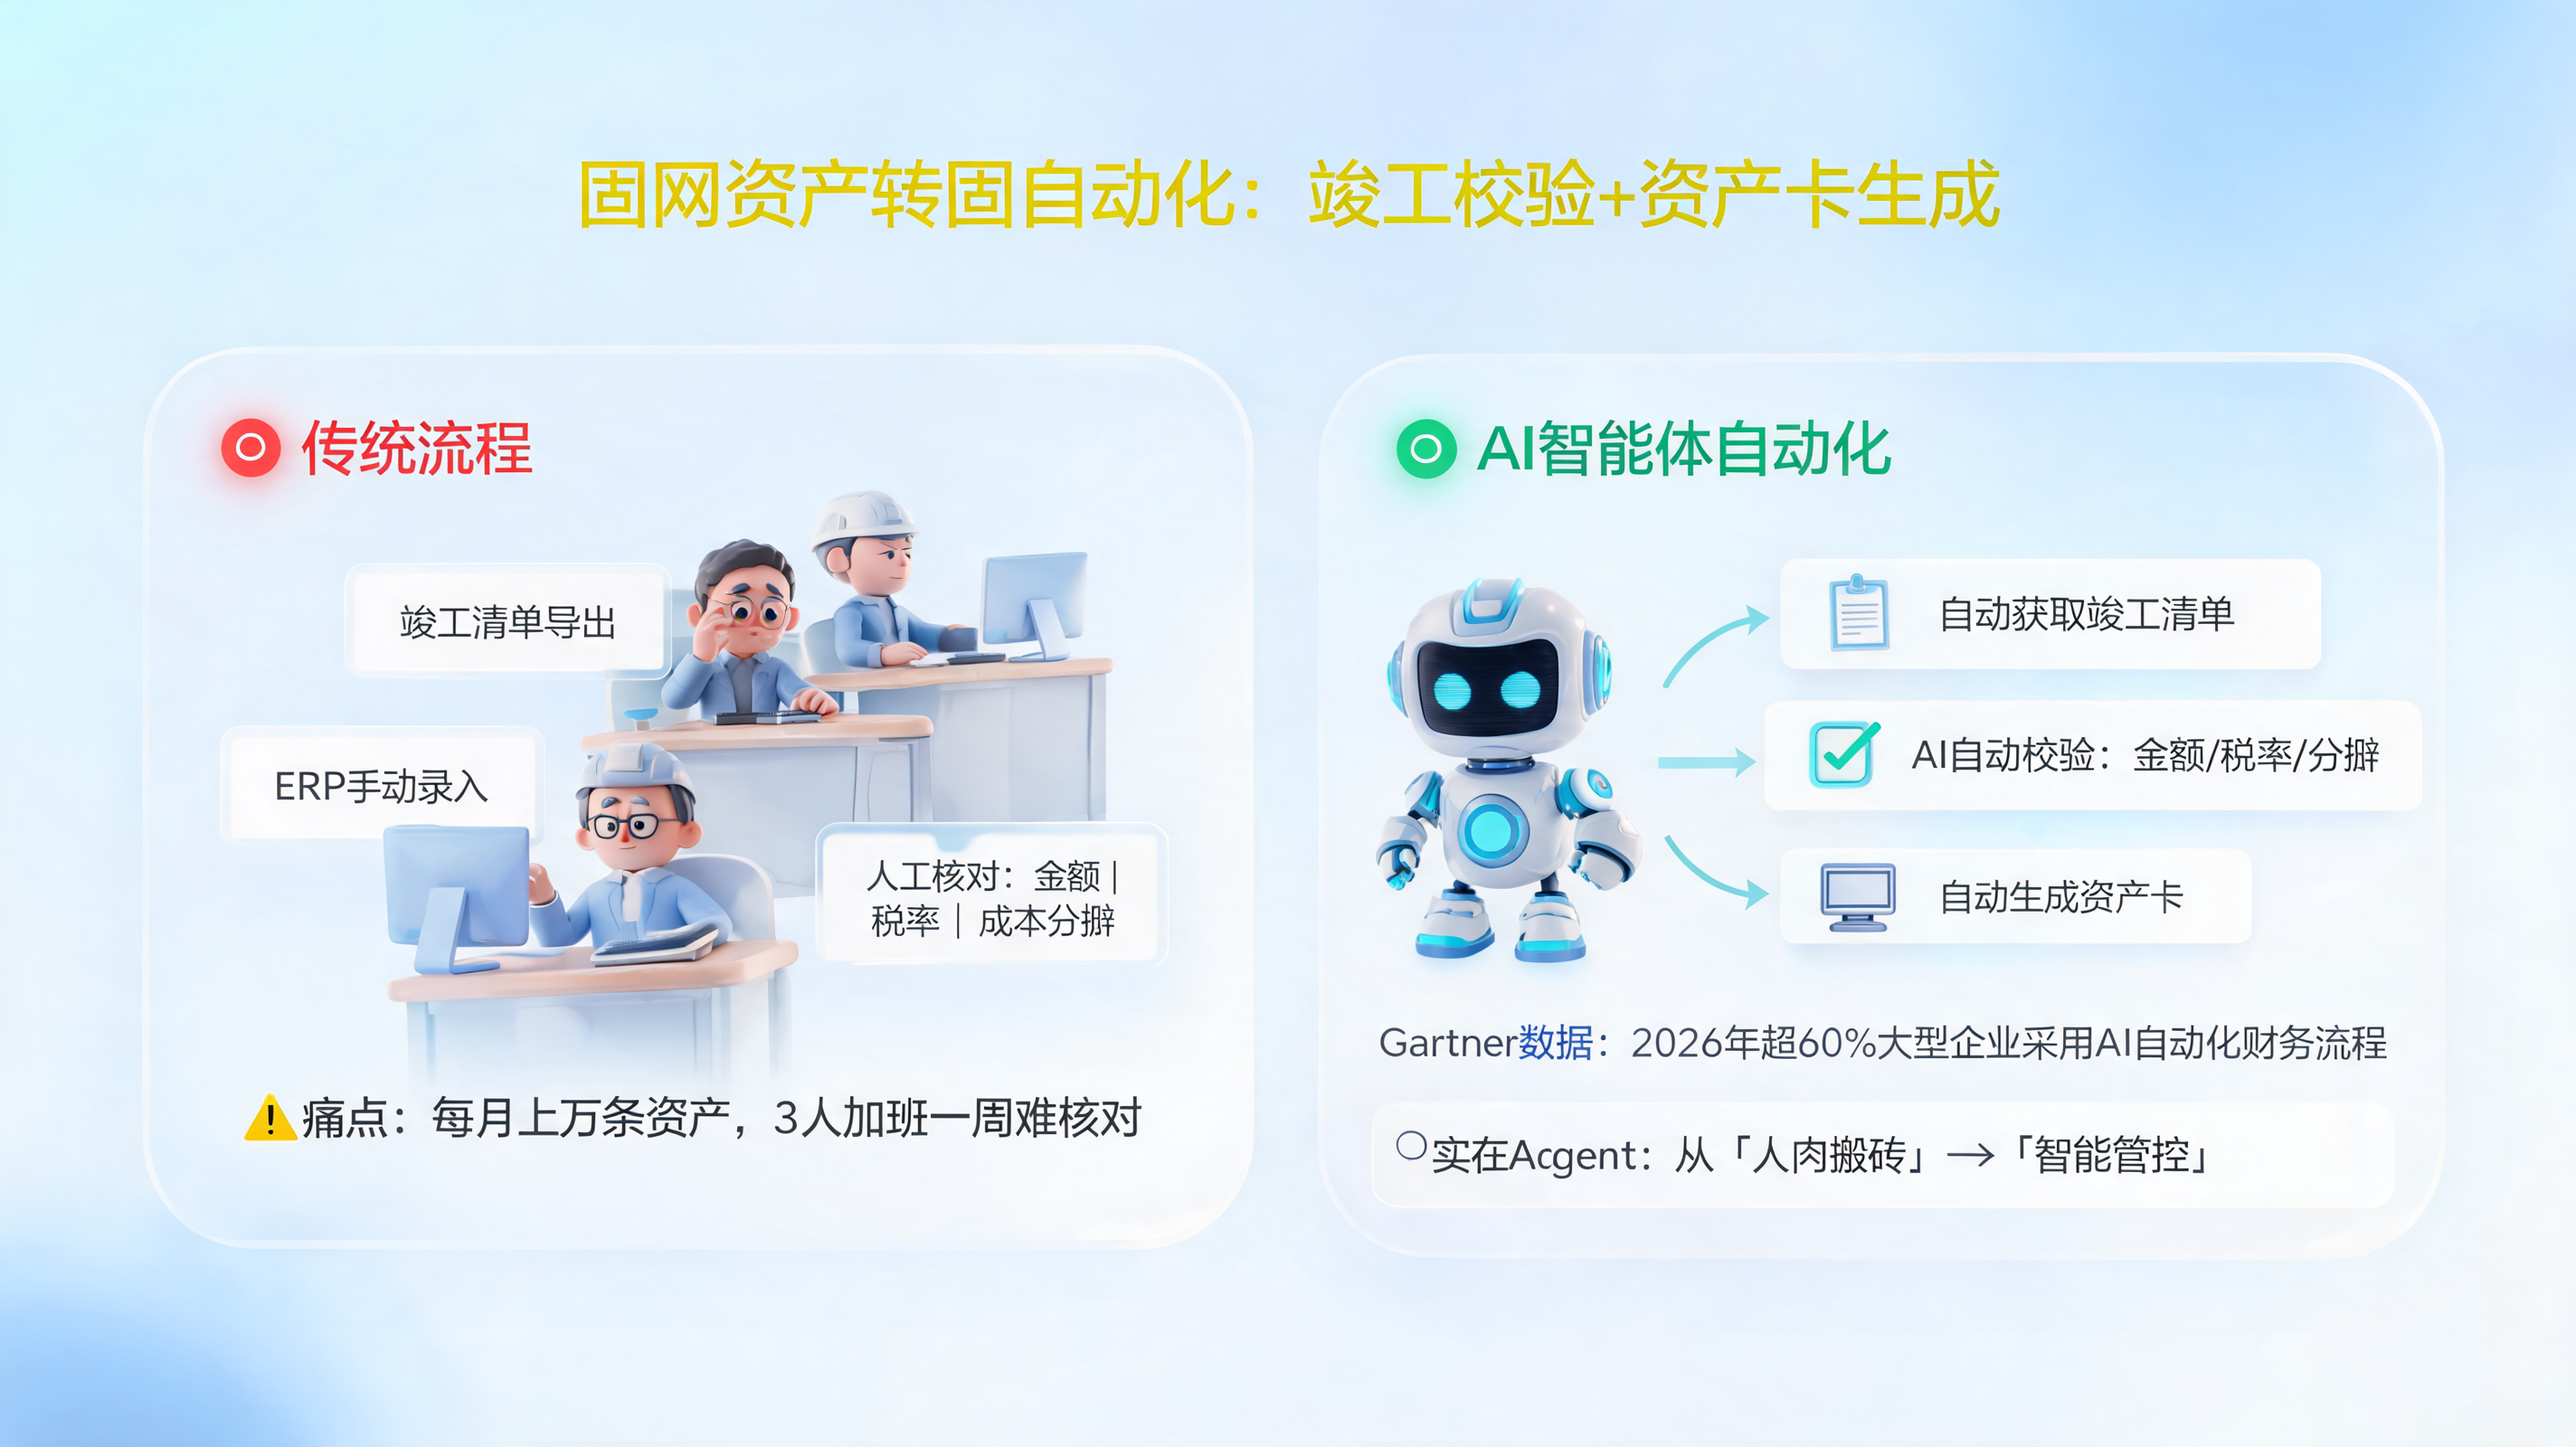
某医药零售连锁企业拥有140余家实体门店和80多家院边店,业务覆盖药品零售、医疗器械销售以及天猫、京东等第三方平台电商。其痛点非常典型:门店、平台与ERP数据割裂,单据录入、审核、流转高度依赖人工,合规类流程(证照更新、追溯码管理、年报报送)耗时且不容出错。
该企业以"大模型+知识库+Agent+RPA"构建智能化体系,在ERP单据处理场景中实现单据自动录入、校验、审核和状态更新。落地后的效果是:单据处理人力节省约60%,流程响应速度提升约3倍,错误率降低95%以上;数据统计环节人工时间节省约80%,准确率提升至99%以上,关键合规流程实现100%自动化并全流程审计留痕。
4.2 海量发票的自动剔税与核验
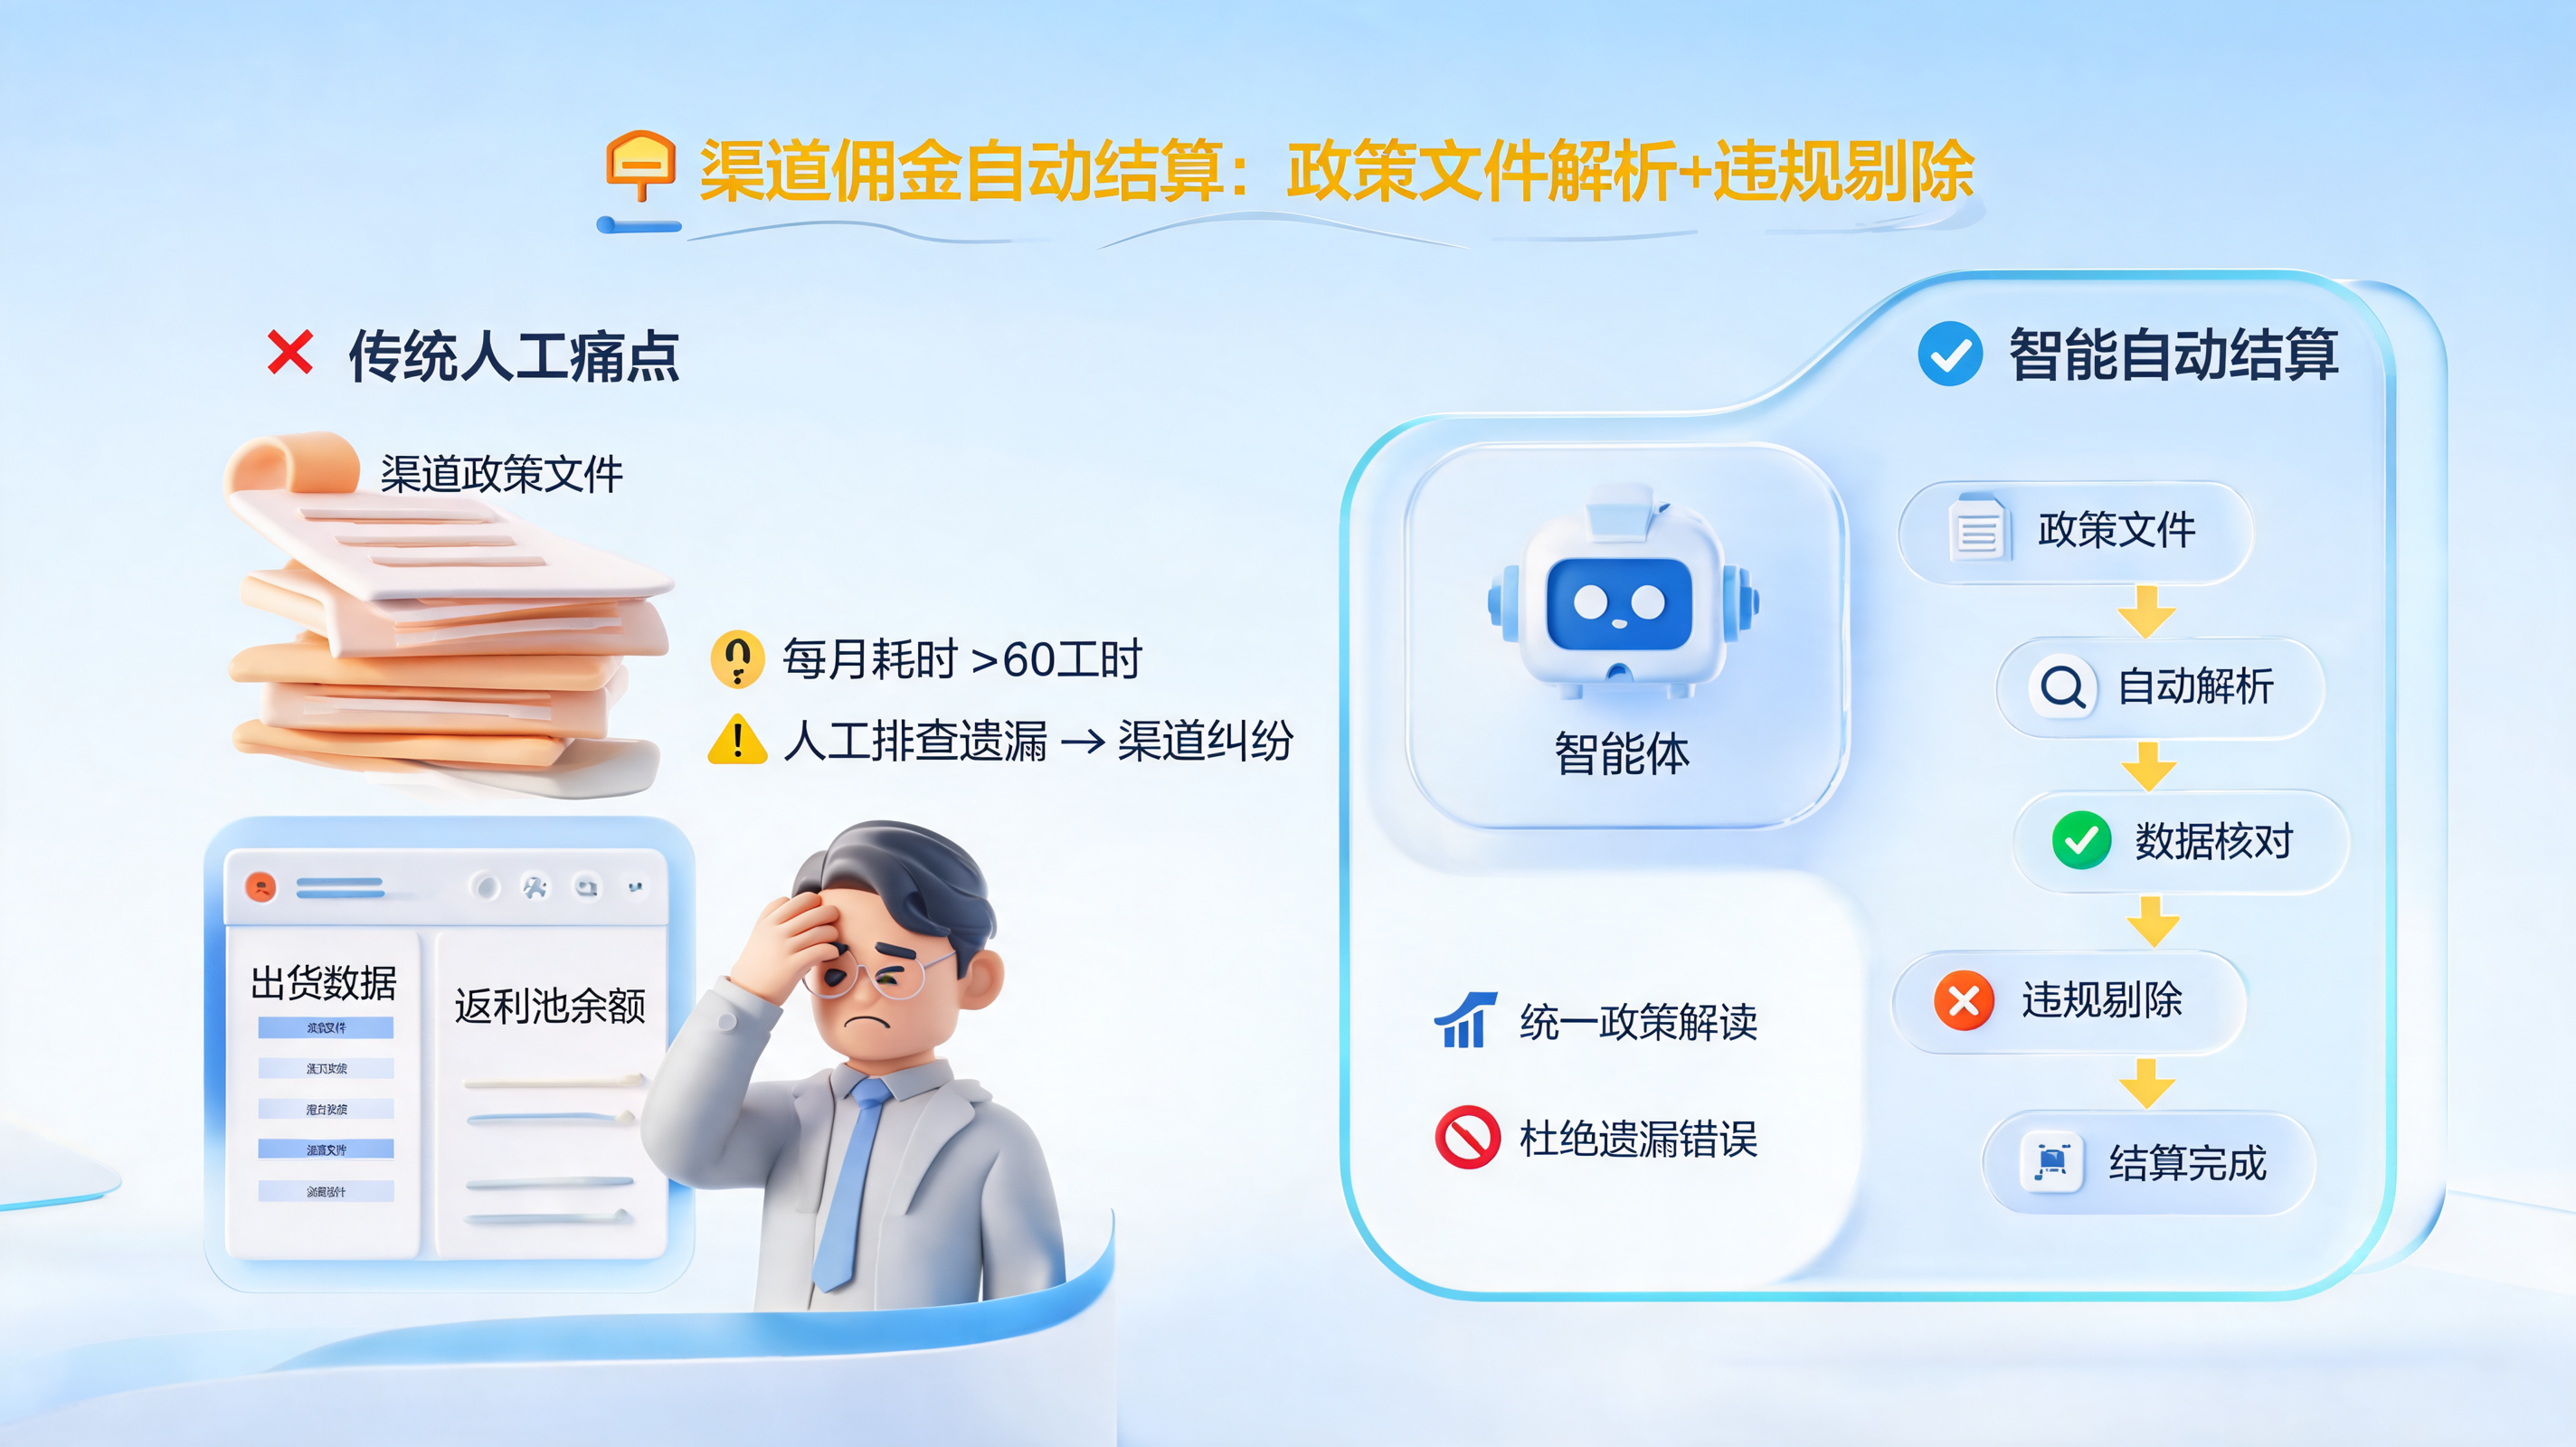
在另一家电商企业的财务场景中,每月报销发票量超过1万张,其中可剔税发票占40%-50%。过去由财务人员在审核过程中逐张核对发票是否符合抵税要求,若与系统税额不一致还需手动修改,人工操作量超过1万笔/月,单笔耗时2-5分钟。
引入 实在Agent 后,Agent按照既定规则自动取数、计算并完成税额校验,将这一环节的准确率做到100%,同时实施成本很低。这类"规则明确、体量大、重复度高"的任务,恰恰是自动化收益最直接的场景,其逻辑同样适用于医药企业的进项发票核验。
五、落地建议:三个原则与三个误区
5.1 三个落地原则
- 从单一场景切入:先做发票核验,还是先做照片取证,选一个规则最清晰、单据量最大的场景做试点,几周内即可看到效果,再横向复制。
- 制度与规则分离:把"制度内容"放进知识库、"执行逻辑"交给Agent,制度变更时无需重做系统。
- 人机分工明确:机器处理标准明确的全量单据,人处理规则模糊、金额重大、存在争议的少数疑点,"全检+重点复核"比"抽检"更可靠。
5.2 三个常见误区
- 只做OCR不做事后判定:识别出字段只是起点,交叉验证与结论输出才是价值所在。
- 忽视照片的合规边界:取证范围应限定于业务凭证类材料,并做好权限管理和数据加密。
- 期待一次性替换全部人工:更现实的路径是让人从"核对者"转变为"规则维护者与异常裁决者"。
结语
医药费用合规审计的本质,是用可验证的证据支撑每一笔支出。当发票核验与照片取证被自动化串联起来,审计就从依赖个人经验的"抽检",变成有标准、有留痕、可追溯的"全检"。对医药企业而言,这不仅是降本增效,更是在强监管环境下把合规能力沉淀为组织资产的第一 步。建议从单场景试点开始,用数据验证价值,再逐步扩展。
常见问题解答
Q1:照片取证自动化会不会涉及员工隐私?
A:自动化校验的对象限于业务凭证类照片(会议、拜访、陈列、活动等),核验的是时间、地点、场景要素等业务属性,且数据加密存储、按角色授权访问,不涉及员工个人生活场景。
Q2:发票查验通道合规吗?
A:核验应通过合规的税务查验接口或企业已授权的财税服务通道进行,仅做真伪与状态校验,不改变发票本身,符合企业内控与监管要求。
Q3:企业费用制度经常变,规则维护成本会不会很高?
A:把制度内容放在知识库、执行逻辑放在Agent,制度更新后只需更新知识文档即可生效,不需要重写流程代码。
Q4:自动化之后还需要财务和合规人员吗?
A:需要,但角色会变化。机器处理全量标准单据,人员集中处理系统标记的疑点和重大金额事项,通常只需复核10%-20%的样本,工作价值和专业度反而更高。
Q5:多久能看到效果?
A:从规则清晰的单场景(如发票核验或会议照片校验)切入,通常数周内即可完成试点并看到可量化的效率与准确率变化,之后再横向扩展到更多费用类型。