信贷审批资料怎么审?OCR识别智能校验生成报告
一份信贷申请材料,从身份证、银行流水、征信报告到财务报表,少则十几页,多则上百页。审批人员逐页翻阅、逐项核对,一笔业务耗时数小时是常态。更棘手的是,不同分支机构对同一份材料的审核标准可能存在差异,漏审、误判的风险始终存在。据行业调研数据显示,传统人工审核模式下,信贷资料初审环节平均耗时占整个审批流程的40%以上,而人为因素导致的差错率在复杂业务中可达3%-5%。如何让信贷审批资料审核既快又准?OCR识别、智能校验与自动生成报告的组合方案,正在成为越来越多金融机构的选择。
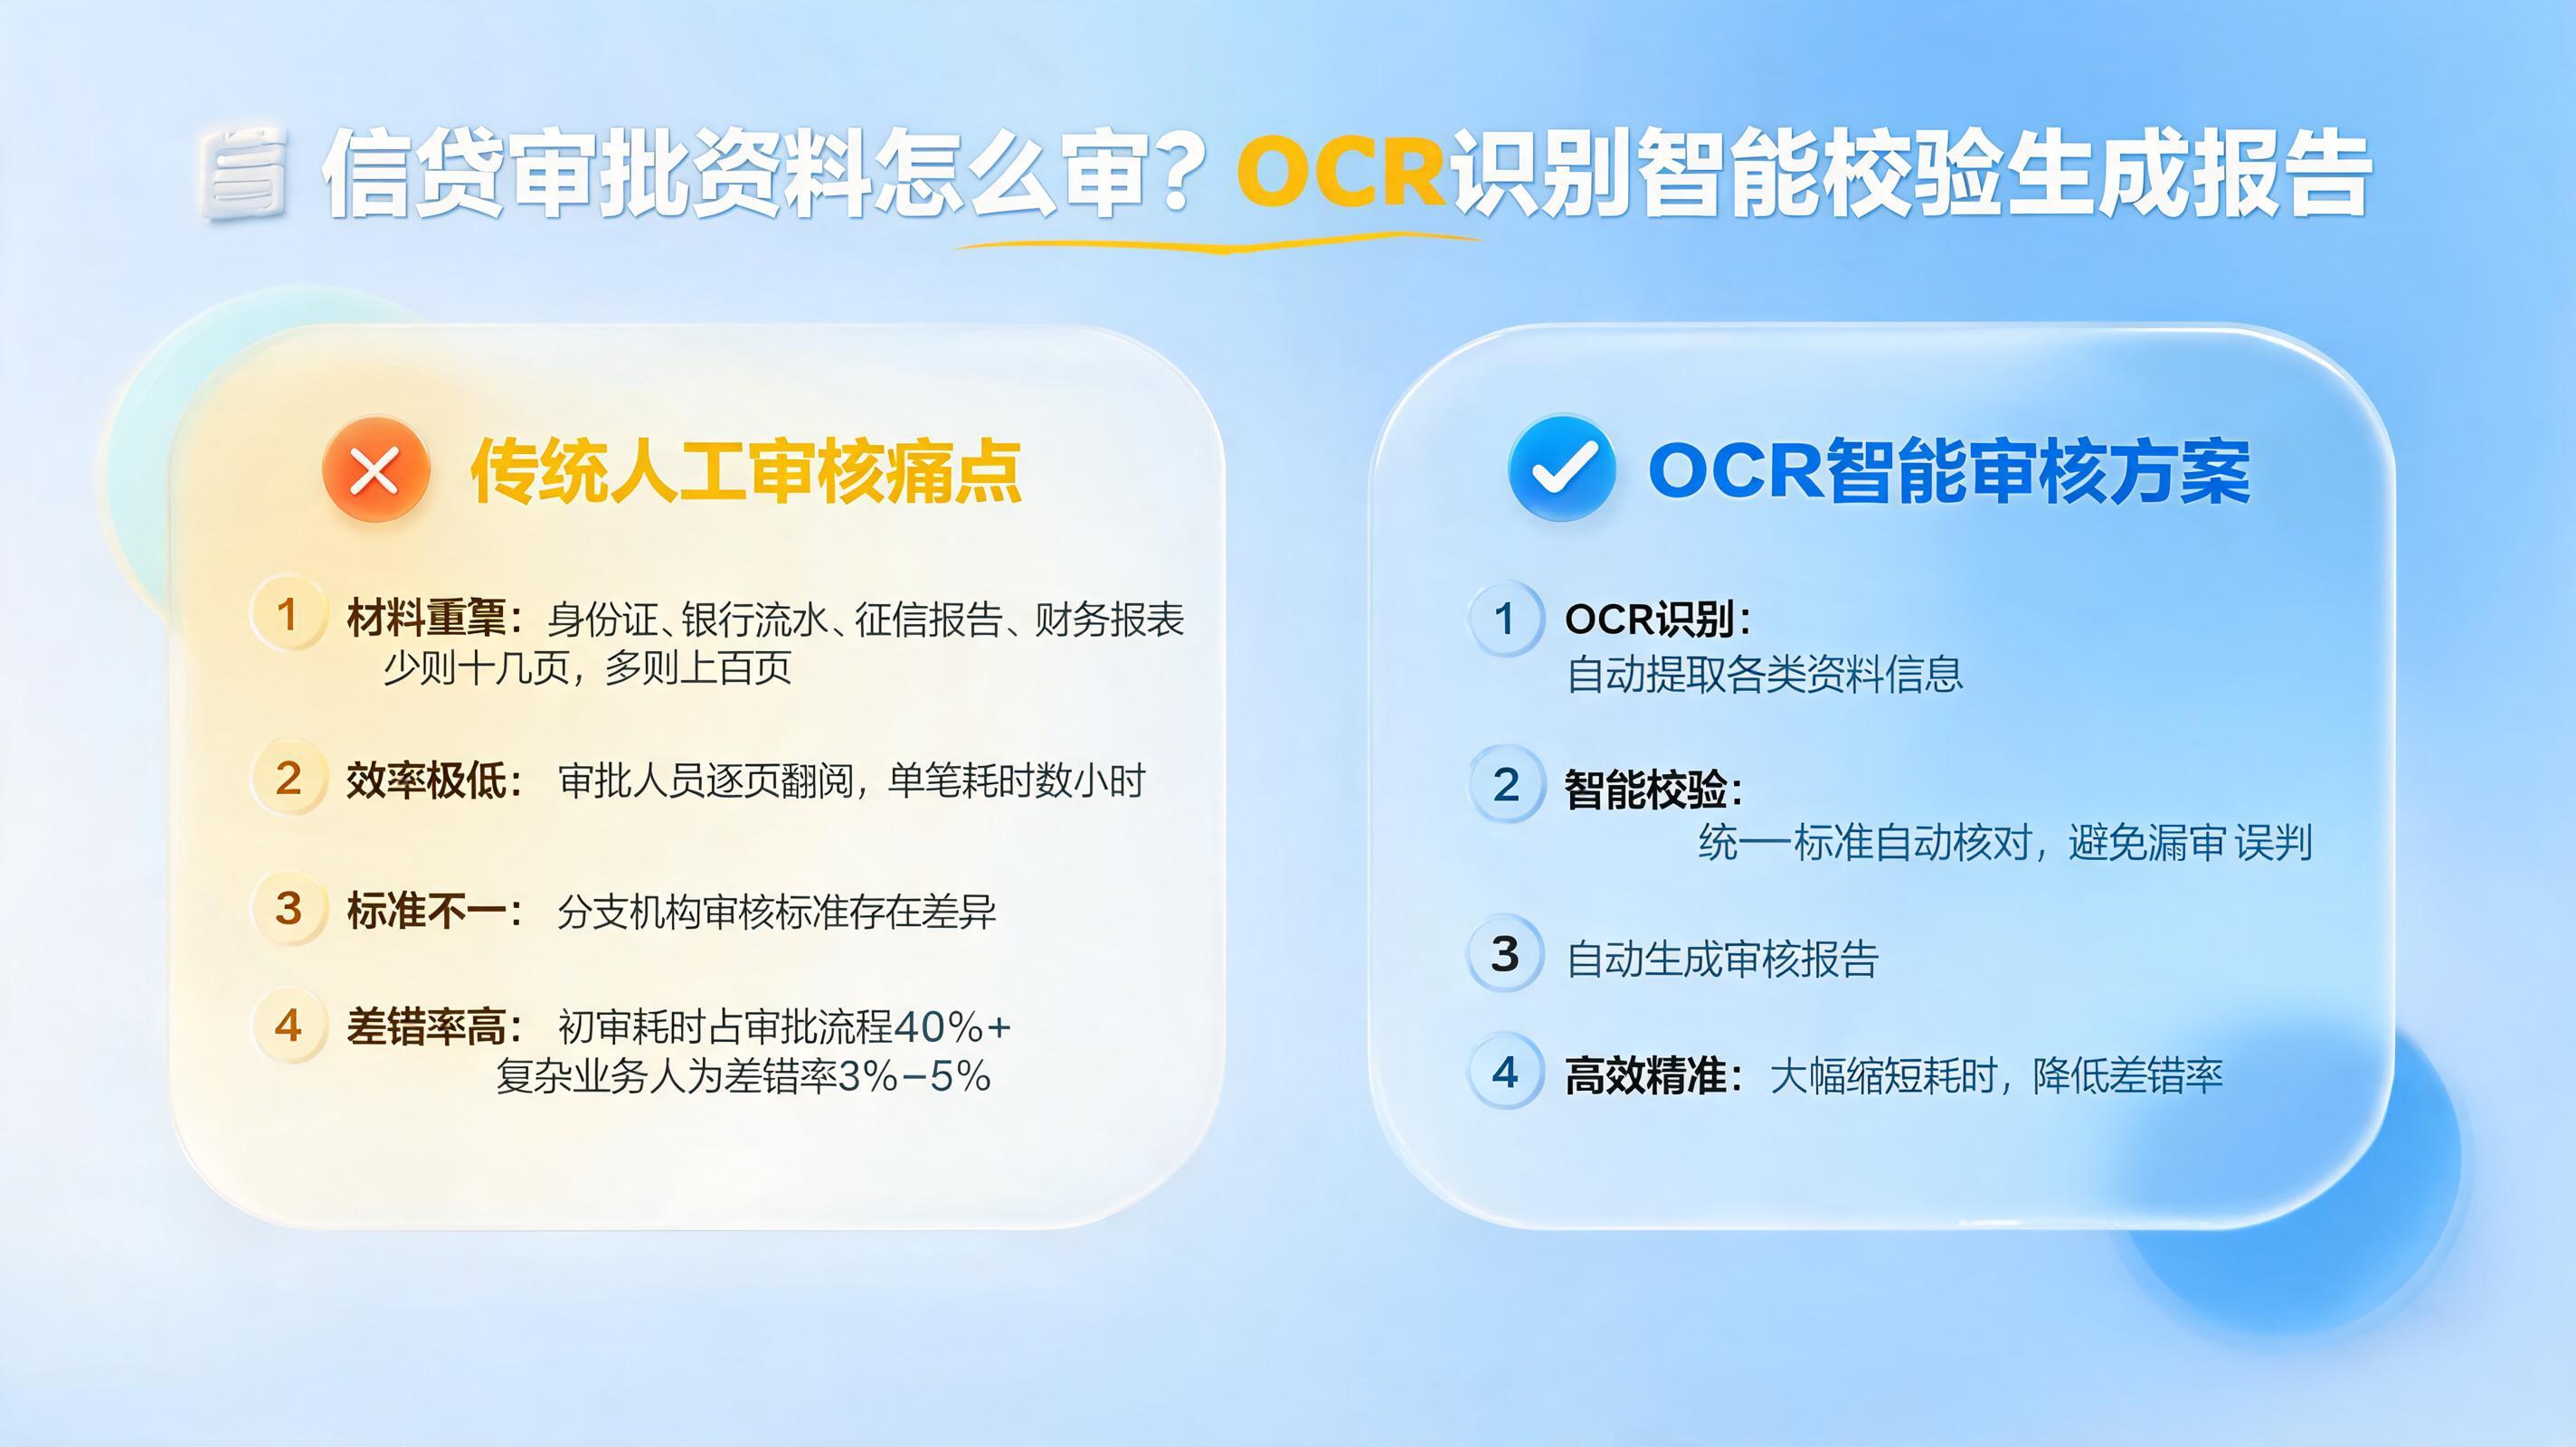
一、信贷审批资料审核,难在哪里?
信贷审批是金融机构风控的核心环节,而资料审核则是这一环节的第一道闸门。这道闸门守得牢不牢,直接关系到资产质量与合规底线。
1.1 资料类型繁杂,标准化程度低
一笔企业信贷申请,通常涉及营业执照、公司章程、财务报表、纳税证明、银行流水、购销合同、抵押物权证等数十种材料。这些材料格式各异——有扫描件、有照片、有PDF、有Excel,甚至还有手写单据。不同客户提供的材料完整度、清晰度参差不齐,人工逐一辨认、分类、录入,效率极低。
1.2 审核规则复杂,跨系统核验繁琐
信贷审核远不止“看材料”这么简单。一笔业务往往需要同时满足多项规则:财务指标是否达标、征信记录是否异常、抵押物估值是否合理、关联交易是否披露……审核人员需要登录征信系统、工商系统、内部风控系统等多个平台交叉验证。规则多、系统多、数据散,稍有疏忽就可能遗漏关键风险点。
1.3 人工负荷高,合规追溯难
业务高峰期,一名审批人员一天可能要处理几十笔申请。高强度作业下,审核质量难以稳定保证。更关键的是,传统审核过程缺乏完整的操作留痕,事后审计时难以还原“当时看了什么、依据什么做了判断”,给合规检查带来隐患。
二、OCR识别+智能校验+报告生成:信贷资料审核的自动化路径
针对上述痛点,实在Agent提供了一套从“资料识别”到“智能校验”再到“报告生成”的端到端解决方案。其核心逻辑是:让机器完成重复性、规则性的初审工作,让人专注于需要经验判断的复杂决策。
2.1 OCR识别:把非结构化资料变成可计算数据
信贷资料审核的第一步,是把各种格式的材料“读进来、看明白”。实在Agent采用“OCR小模型+大模型”结合的方式,实现对多模态资料的精准解析。
- 多格式兼容:支持Word、Excel、PDF、图片等多种文件格式的解析,无论是扫描件还是电子原件,都能统一处理。
- 关键字段抽取:通过大模型自动生成抽取模板,精准提取借款人名称、证件号码、金额、期限、利率、财务科目等核心字段。
- 表格与手写识别:针对财务报表中的复杂表格、手写签名与批注,OCR引擎可做到结构化还原,避免信息丢失。
在实际应用中,某金融机构将实在Agent嵌入信贷资料受理环节,系统自动识别客户上传的营业执照与财务报表,关键字段抽取准确率达到99%以上,资料录入时间从平均25分钟缩短至2分钟以内。
2.2 智能校验:让规则自动跑起来
识别只是起点,校验才是核心。实在Agent的IDP文档审核引擎,能够将业务规则转化为可执行的校验逻辑,自动完成跨资料、跨系统的交叉验证。
- 规则智能生成:上传信贷政策与审核制度文本,大模型自动解析并生成可执行的代码规则,无需人工编写复杂脚本。
- 跨资料一致性校验:自动比对不同材料中的同一信息,如财务报表中的营收与纳税申报表中的收入是否匹配,银行流水中的交易对手与购销合同中的客户是否一致。
- 跨系统穿透查询:通过RPA自动登录征信系统、工商平台、内部风控系统,获取外部数据并与申请材料进行比对,识别异常关联与潜在风险。
- 风险点自动标记:对不符合规则的项自动标红,并附上具体规则依据与数据来源,方便审批人员快速定位问题。
某电力集团下属金融机构曾面临这样的困境:下辖4省188家分子机构执行标准不统一,年单据审核量超25万笔。引入“大模型+小模型”双轨制智能审单方案后,系统覆盖92类核心业务场景,初审替代率达到66%,准确率提升至99.2%,人工负荷降低超60%。
2.3 报告生成:审核结论自动成文
校验完成后,系统自动生成结构化的审核报告,将审核过程与结论完整记录。
- 模板化输出:根据机构预设的报告模板,自动填充审核结果、风险提示、规则命中情况等内容。
- 多模态内容整合:将OCR识别结果、校验日志、外部查询数据整合为一份完整的Word或PDF报告。
- 全链路日志审计:系统自动记录每一步操作详情,包括AI校验通过/失败/时间,支持按单据号或提报人快速检索。日志可生成PDF附件随报账单同步至财务中心,满足审计追溯要求。
通过实在Agent,信贷审批人员不再需要手动整理审核底稿。系统在完成校验的同时,自动生成包含风险点、规则依据、数据来源的审核报告,审批人员只需复核关键结论即可,单笔业务处理效率提升3倍以上。
三、实在Agent在信贷审核场景中的差异化价值
市面上做OCR识别的工具不少,做RPA流程自动化的厂商也很多,但信贷审核需要的是一条完整的“识别-校验-报告”链路。实在Agent的差异化体现在三个方面。
3.1 大模型+小模型双轨制,兼顾效率与精度
纯大模型方案成本高、速度慢,纯小模型方案泛化能力弱。实在Agent采用双轨制架构:小模型负责高频、标准化的OCR识别任务,保证速度与稳定性;大模型负责规则解析、模板生成、复杂判断等需要语义理解的任务,保证灵活性与准确度。两者结合,在信贷资料审核场景中实现了效率与精度的平衡。
3.2 自主规划与执行,减少人工干预
实在Agent具备自主规划能力。面对一笔信贷申请,它能自动判断需要识别哪些材料、调用哪些规则、查询哪些系统、生成什么格式的报告,无需人工逐步配置。这种“自规划、自执行”的特性,让业务人员无需懂技术也能快速上手。
3.3 安全合规,满足金融级审计要求
信贷业务对数据安全与合规追溯的要求极高。实在Agent提供全链路操作日志、分级权限管理、数据脱敏等配套能力。所有AI校验详情全程留痕,支持按单据号或提报人快速检索,日志自动生成PDF附件同步至审计部门。某金融机构在部署后表示,审计人员如今可以随时调取任意一笔业务的完整审核轨迹,合规检查效率大幅提升。
四、从信贷审批到更广泛的文档处理场景
信贷审批资料审核只是实在Agent在文档处理领域的一个典型应用。其底层能力——多模态内容解析、规则智能生成、跨系统数据校验、报告自动生成——可以复用到更多场景。
- 财务单据智能审核:发票、报销单、合同的关键信息抽取与合规校验,自动生成审核结果。
- 供应链金融资料审核:购销合同、物流单据、应收账款凭证的交叉验证,识别贸易背景真实性。
- 合规报告自动生成:根据监管要求,自动检索制度文件与业务数据,生成合规自查报告。
这些场景的共同点是:资料多、规则杂、人工负荷重、合规要求高。实在Agent的价值,正是把人力从重复性劳动中解放出来,让专业判断回归专业的人。
结语
信贷审批资料审核的智能化,不是简单地用机器替代人工,而是用“OCR识别+智能校验+报告生成”的完整链路,把审批人员从繁琐的核对工作中解放出来,专注于真正需要经验与判断的风险决策。当审核效率提升数倍、差错率降至千分之一以下、每一笔操作都有迹可循时,信贷业务的质量与速度才能实现真正的双赢。对于正在推进数字化转型的金融机构而言,从资料审核这一高频场景切入,或许是撬动整体审批效能提升的最佳支点。
常见问题解答
Q1:实在Agent的OCR识别能处理手写体或模糊扫描件吗?
可以。实在Agent采用OCR小模型与大模型结合的方式,对手写签名、批注、模糊扫描件有较好的识别能力。同时,系统支持人工复核机制,对置信度较低的识别结果自动标记,提醒审批人员重点核对。
Q2:信贷审核规则经常调整,系统能快速适应吗?
可以。实在Agent支持规则智能管理——上传新的制度文本后,大模型自动解析并生成可执行的代码规则,无需开发人员重新编写脚本。规则更新周期从原来的数天缩短至数小时。
Q3:系统如何保证审核过程符合监管审计要求?
实在Agent提供全链路操作日志与审计追溯能力。每一步AI校验详情(通过/失败/时间)均自动记录,支持按单据号或提报人快速检索。日志可自动生成PDF附件,随业务单据同步归档,满足审计与监察要求。
Q4:部署实在Agent需要改造现有信贷系统吗?
不需要大规模改造。实在Agent通过RPA方式与现有系统交互,可以模拟人工操作登录征信系统、风控系统、OA审批流等,以“外挂”形式嵌入现有流程,降低对核心系统的侵入性。
Q5:这套方案适合多大规模的业务量?
实在Agent的方案具有弹性。无论是年审核量数万笔的中小机构,还是年单据量超25万笔的大型集团,都可以通过调整数字员工数量来匹配业务需求。某大型金融机构的实践表明,项目投入10个月即可收回成本。