银行对账单怎么对账?自动导出明细智能比对全解析
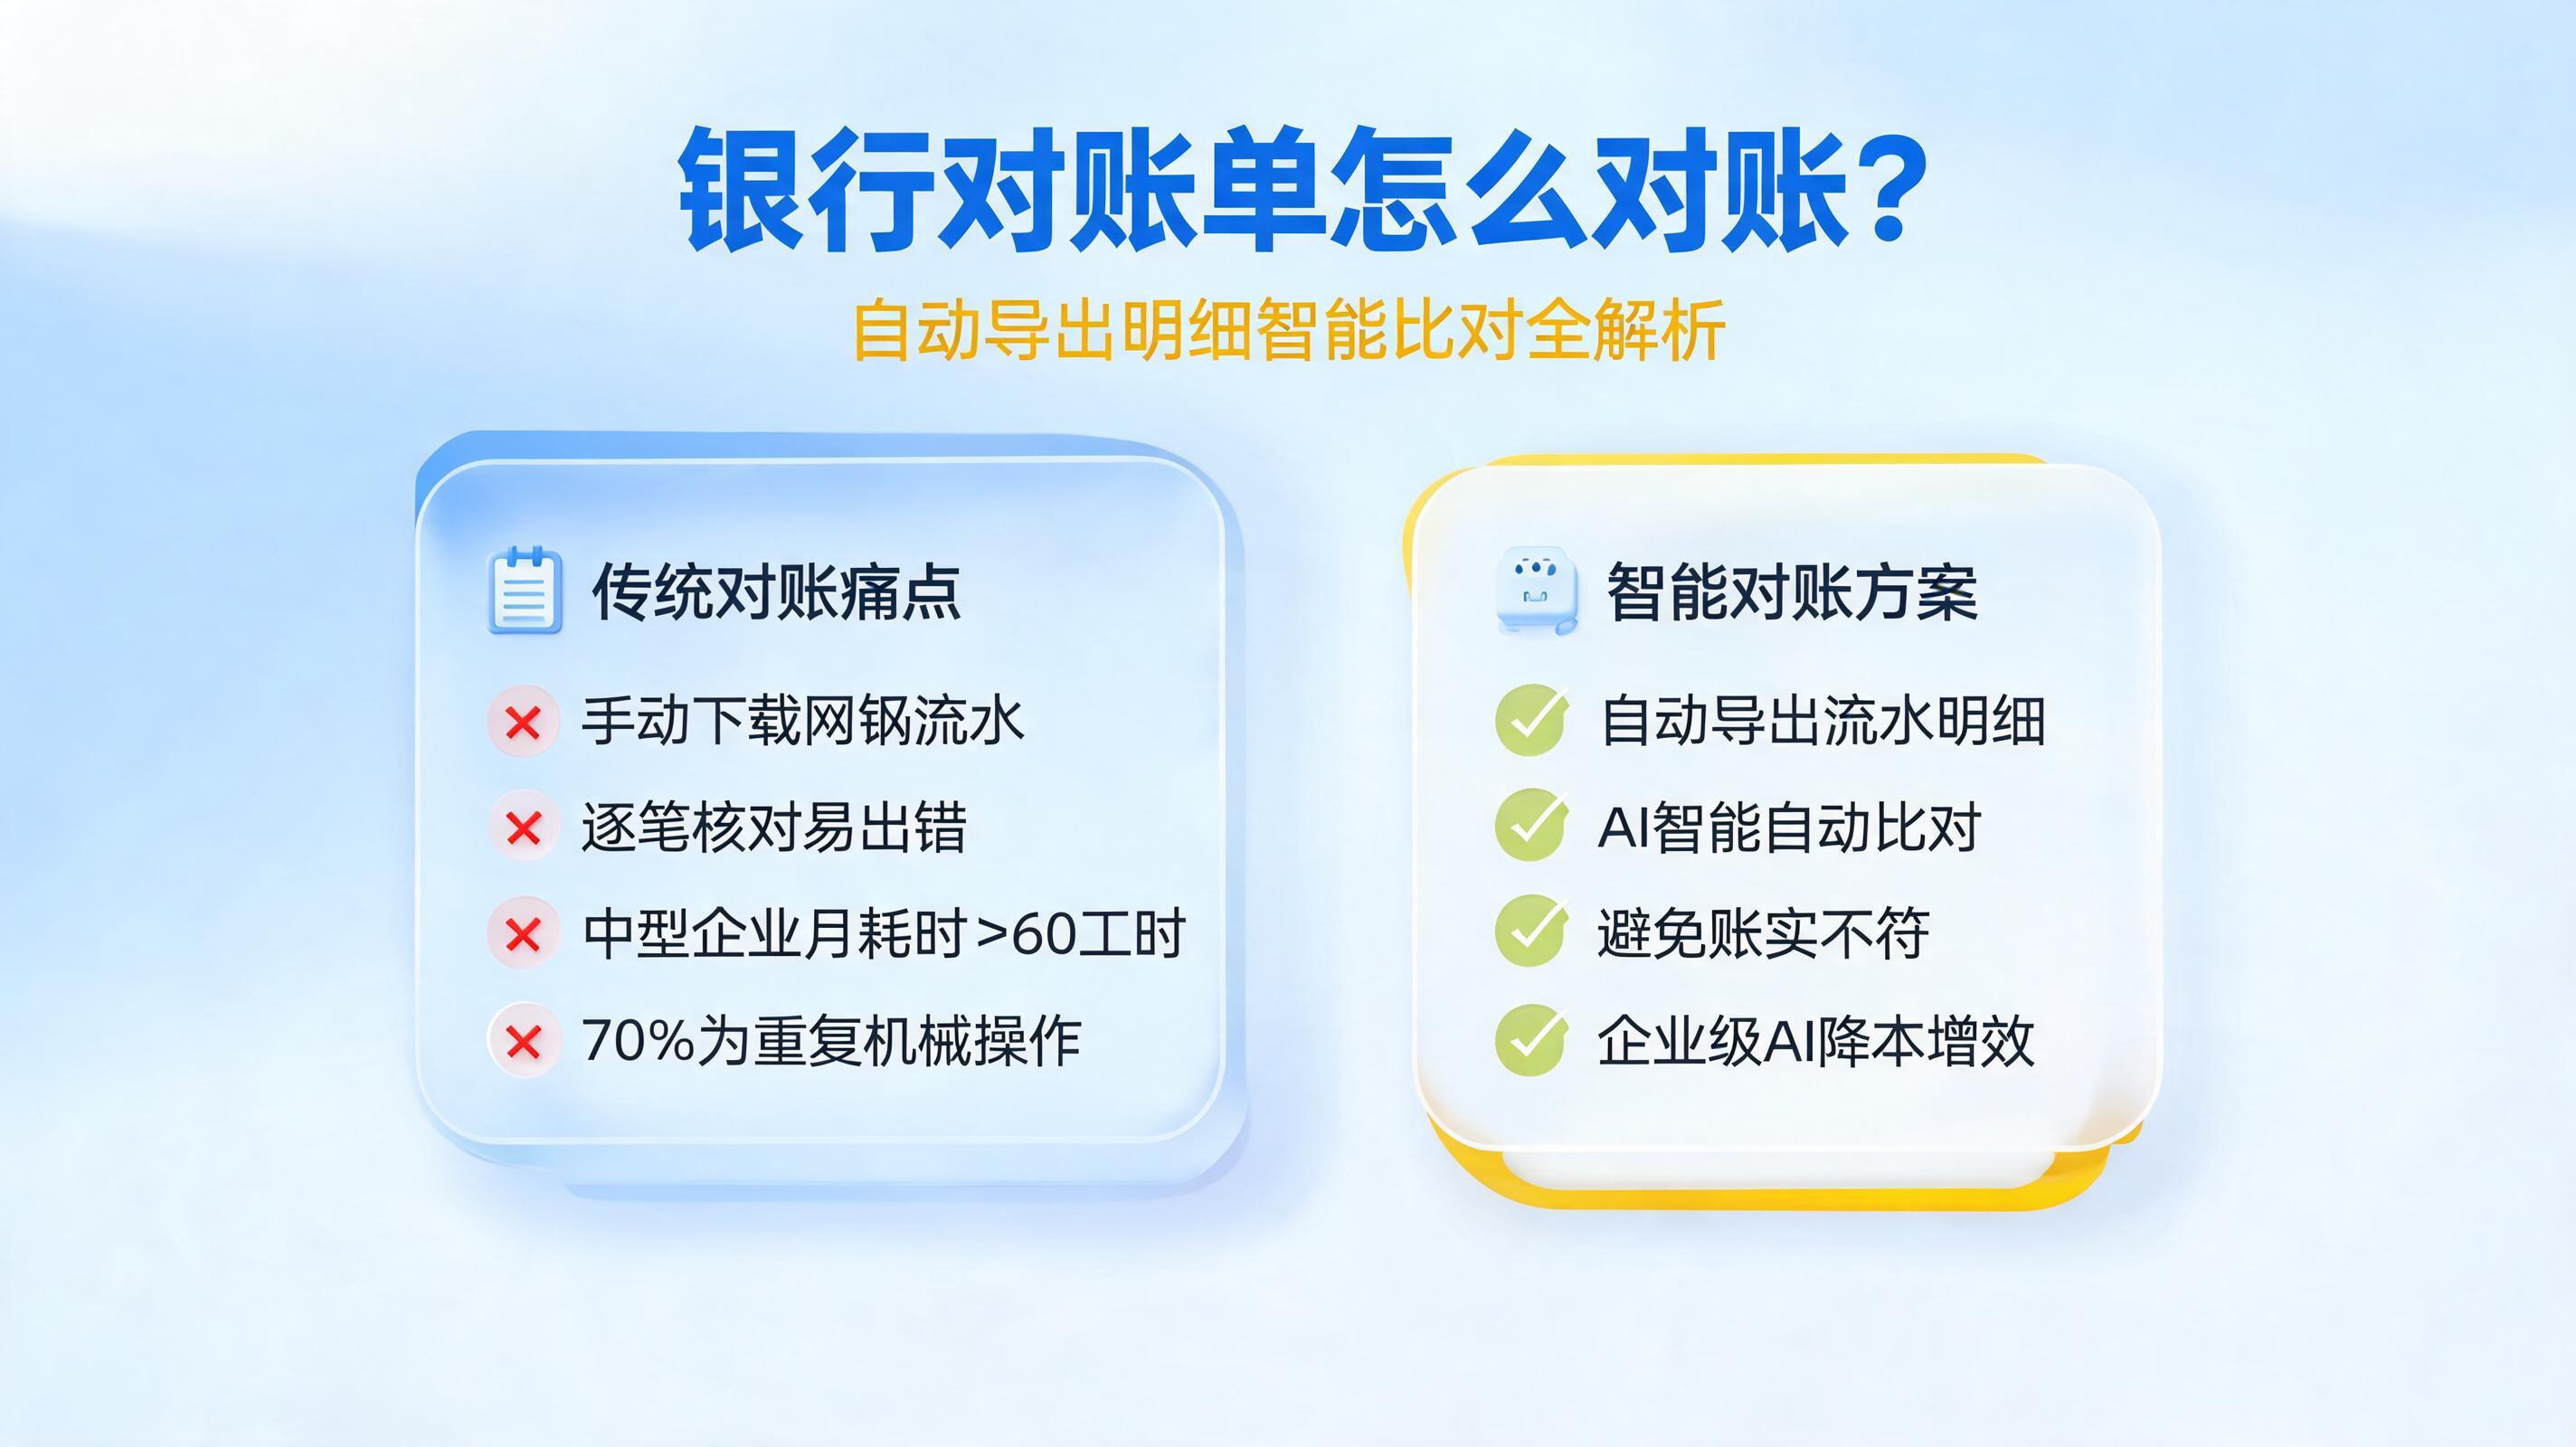
每到月末,财务部门最头疼的事情之一就是银行对账。面对几十甚至上百个银行账号,出纳人员需要逐一登录网银下载流水明细,再与ERP系统中的银行存款科目余额逐笔核对,稍有疏漏就可能导致账实不符。根据行业调研数据,一家中型集团企业的财务团队每月花在银行对账上的时间平均超过60个工时,而其中超过70%的工作属于高重复、低附加值的机械操作。
那么,银行对账单到底怎么对账才能既准确又高效?自动导出明细、智能比对的技术方案是否已经成熟?本文将结合企业级AI智能体的实际应用场景,系统拆解银行对账的自动化路径,帮助财务管理者找到切实可行的降本增效方案。
一、传统银行对账为什么这么难?
1.1 银行对账的核心流程拆解
银行对账的本质,是将企业内部的银行存款日记账与银行出具的对账单进行逐笔核对,确认两者是否一致。标准流程通常包括以下几个环节:
- 获取银行流水明细:出纳人员登录各家银行的网银系统,手动下载对账单或流水明细文件
- 导出企业内部账目:从ERP或财务系统中导出银行存款科目的明细账和余额数据
- 逐笔比对:将银行流水与企业账目按照日期、金额、摘要等字段进行匹配
- 标识差异项:找出未达账项(如银行已扣企业未记、企业已记银行未扣等)
- 编制余额调节表:对差异项进行调整,使双方余额达到一致
这个流程看似简单,但当企业拥有多个银行账户、多家开户行时,工作量会呈指数级增长。
1.2 手工对账的四大痛点
- 多系统重复登录:不同银行的网银界面、操作逻辑、文件格式各不相同,出纳人员需要反复切换
- 数据格式不统一:有的银行导出CSV,有的导出Excel,有的甚至是PDF,字段命名也不一致
- 人工比对易出错:面对成百上千条流水记录,肉眼逐笔核对极易出现漏看、错看
- 时效性差:月末集中处理时,对账周期长,影响财务结账进度
某集团企业财务共享中心曾统计,其下属114家单位主体、487个银行账号,每月仅银行流水下载与核对环节,就需要多名出纳人员连续工作数天。
二、自动导出明细+智能比对,到底怎么实现?
2.1 自动导出银行流水明细的技术路径
要实现银行对账单的自动导出,核心技术手段是RPA(机器人流程自动化)与AI智能体的结合。具体来说:
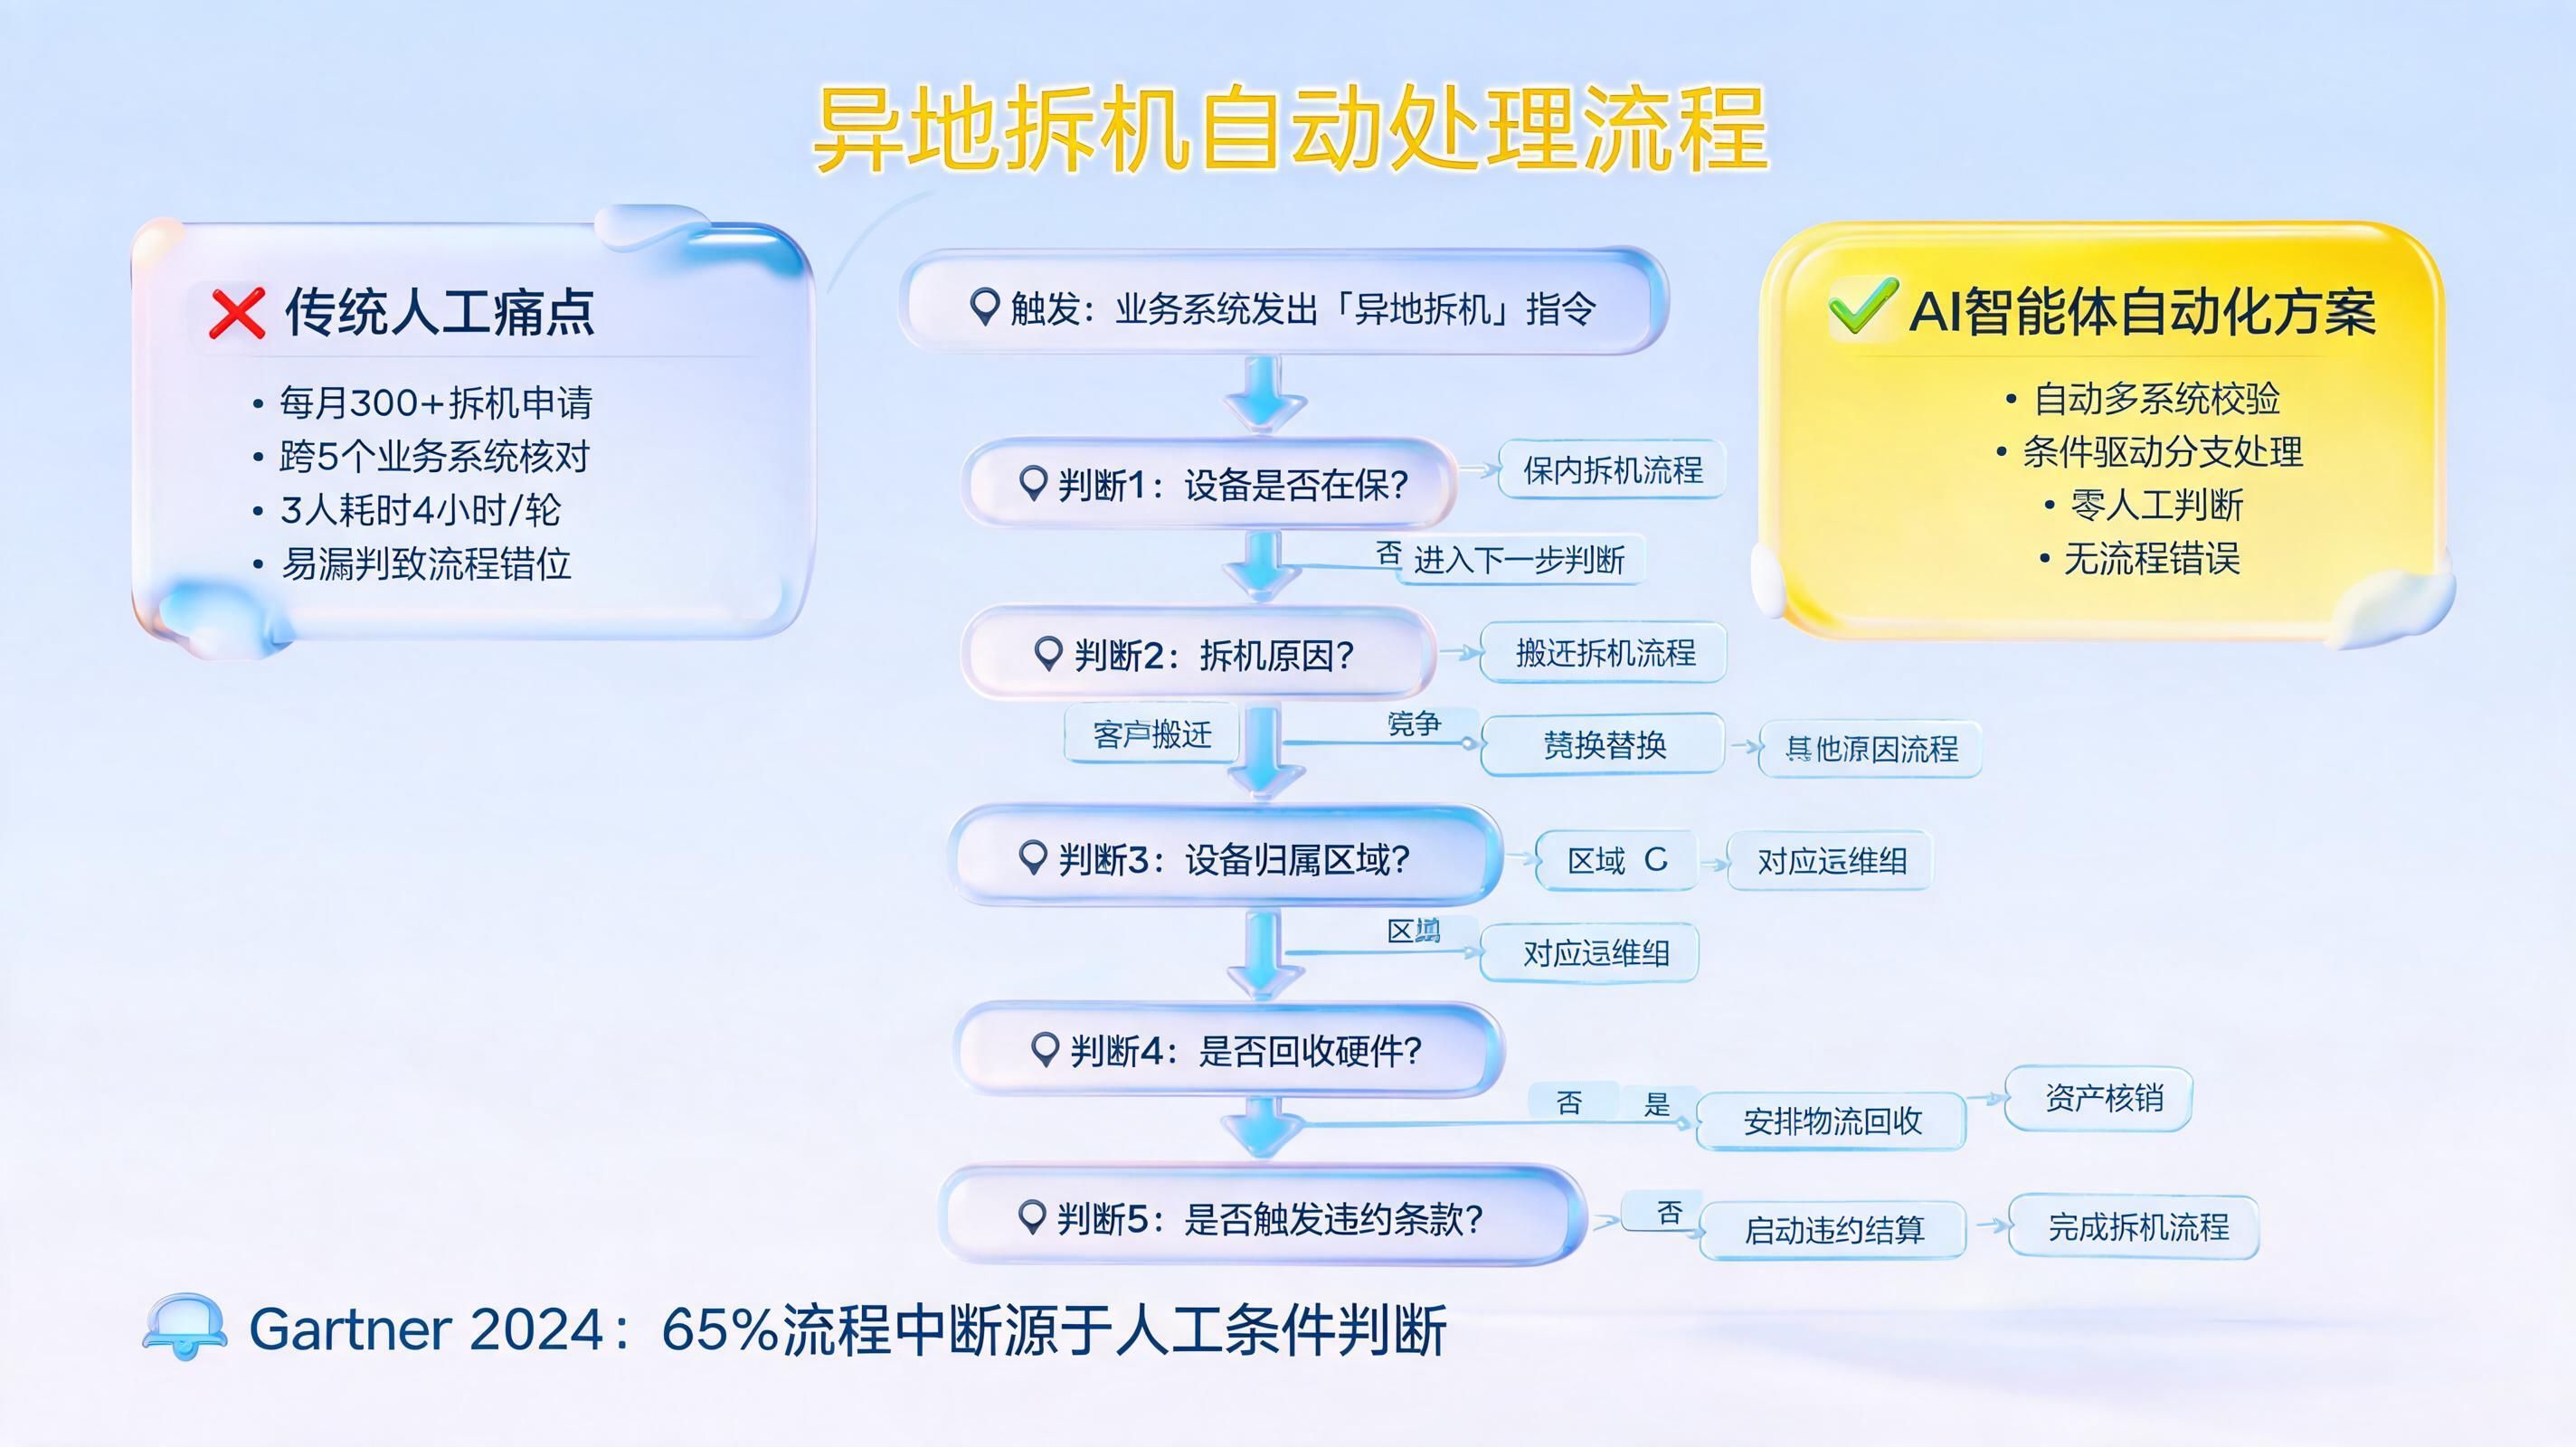
- RPA模拟人工操作:数字员工可以模拟出纳人员的操作行为,自动登录各家银行的网银系统,按照预设规则下载指定时间段的流水明细文件
- 多银行适配:通过配置不同的操作模板,同一套系统可以适配工商银行、建设银行、招商银行等不同银行的网银界面
- 定时触发:可以设定每日、每周或每月自动执行,无需人工干预
- 文件自动归档:下载的流水文件按照公司、账号、日期等维度自动命名并归档到指定目录
实在Agent在这一环节的价值在于,它不仅能完成标准化的网银操作,还能处理验证码识别、页面加载延迟、弹窗干扰等异常情况,确保导出任务的稳定执行。
2.2 智能比对引擎的工作原理
流水明细导出后,下一步就是与企业内部账目进行智能比对。这一步的难点在于数据格式的标准化和匹配规则的灵活配置。
- 数据标准化:将不同银行、不同格式的流水文件统一转换为结构化数据,提取交易日期、金额、对方账户、摘要等关键字段
- 多维度匹配:支持按金额精确匹配、按日期+金额组合匹配、按摘要关键词模糊匹配等多种规则
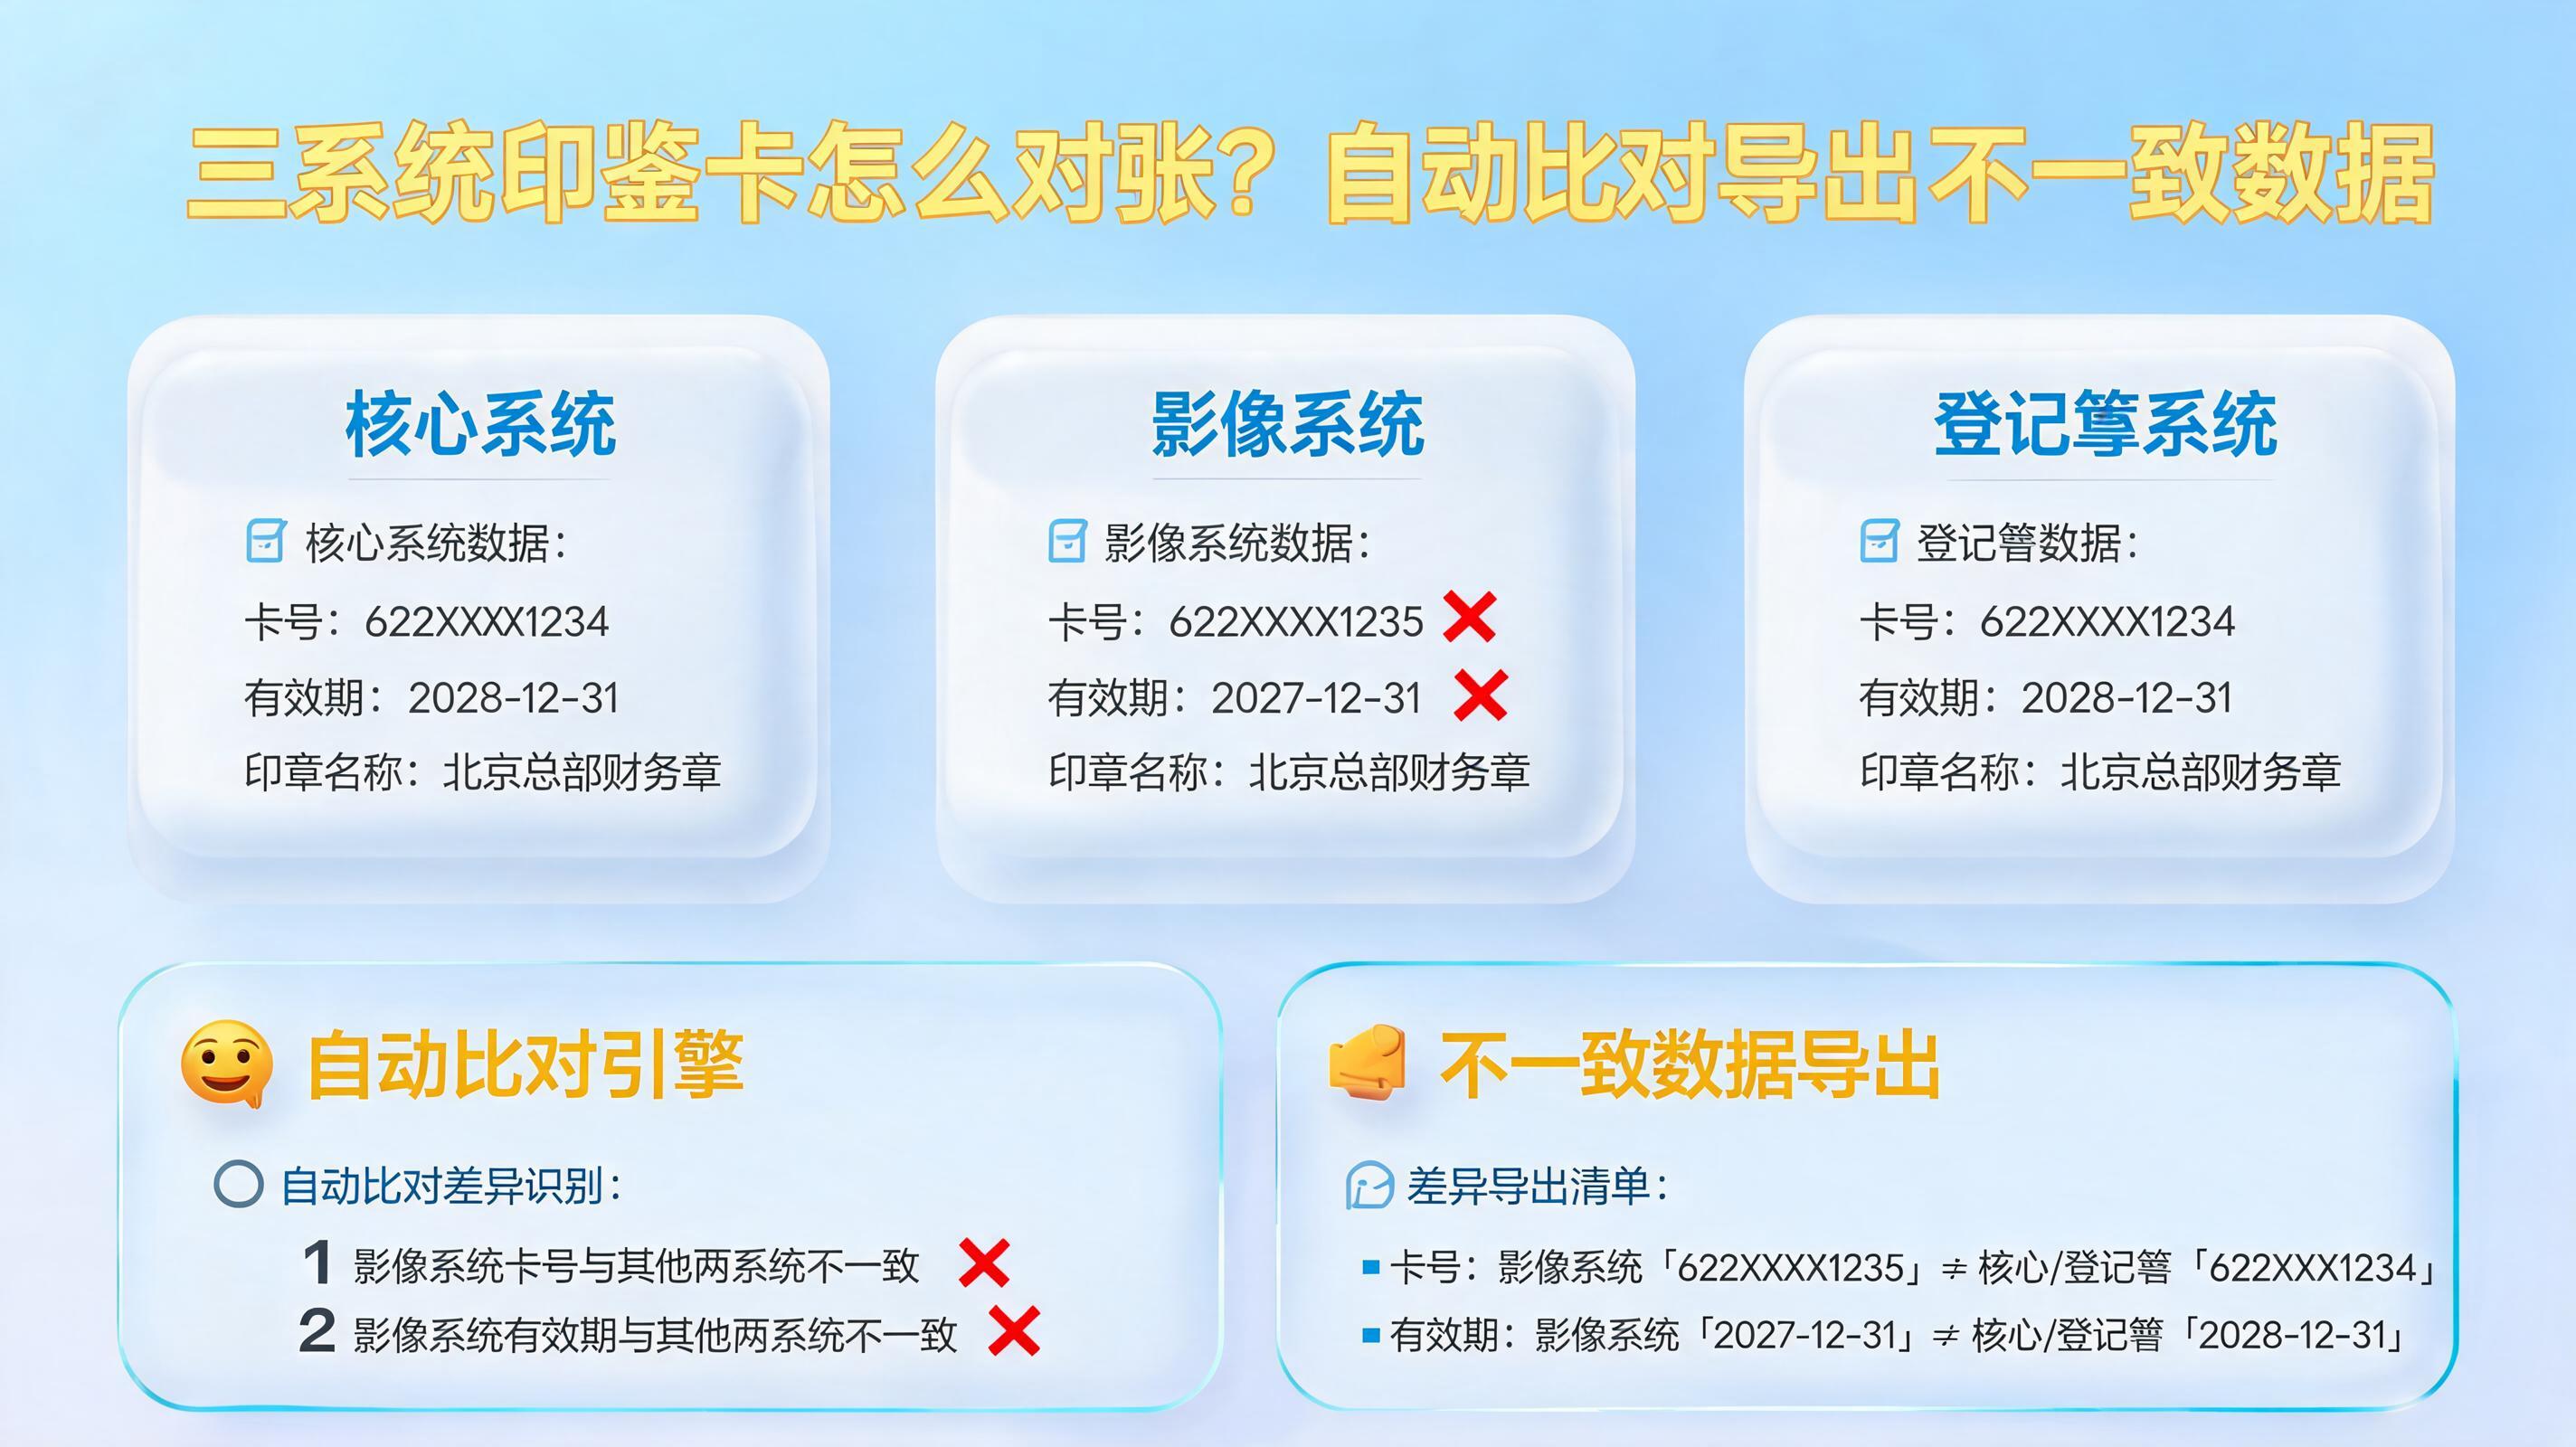
- 差异项自动标识:对未能匹配的记录自动高亮标注,区分为“银行有企业无”和“企业有银行无”两类未达账项
- 余额调节表自动生成:根据差异项自动计算调整后余额,生成符合审计要求的余额调节表
2.3 从40分钟到14分钟:效率提升的量化价值
以某集团企业的实际应用为例,在引入实在Agent之前,出纳人员完成一家银行的对账工作需要约40分钟;引入自动化方案后,单个银行的对账时间缩短至14分钟,效率提升近3倍。整体手工工作量减少90%以上,处理效率提升300%。
这意味着,原本需要3名出纳人员花费一周完成的对账工作,现在只需1人1-2天即可完成审核与确认。
三、实在Agent在银行对账场景中的核心能力
3.1 跨系统操作能力
银行对账涉及网银系统、司库系统、ERP系统、Oracle数据库等多个异构系统。实在Agent可以像人类员工一样,在这些系统之间自由切换,完成数据的导出、录入和核对。
- 自动登录司库系统导出各公司流水明细
- 自动导出银行存款科目余额数据
- 自动完成对账并生成余额调节表
- 自动登录Oracle系统进行数据回写
3.2 异常处理与预警机制
对账过程中最常见的异常是未达账项和金额差异。实在Agent可以:
- 自动识别并高亮标注异常项,减少人工排查时间
- 对于长期未达账项,自动触发预警通知相关人员
- 支持将异常结果通过邮件、企业微信等渠道推送给指定负责人
3.3 合规性与审计追溯
财务对账涉及大量敏感数据,合规性至关重要。实在Agent的所有操作均可记录日志,支持操作回放和审计追溯。同时,它可以外挂企业知识库,确保对账规则始终符合最新的财务制度和审计要求。
四、哪些企业最适合引入自动对账方案?
4.1 多银行账户的集团型企业
对于拥有数十甚至上百个银行账号的集团企业,手工对账几乎是不可能完成的任务。自动化方案可以将出纳人员从重复劳动中解放出来,转向更有价值的资金分析和风险管控工作。
4.2 电商与跨境业务企业
电商企业通常涉及多个支付平台和跨境银行账户,对账频率高、单量大。实在Agent可以自动采集多端数据,通过OCR识别和智能提取,实现多单据的自动对账核销。某电商企业应用后,日均处理量从500张跃升至2000张,审核周期从48小时压缩至4小时。
4.3 财务共享服务中心
财务共享中心的核心诉求是标准化和规模化。自动对账方案可以与共享中心的其他自动化流程无缝衔接,形成端到端的财务自动化闭环。
五、落地自动对账的关键步骤
5.1 梳理对账规则与流程
在引入自动化工具之前,企业需要先梳理清楚:涉及哪些银行、每个银行的下载路径是什么、对账的匹配规则有哪些、差异项如何处理。这些规则越清晰,自动化方案的落地越顺畅。
5.2 选择合适的智能体平台
市场上的RPA和AI智能体产品众多,选型时需要关注:是否支持多银行适配、是否具备异常处理能力、是否易于维护和扩展、是否提供审计日志。
5.3 分阶段推进与持续优化
建议先选择1-2家银行进行试点,验证效果后再逐步推广到全部账户。上线后持续收集反馈,优化匹配规则和异常处理逻辑。
银行对账单怎么对账?答案已经从“人工逐笔核对”转向“自动导出明细+智能比对”。通过实在Agent等企业级AI智能体,财务团队可以将对账效率提升3倍以上,手工工作量减少90%,同时降低差错率和合规风险。对于仍在手工对账的企业而言,现在正是拥抱自动化的最佳时机。
常见问题解答
Q1:自动导出银行流水明细安全吗?会不会泄露账号密码?
实在Agent采用加密存储和权限管控机制,账号密码不会以明文形式暴露。所有操作均在受控环境下执行,并记录完整日志,满足企业信息安全与审计要求。
Q2:不同银行的网银界面差异很大,自动化方案能适配吗?
可以。实在Agent通过配置化的操作模板适配不同银行的网银界面,即使银行改版,也只需更新对应模板即可,不影响其他银行的正常运行。
Q3:智能比对能处理PDF格式的对账单吗?
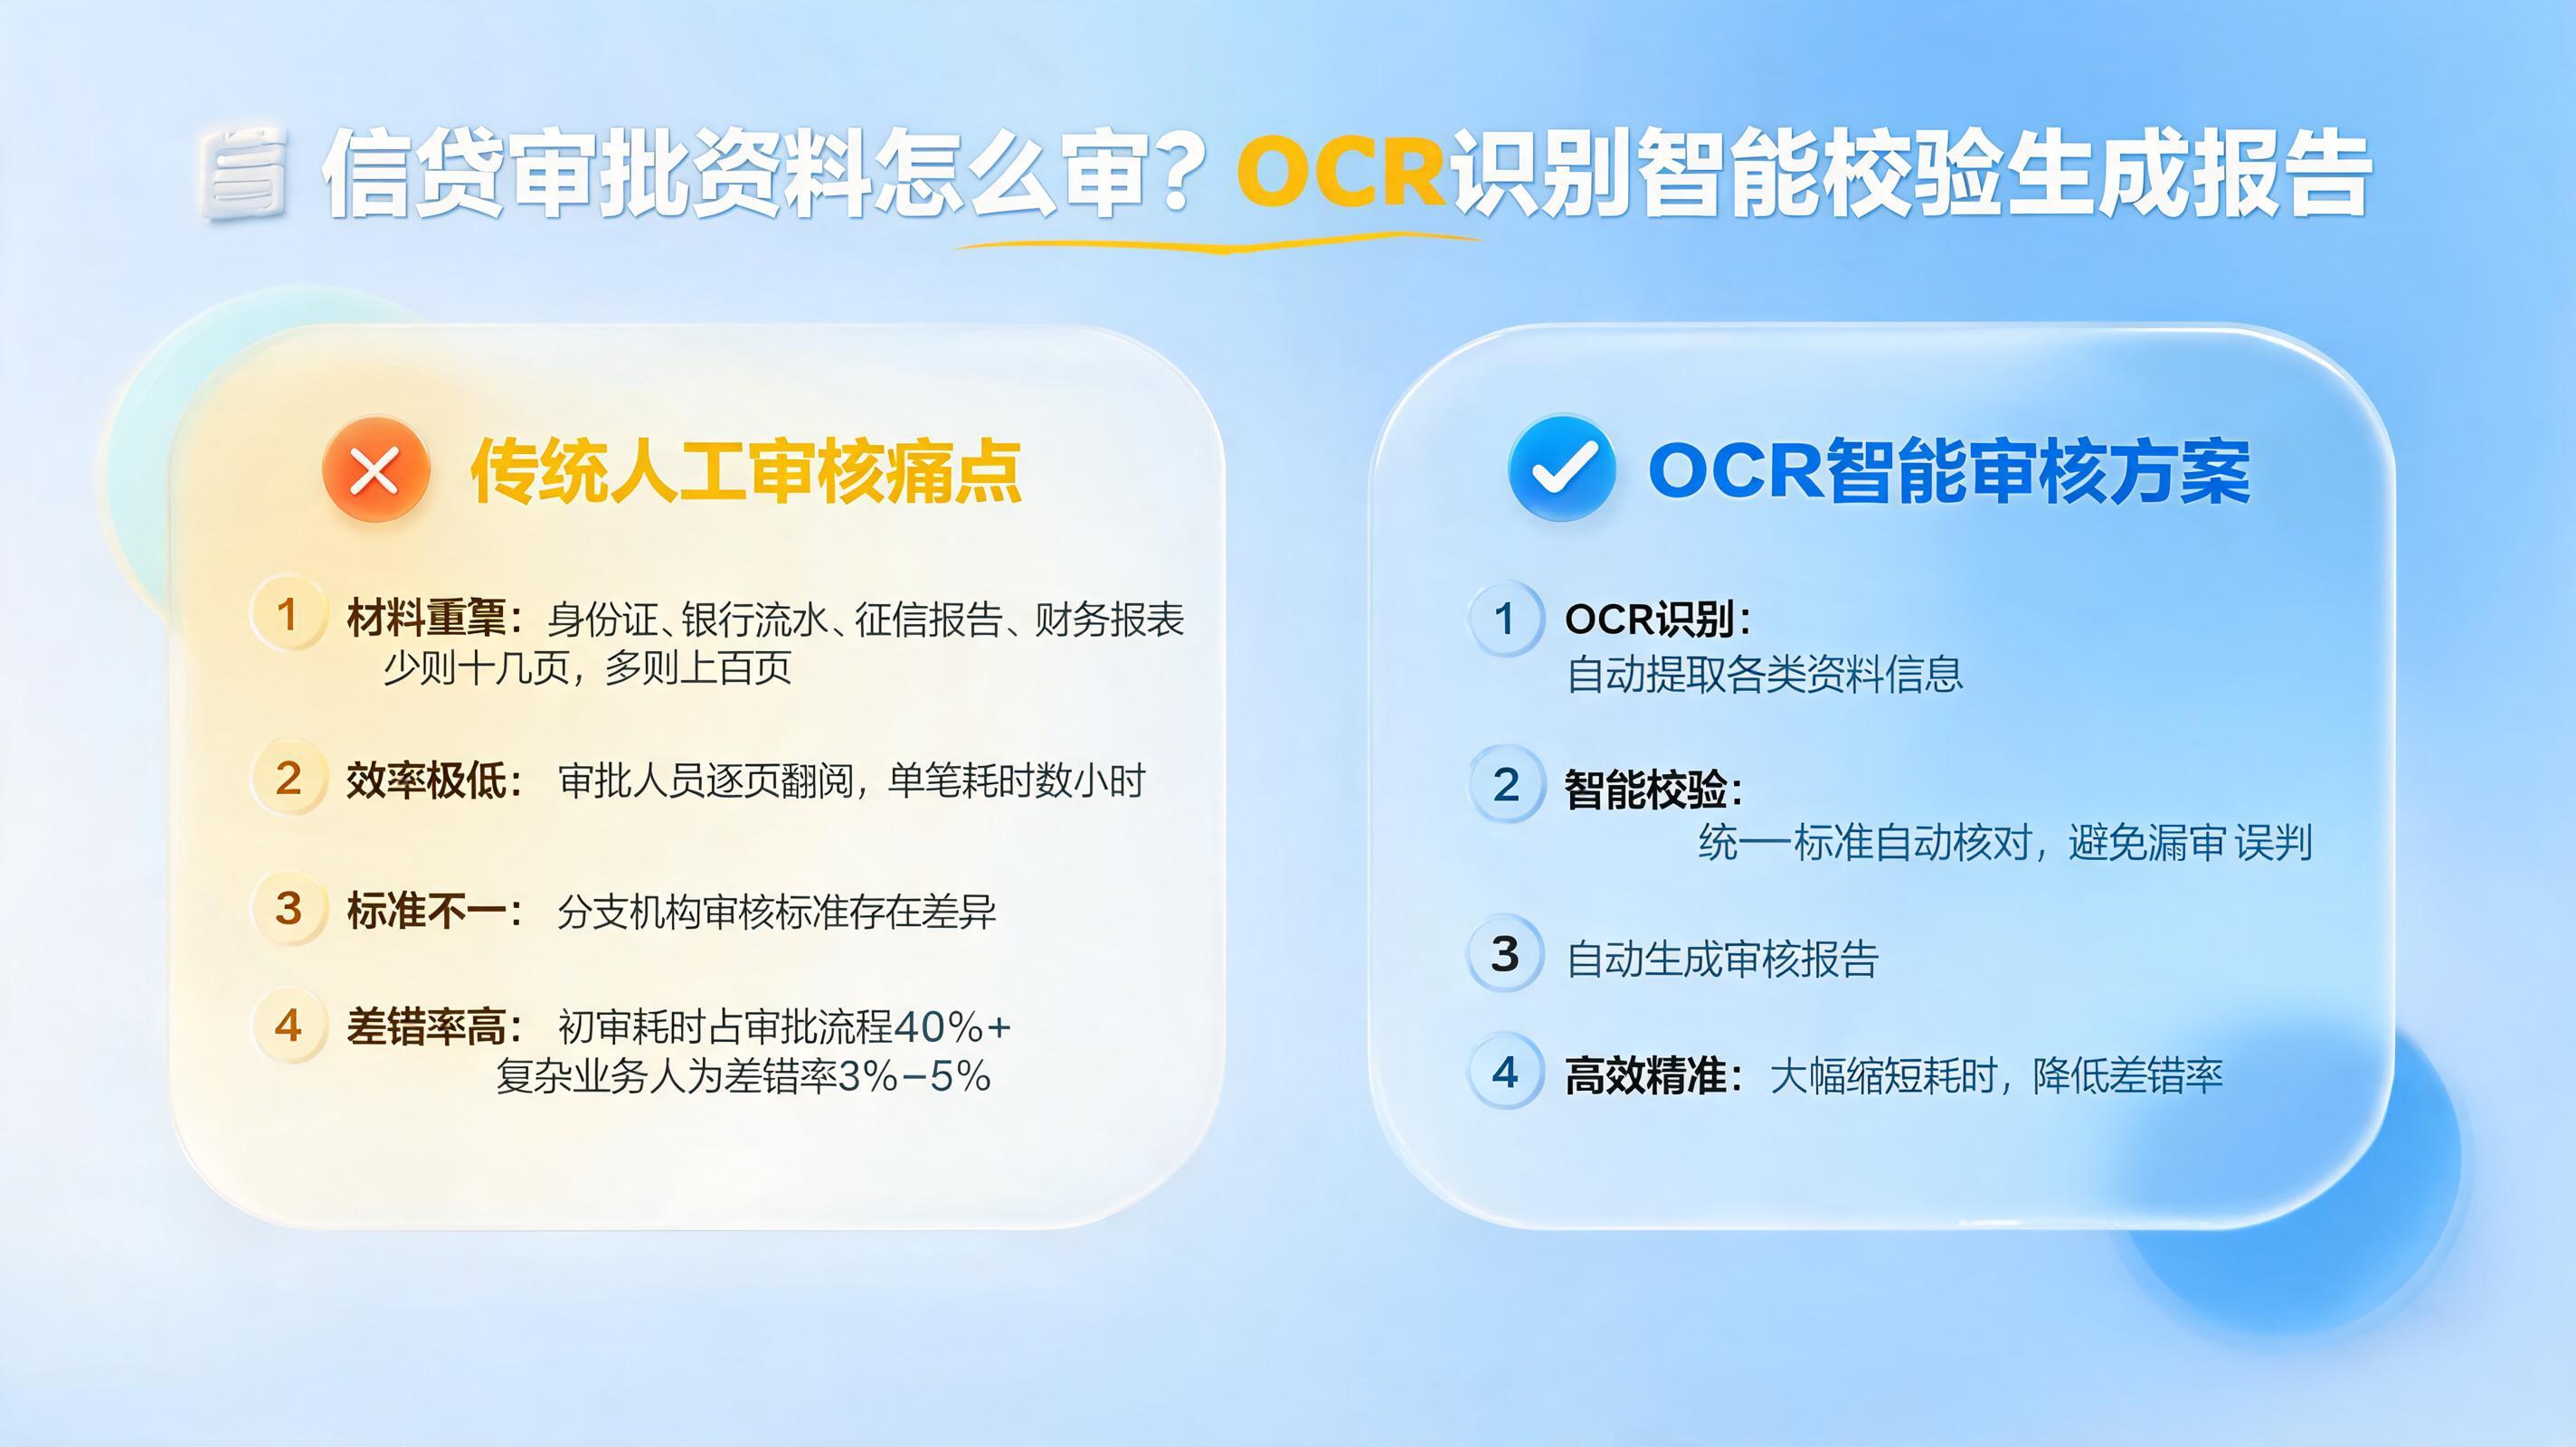
可以。实在Agent支持OCR识别和结构化提取,能够从PDF、图片等非结构化文件中精准提取交易日期、金额、摘要等关键字段,再与内部账目进行比对。
Q4:自动对账后发现差异项,系统能自动处理吗?
系统会自动标识差异项并分类(如银行有企业无、企业有银行无),同时支持自动生成余额调节表。对于需要人工判断的复杂差异,系统会推送预警通知相关人员处理。
Q5:上线自动对账方案需要多长时间?
通常试点阶段(1-2家银行)可在1-2周内完成部署和验证,全面推广视账户数量而定,一般在1-2个月内可完成。具体周期取决于企业系统环境和流程复杂度。