双异地客户怎么筛查?自动提取数据反洗钱预警
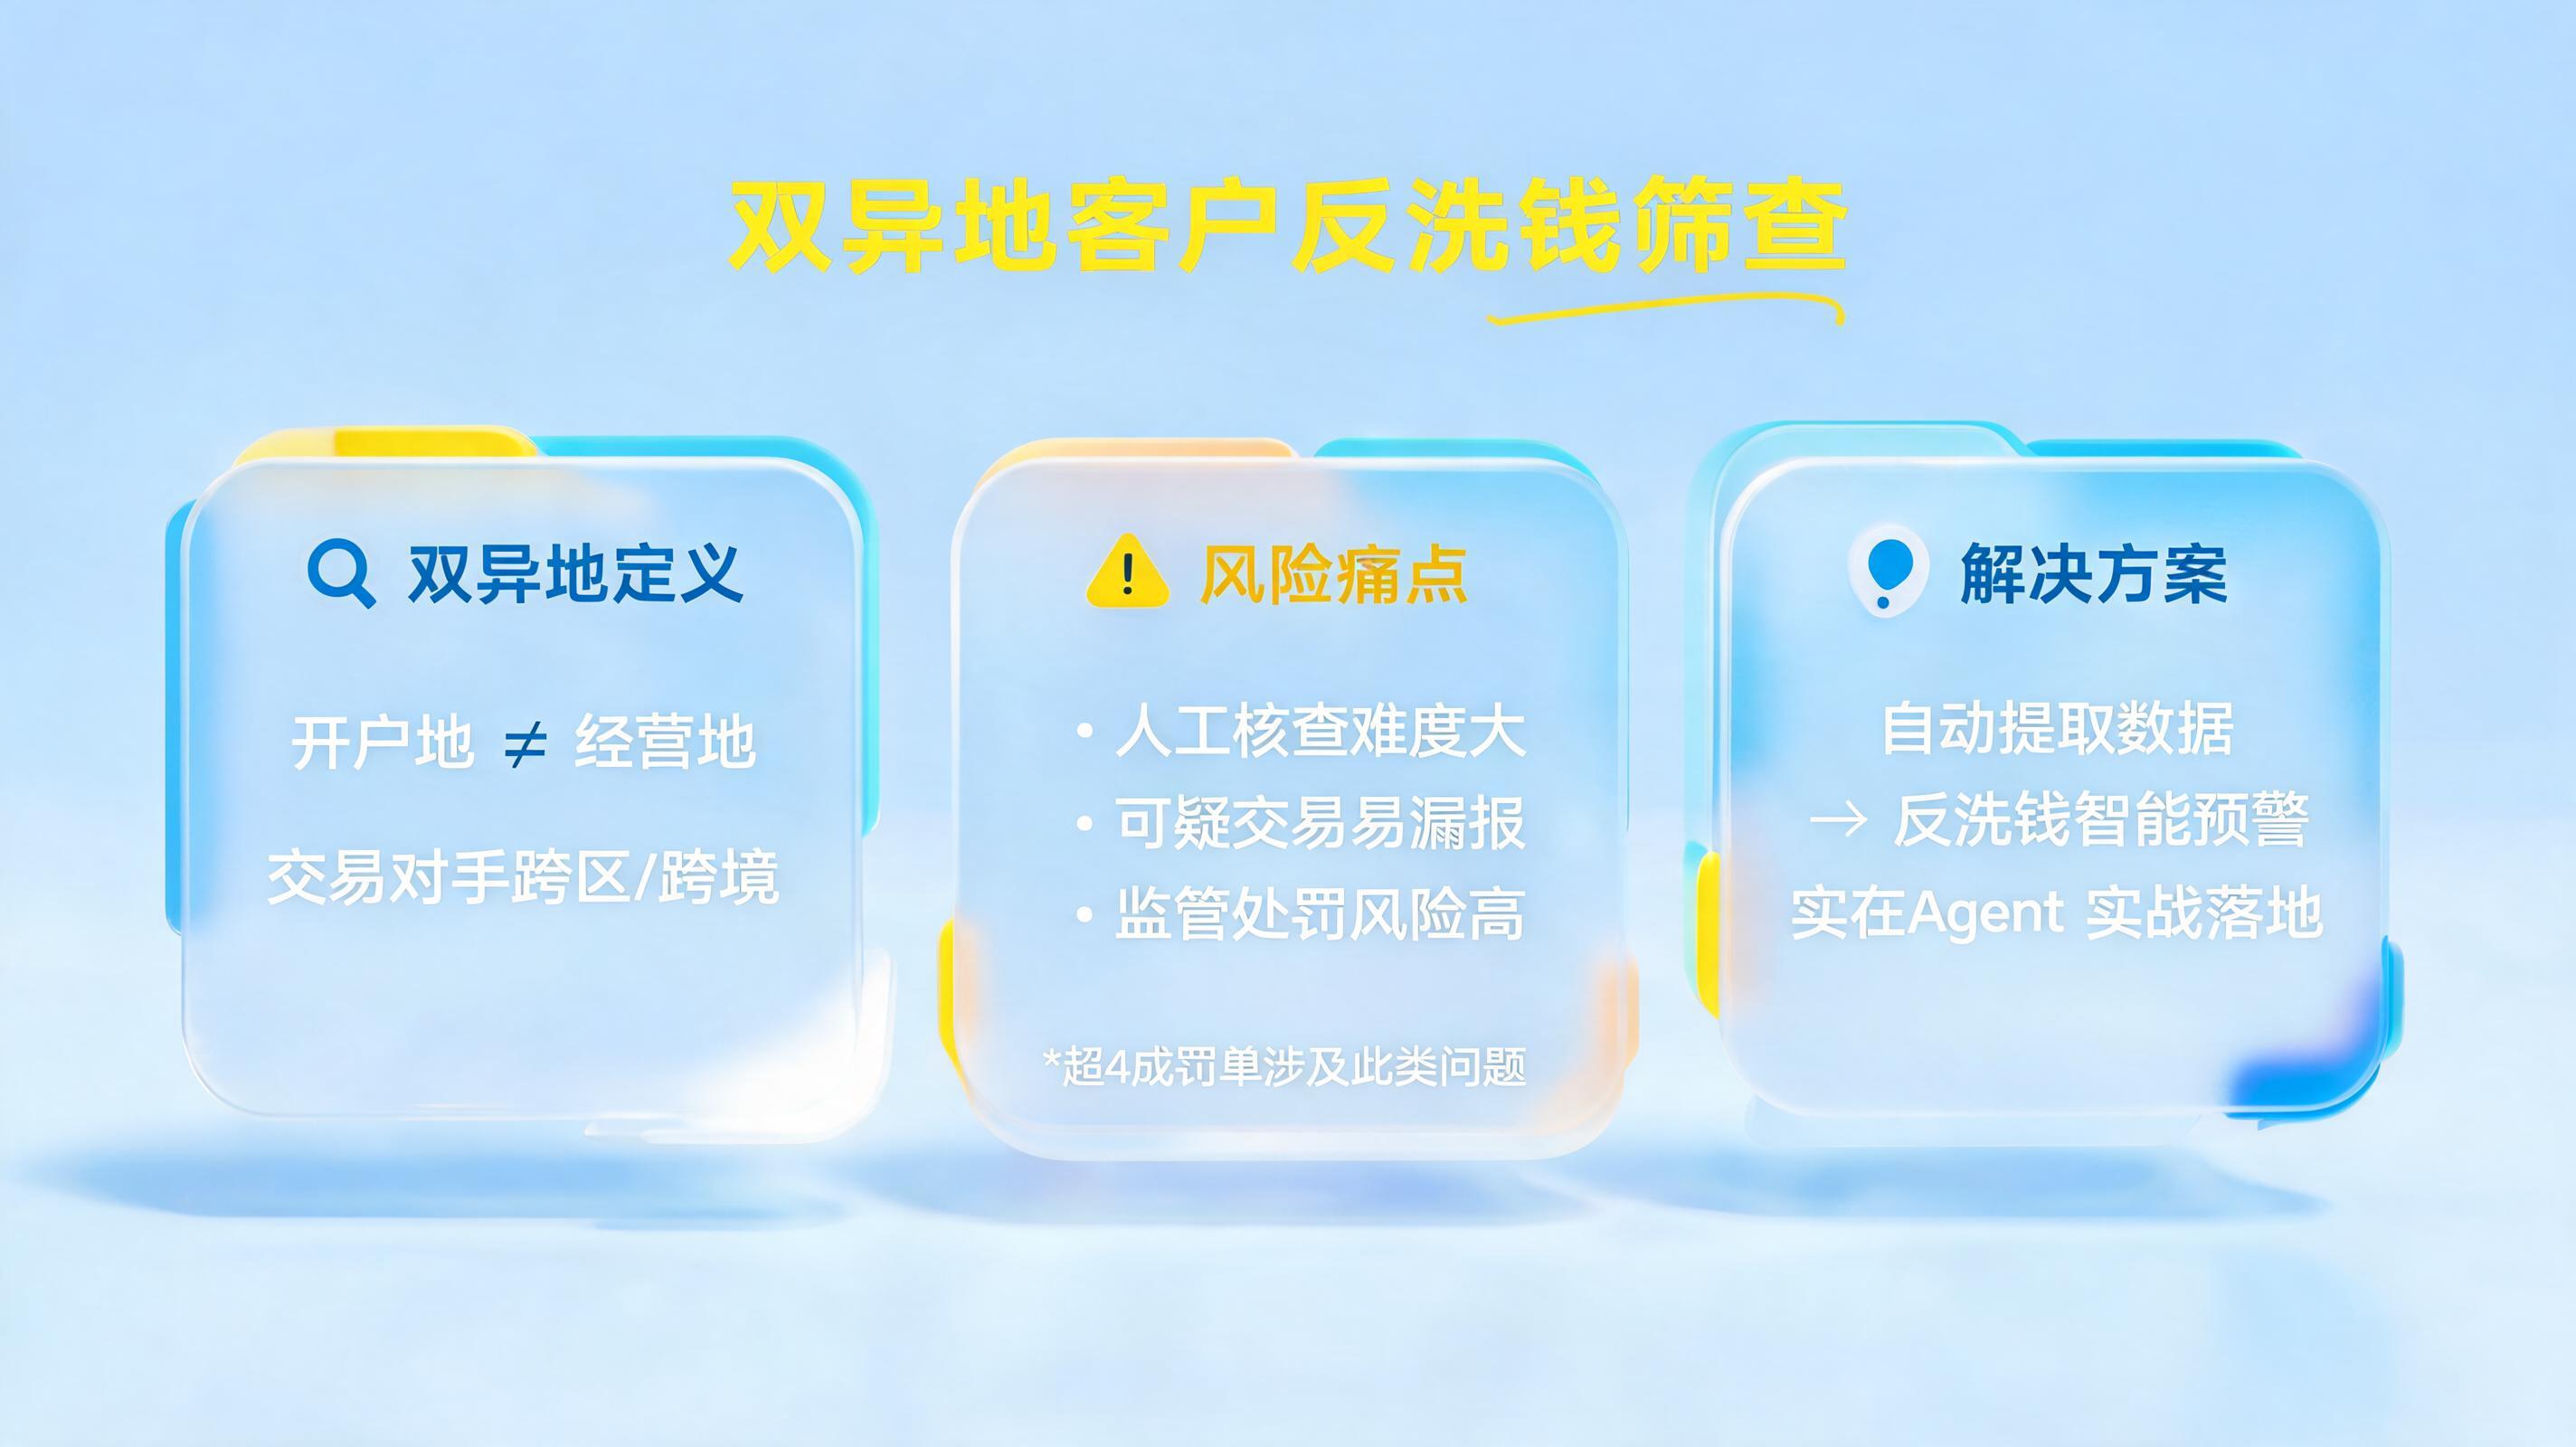
在反洗钱合规工作中,有一个令无数银行和金融机构头疼的场景:客户开户地与经营地分属不同省份,交易对手又遍布全国乃至跨境——这就是典型的"双异地客户"。这类客户往往信息链条长、数据来源散、人工核查难度极大,稍有不慎就可能漏掉可疑交易,面临监管处罚。根据公开行业报告,近年来反洗钱罚单中超过四成涉及"客户身份识别不到位"和"可疑交易漏报",而双异地客户恰恰是这两类问题的重灾区。那么,双异地客户到底该怎么高效筛查?自动提取数据做反洗钱预警又该如何落地?这篇文章将结合实在Agent的实战能力,给出一套可执行的思路。
一、双异地客户为什么成了反洗钱筛查的"硬骨头"
1.1 什么是双异地客户
双异地客户,通常指开户主体注册地与实际经营地不在同一地区,且主要交易对手或资金流向又涉及第三地的客户形态。在银行、支付机构、小贷公司等金融机构中,这类客户占比并不低,尤其常见于贸易类、电商类、供应链平台类企业。
1.2 人工筛查面临的三大瓶颈
- 数据来源碎片化:工商信息、税务登记、司法涉诉、交易流水、征信报告分散在不同系统,人工逐项调取耗时费力。
- 异地信息核实难:客户经营地在千里之外,实地尽调成本高、周期长,往往只能依赖客户自述。
- 预警规则僵化:传统规则引擎只能做阈值触发,对"异地+高频+夜间交易"这类组合特征缺乏动态识别能力。
1.3 监管要求正在收紧
反洗钱法修订后,对"客户尽职调查"的持续性和穿透性提出了更高要求。机构不仅要"查到",还要"查得及时、查得可追溯"。这意味着,靠人工堆时间已经很难满足合规底线。
二、自动提取数据:反洗钱预警的第一道关口
2.1 数据自动提取到底提什么
反洗钱预警的核心,是把散落在多个系统中的关键字段自动汇聚起来。典型字段包括:
- 客户工商注册信息(注册地址、法人、股东结构)
- 实际经营地址与联系方式
- 交易流水中的对手方地区分布
- 司法涉诉与失信被执行记录
- 税务申报与发票流向数据
2.2 实在Agent如何实现自动提取
实在Agent可以模拟人工操作,自动登录工商公示系统、税务平台、司法公开网站以及机构内部核心系统,按预设规则抓取并结构化上述字段。整个过程无需改造原有系统接口,部署周期短,特别适合系统老旧、接口不开放的金融机构。
2.3 提取后的数据如何转化为预警信号
提取只是第一步,关键在于把非结构化信息变成可计算的预警指标。例如:
- 注册地在A省、经营地在B省、交易对手集中在C省 → 触发"三地分离"预警
- 同一法人名下多家异地企业频繁互转 → 触发"关联网络"预警
- 夜间交易占比超过60%且对手方为异地空壳公司 → 触发"异常时段+异地"组合预警
通过实在Agent,这些规则可以动态配置,预警结果自动推送到反洗钱岗,大幅缩短从数据到决策的链路。
三、双异地客户筛查的自动化闭环怎么建
3.1 从"人工排查"到"智能扫描"
传统做法是合规人员拿着名单逐户查,效率低且容易漏。自动化筛查的逻辑是:系统先做全量扫描,按风险评分排序,人工只处理高风险名单。实在Agent在其中扮演"数字员工"角色,7×24小时不间断执行扫描任务。
3.2 筛查流程的四步闭环
- 第一步:自动采集——按客户名单批量抓取工商、税务、司法、交易数据
- 第二步:智能比对——将注册地、经营地、交易地做交叉比对,识别双异地特征
- 第三步:风险评分——结合交易频率、金额、时段、对手方性质等维度打分
- 第四步:预警推送——高风险客户自动生成报告,推送至合规岗复核
3.3 实在Agent在闭环中的具体价值
以某金融机构的实际应用为例,该机构此前每月需人工核查数千户双异地客户,平均每户耗时约20分钟。引入实在Agent后,数据采集与初步比对全部自动化,人工只需复核系统标记的高风险客户,整体筛查效率提升数倍,且预警覆盖率从原来的抽样检查提升至全量覆盖。
四、反洗钱预警自动化的三个关键成功要素
4.1 数据源的合法合规接入
自动提取数据必须建立在合法授权基础上。机构应确保客户开户协议中包含必要的数据使用条款,同时优先接入官方公开数据源。实在Agent在部署时会配合机构完成合规评估,确保数据采集边界清晰。
4.2 预警规则与业务场景的匹配
不同机构的反洗钱风险画像差异很大。银行关注大额跨境交易,支付机构关注高频小额分散转入转出,小贷公司关注多头借贷。实在Agent支持按机构类型灵活配置规则,避免"一刀切"导致的误报率过高。
4.3 人机协同的复核机制
自动化不是取代人工,而是把人工从重复劳动中解放出来,聚焦真正需要判断的疑难案例。实在Agent生成的预警报告会附带数据来源和触发逻辑,方便合规人员快速判断和留痕。
五、从反洗钱延伸到更广泛的合规自动化
双异地客户筛查只是反洗钱工作中的一个切面。实际上,KYC(了解你的客户)、CDD(客户尽职调查)、交易监测、可疑上报等环节,都存在大量可自动化的重复性工作。实在Agent的能力可以横向复用到这些场景:
- 自动更新客户身份信息,确保KYC档案不过期
- 自动监测交易流水,实时触发可疑规则
- 自动生成可疑交易报告初稿,减少人工撰写时间
对于合规团队而言,这意味着从"被动应对检查"转向"主动管理风险"。
结语
双异地客户的筛查难题,本质上是数据分散与人力有限的矛盾。通过实在Agent自动提取多源数据、动态配置预警规则、构建全量扫描闭环,金融机构可以在不改造核心系统的前提下,快速提升反洗钱预警的覆盖率和及时性。合规不是成本中心,用对工具,它也能成为机构稳健经营的护城河。
常见问题解答
Q1:双异地客户筛查一定要用自动化工具吗?人工能不能做?
人工可以做,但面对成百上千户客户时,人工排查效率低、覆盖不全、难以留痕。自动化工具的价值在于全量扫描和标准化留痕,人工则聚焦高风险复核,二者是协同关系。
Q2:实在Agent自动提取数据,会不会涉及数据合规风险?
实在Agent在部署时会配合机构做合规评估,只采集机构已获授权的数据源,并支持操作日志全留痕,确保数据使用可追溯、可审计。
Q3:预警规则多久需要调整一次?
建议根据监管政策变化和机构自身风险案例,至少每季度复盘一次规则有效性。实在Agent支持规则热更新,无需停机即可调整。
Q4:中小金融机构预算有限,适合上自动化筛查吗?
适合。实在Agent采用非侵入式部署,不需要改造核心系统,初期可从单一场景切入,按效果逐步扩展,投入产出比相对可控。
Q5:自动化预警会不会导致误报率上升?
初期可能有一定误报,但通过持续调优规则阈值和引入人工复核反馈,误报率会逐步下降。关键是建立"预警-复核-反馈-优化"的闭环机制。