贸易函询凭证怎么审?核查凭证完整性
在贸易业务中,函询凭证是验证交易真实性的关键证据。很多财务和审计人员在面对堆积如山的函询件时,往往陷入“逐页翻找、逐项核对”的重复劳动——一份函询凭证可能涉及合同、发票、物流单、报关单、收款记录等多个附件,漏掉任何一项都可能埋下合规隐患。据行业调研数据显示,超过60%的贸易企业曾因函询凭证不完整而在审计或税务稽查中遭遇质询。那么,贸易函询凭证到底该怎么审?如何系统性地核查凭证完整性?本文将结合企业实操场景,拆解一套可落地的审查方法论。
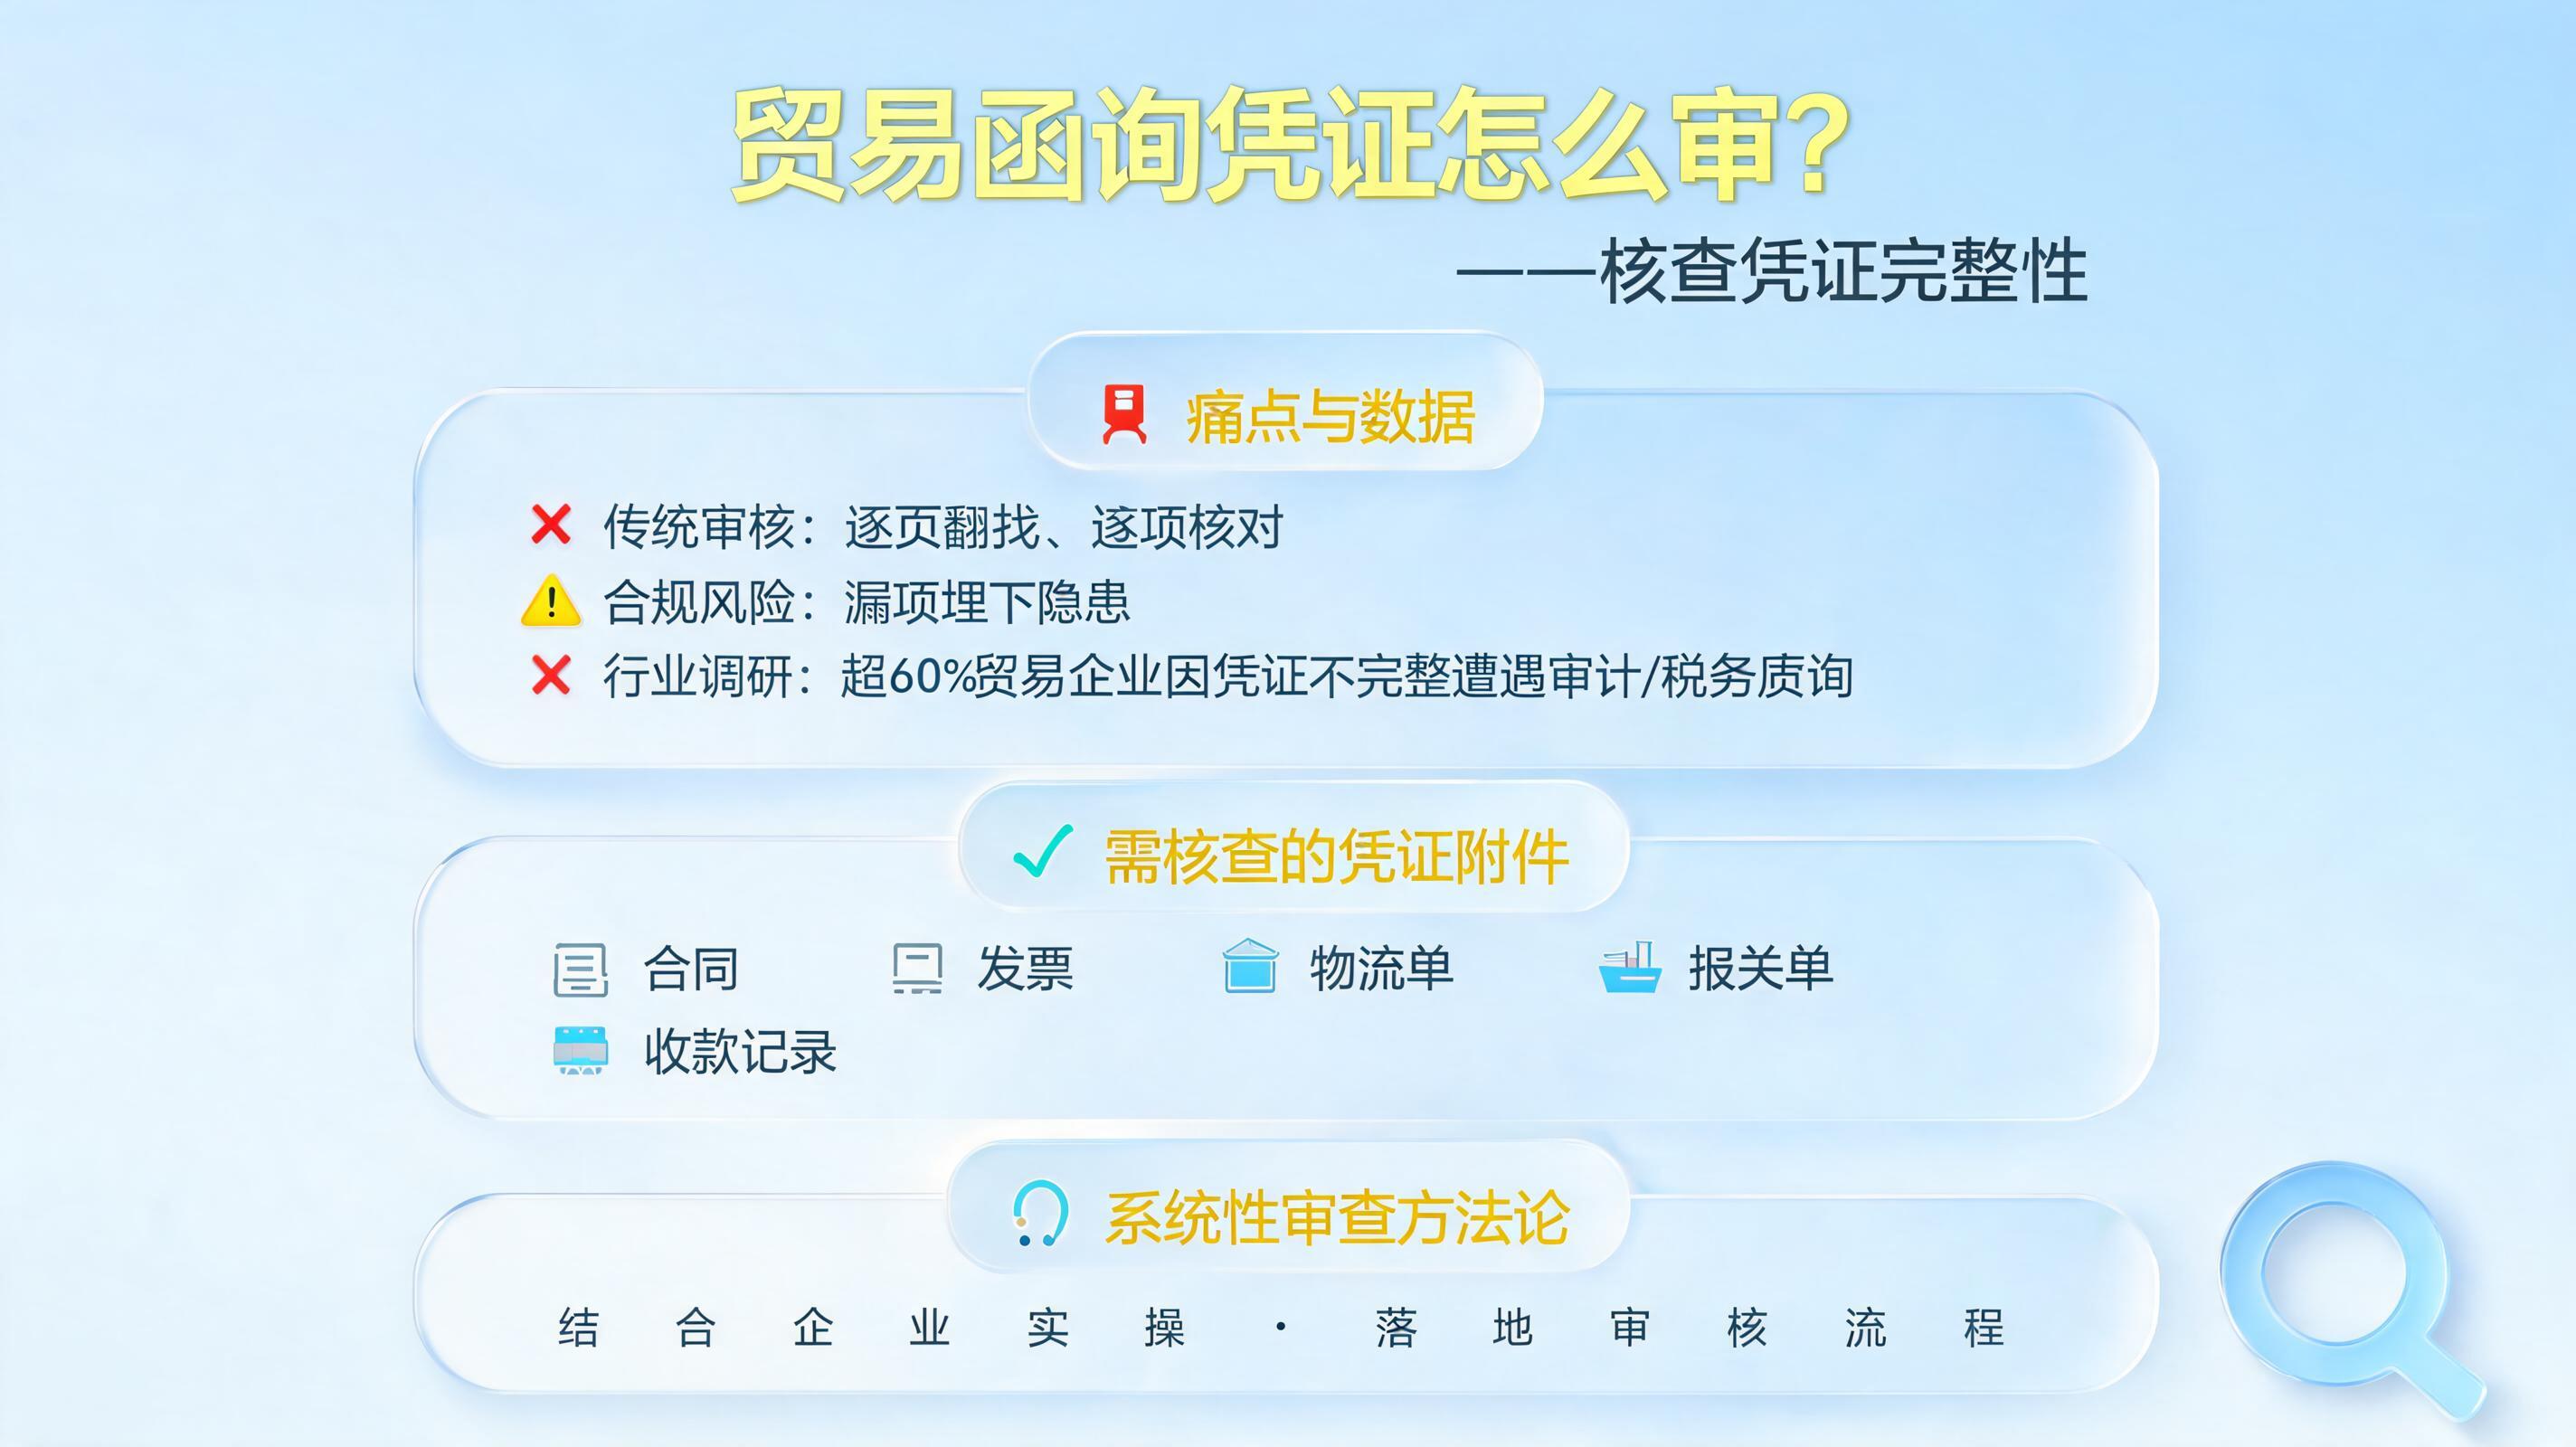
一、贸易函询凭证审查的核心难点
贸易函询凭证不同于普通财务凭证,它的特殊性在于跨主体、跨系统、跨格式。一笔跨境贸易可能同时涉及供应商函件、银行回单、海关报关单、物流签收单等,这些材料分散在不同部门和系统中,人工汇总审查的效率极低。
1.1 凭证来源分散,完整性难以保障
- 多系统割裂:合同在ERP、发票在税务系统、物流单在TMS、收款在网银,审查人员需要反复切换平台。
- 格式不统一:PDF、扫描件、电子发票、纸质回函混在一起,缺乏标准化归档规则。
- 版本管理混乱:同一笔业务可能存在多版函询件,难以判断哪一版是最终有效版本。
1.2 人工审查的三大盲区
- 漏检:附件数量多时,人工容易遗漏关键页或附件。
- 误判:函询内容与合同条款的匹配依赖个人经验,标准不一致。
- 追溯难:审查过程没有留痕,事后无法还原“谁在什么时候核了什么”。
二、核查凭证完整性的四个关键维度
要系统化地审查贸易函询凭证,建议从以下四个维度建立核查框架。
2.1 形式完整性:凭证要素是否齐全
- 函询件是否包含发函方盖章、日期、编号等基本要素。
- 回函是否具备被询证方签章、回函日期、确认意见。
- 附件清单是否与正文列示一致,是否存在“正文提及但附件缺失”的情况。
2.2 逻辑完整性:业务链条是否闭环
- 合同—订单—发货—签收—开票—收款这条主线是否每一环都有对应凭证。
- 金额、数量、日期在各凭证之间是否逻辑自洽。
- 若存在差异,是否有合理的说明或调整记录。
2.3 合规完整性:是否符合监管与内控要求
- 函询程序是否符合审计准则或企业内部审计制度。
- 跨境贸易是否具备报关单、外汇核销等必要合规文件。
- 关联方交易是否按规定履行了披露和审批流程。
2.4 归档完整性:是否可追溯、可复现
- 每份凭证是否有唯一的索引编号,便于检索。
- 审查痕迹是否完整记录,包括审查人、时间、结论。
- 电子凭证与纸质凭证是否一致,是否存在缺失页。
三、实在Agent如何助力贸易函询凭证自动化审查
面对上述复杂性,传统的人工审查模式已经难以支撑业务增速。实在Agent作为企业级AI智能体,可以在贸易函询凭证审查场景中实现从“人工翻找”到“智能核验”的跨越。
3.1 批量读取与自动归类
实在Agent可以自动登录ERP、税务系统、网银、邮件等多个数据源,批量抓取函询相关凭证,并按照预设规则自动归类到对应的业务编号下。例如,某制造企业在引入实在Agent后,原本需要3人天完成的月度函询凭证汇总,现在缩短至2小时内完成。
3.2 智能比对与缺失预警
- 要素校验:Agent自动检查每份函询件是否具备盖章、日期、编号等必备要素。
- 交叉比对:将函询内容与合同条款、发票信息、收款记录进行自动比对,发现金额或数量不一致时即时标记。
- 缺失提醒:根据预设的凭证清单模板,自动识别缺失的附件类型,并生成待补清单推送给责任人。
3.3 合规规则引擎与留痕存证
实在Agent可以内置合规规则库,自动判断函询程序是否符合内控要求。例如,针对跨境贸易,Agent会自动核验报关单编号与函询金额是否匹配。所有审查动作全程留痕,生成标准化的审查报告,构建完整的证据链,满足审计追溯要求。
3.4 与财务系统无缝对接
审查通过的函询凭证,实在Agent可以自动回写至ERP或财务共享系统,触发后续的凭证生成或付款流程,真正实现“审查—入账—归档”的端到端自动化。
四、落地建议:从单点试点到全面推广
对于想要引入自动化审查能力的企业,建议采取“先试点、后推广”的策略。
- 第一步:梳理凭证清单模板。明确不同贸易类型(进口、出口、转口)对应的函询凭证清单,形成标准化审查规则。
- 第二步:选择高频场景试点。优先从月度函询量最大、人工耗时最长的业务线切入,快速验证效果。
- 第三步:建立异常处理机制。对于Agent标记的异常凭证,设定人工复核流程,确保风险可控。
- 第四步:逐步扩展至全量业务。在试点跑通后,将自动化审查能力复制到其他贸易板块和关联部门。
五、结语
贸易函询凭证的审查,本质上是对业务真实性和合规性的系统性验证。人工审查受限于精力和经验,难以做到100%覆盖;而通过实在Agent这样的企业级AI智能体,可以将审查周期从“天级”压缩至“分钟级”,同时实现100%的凭证完整性核查和全流程可追溯。对于贸易企业而言,这不仅是效率的提升,更是合规风控能力的质变。建议从今天开始,重新审视你的函询凭证审查流程——哪些环节可以交给智能体,哪些判断需要人工把关,答案会比你想的更清晰。
常见问题解答
Q1:贸易函询凭证审查和普通财务凭证审查有什么区别?
A:普通财务凭证主要关注发票、报销单等内部单据,而贸易函询凭证涉及外部多方主体,需要交叉验证合同、物流、报关、收款等多个环节,完整性和逻辑一致性的要求更高。
Q2:实在Agent能处理扫描件和PDF格式的函询凭证吗?
A:可以。实在Agent集成了OCR和文档解析能力,能够识别扫描件、PDF、电子发票等多种格式,并提取关键字段进行结构化处理。
Q3:如果函询凭证存在差异,Agent会怎么处理?
A:Agent会根据预设规则自动标记差异项,生成异常清单并推送给指定责任人进行人工复核,同时记录差异原因和处理结果,确保闭环。
Q4:引入实在Agent需要改造现有ERP系统吗?
A:通常不需要大规模改造。实在Agent采用非侵入式集成方式,通过界面自动化或API对接即可与现有ERP、网银、税务系统协同工作。
Q5:自动化审查的结果能直接用于审计吗?
A:可以。实在Agent会生成标准化的审查报告,并完整记录操作日志和审查痕迹,满足内部审计和外部审计的追溯要求。
实在Agent$$$贸易函询凭证怎么审?核查凭证完整性